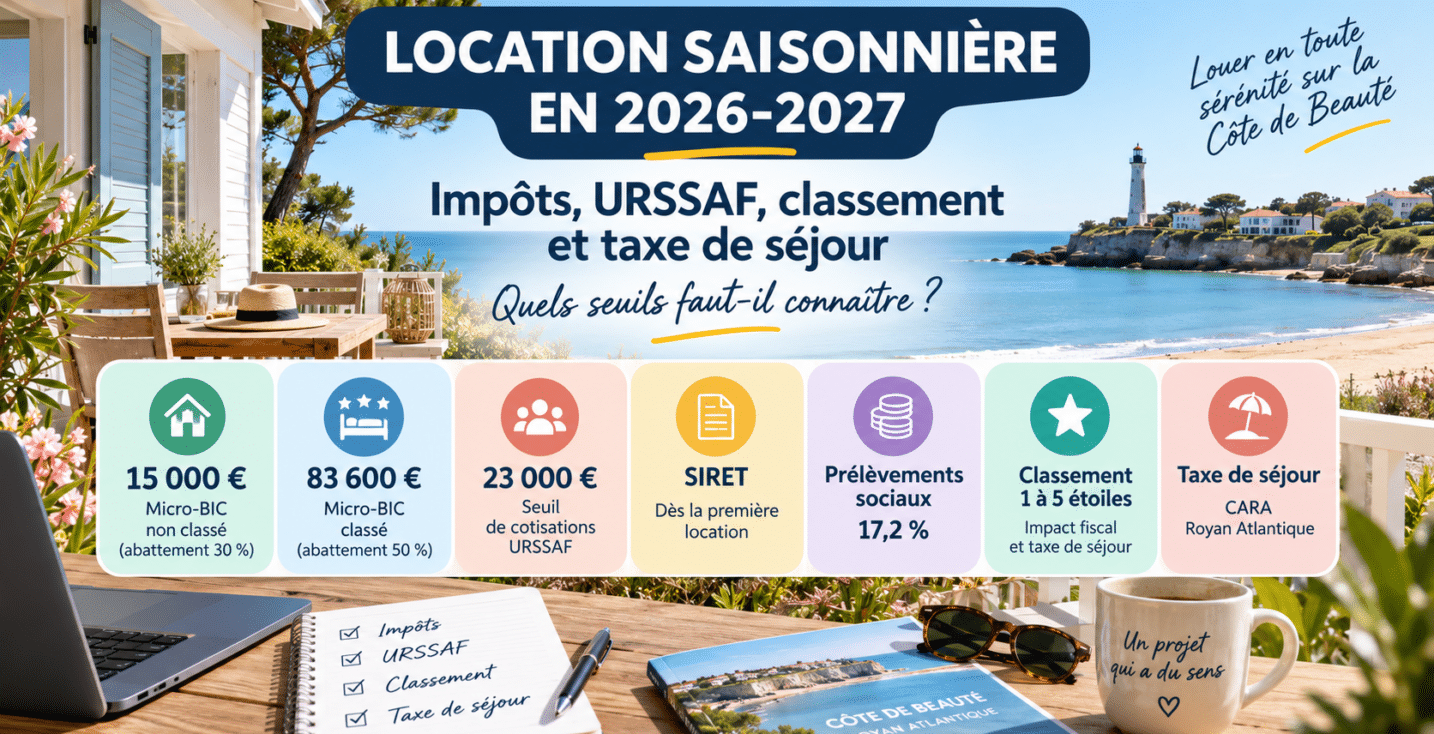
Location saisonnière en 2026-2027 : impôts, URSSAF, classement et taxe de séjour, quels seuils faut-il connaître ?

15 000 €, 23 000 €, 83 600 €… Lorsqu’on loue un logement en location saisonnière, plusieurs seuils peuvent s’appliquer. Mais ils ne correspondent ni aux mêmes obligations, ni aux mêmes administrations.

Un propriétaire peut ainsi rester LMNP sur le plan fiscal, tout en devenant redevable de cotisations sociales auprès de l’URSSAF.

De la même manière, le classement d’un meublé de tourisme peut modifier son régime fiscal et sa taxe de séjour, sans pour autant supprimer le seuil social de 23 000 €.

Voici donc un point complet sur les règles applicables en 2026 et 2027, avec un focus sur les locations saisonnières de la Côte de Beauté et de la Communauté d’Agglomération Royan Atlantique.

Il n’existe pas un « seuil Airbnb », mais plusieurs seuils différents

C’est probablement la première chose à retenir.

Les revenus d’une location saisonnière peuvent être concernés simultanément par l’impôt sur le revenu, les prélèvements sociaux, les cotisations sociales et la taxe de séjour.

Or chacune de ces règles obéit à ses propres seuils.

Montant ou situationÀ quoi cela correspond ?
Dès la première locationDéclaration de début d’activité et obtention d’un SIRET
15 000 €Seuil de référence du micro-BIC pour un meublé de tourisme non classé
23 000 €Seuil déterminant notamment l’assujettissement aux cotisations sociales pour la location meublée touristique
83 600 €Seuil de référence du micro-BIC pour un meublé de tourisme classé en 2026-2028
Classement 1 à 5 étoilesIncidence fiscale mais également sur le calcul de la taxe de séjour

Les seuils de 15 000 € et 83 600 € ne servent donc pas à déterminer la même chose que le seuil de 23 000 €.

Classé ou non classé : une différence fiscale devenue importante

Pour les recettes perçues à compter de 2026, un meublé de tourisme classé peut bénéficier du régime micro-BIC jusqu’au seuil de référence de 83 600 €, avec un abattement forfaitaire de 50 %.

Pour un meublé de tourisme non classé, le seuil est seulement de 15 000 €, avec un abattement forfaitaire de 30 %.

Autrement dit, le classement du logement peut désormais avoir une incidence fiscale très importante.

Prenons l’exemple d’un logement générant 20 000 € de recettes annuelles.

S’il est classé et que les conditions du micro-BIC sont remplies, le propriétaire peut bénéficier de l’abattement forfaitaire de 50 %.

S’il n’est pas classé, le plafond du micro-BIC applicable aux meublés de tourisme non classés est beaucoup plus faible et le régime réel peut devenir applicable.

Au régime réel, on ne bénéficie plus d’un simple abattement forfaitaire : ce sont les charges réellement supportées et, selon les règles applicables, les amortissements qui sont pris en compte.

Attention toutefois : le franchissement ponctuel d’un seuil ne signifie pas nécessairement un changement de régime immédiat. L’éligibilité au micro-BIC dépend également des recettes réalisées au cours des années précédentes.

23 000 € : le seuil qui fait apparaître l’URSSAF

C’est probablement le seuil le moins connu des propriétaires de locations saisonnières.

Pour une activité de location meublée touristique de courte durée, classée ou non classée, les recettes qui ne dépassent pas 23 000 € relèvent normalement de la gestion du patrimoine privé et ne donnent pas lieu au paiement de cotisations sociales auprès de l’URSSAF au titre de cette activité.

En revanche, lorsque les recettes annuelles dépassent 23 000 €, la location touristique entre dans le champ des cotisations sociales.

Et c’est ici qu’une confusion très fréquente apparaît.

LMNP ne signifie pas forcément « pas d’URSSAF »

Le statut LMNP ou LMP est une qualification fiscale.

Pour être considéré comme loueur en meublé professionnel sur le plan fiscal, deux conditions doivent notamment être réunies :

  • les recettes annuelles de location meublée du foyer doivent dépasser 23 000 € ;
  • ces recettes doivent également dépasser les autres revenus professionnels du foyer fiscal.

Si l’une de ces deux conditions n’est pas remplie, le propriétaire reste fiscalement LMNP.

Mais les règles sociales applicables aux locations touristiques ne suivent pas exactement le même raisonnement.

Prenons un exemple.

Un propriétaire perçoit :

  • 30 000 € de recettes de location saisonnière ;
  • 50 000 € de salaire.

Fiscalement, les recettes locatives restent inférieures aux autres revenus professionnels du foyer. Le propriétaire peut donc rester LMNP.

Mais ses recettes touristiques dépassent 23 000 €.

Son activité de location saisonnière entre alors dans le champ des cotisations sociales.

Il est donc parfaitement possible d’être :

LMNP fiscalement et cotisant auprès de l’URSSAF pour son activité de location saisonnière.

C’est probablement l’un des points les plus importants à retenir.

En dessous de 23 000 €, il existe malgré tout des prélèvements sociaux

L’absence de cotisations URSSAF ne signifie pas que les revenus d’une location meublée sont exonérés de toute contribution sociale.

Lorsqu’ils ne sont pas déjà soumis aux cotisations sociales sur les revenus d’activité, les bénéfices d’une location meublée non professionnelle sont soumis aux prélèvements sociaux sur les revenus du patrimoine.

Ils portent sur le revenu net imposable :

  • après l’abattement applicable dans le régime micro ;
  • ou après prise en compte du résultat fiscal lorsque le propriétaire relève du régime réel.

Il faut donc bien distinguer :

les prélèvements sociaux appliqués dans le cadre fiscal,
et
les cotisations sociales liées à l’activité de location touristique lorsque les conditions sont réunies.

Il ne s’agit pas simplement de deux noms différents pour la même chose.

Le classement ne supprime pas le seuil de 23 000 €

Autre point important : faire classer son logement ne permet pas d’éviter le seuil social des 23 000 €.

Ce seuil concerne les locations touristiques classées comme non classées.

En revanche, le classement conserve plusieurs conséquences importantes.

Fiscalement, il permet notamment d’accéder à un seuil micro-BIC beaucoup plus élevé :

83 600 € pour un meublé classé, contre 15 000 € pour un meublé de tourisme non classé.

L’abattement applicable dans le cadre du micro est également différent :

50 % pour un meublé classé, contre 30 % pour un meublé non classé.

Le classement est donc devenu bien davantage qu’une simple question d’étoiles affichées sur une annonce.

Le SIRET n’attend pas 23 000 €

Il ne faut pas non plus confondre le seuil URSSAF avec l’obligation de déclarer son activité.

Qu’il soit LMNP ou LMP, le propriétaire qui débute une activité de location meublée doit déclarer son début d’activité auprès du guichet des formalités des entreprises.

Cette démarche permet notamment d’obtenir le numéro SIRET correspondant à l’activité de location meublée.

Cette obligation ne naît donc pas au moment où l’on dépasse 23 000 €.

Le SIRET concerne la location meublée dès son démarrage.

Attention au cas de l’indivision

Autre situation qui peut réserver une surprise : lorsqu’un logement est détenu en indivision, les règles fiscales peuvent être différentes de celles applicables à un propriétaire détenant seul son logement.

L’indivision ne bénéficie notamment pas, en principe, du régime micro-BIC : l’activité relève alors du régime réel.

Les recettes doivent également être réparties entre les indivisaires selon leurs droits respectifs.

Prenons un exemple simple.

Une personne détient 50 % d’un premier appartement qui génère 22 000 € de recettes annuelles, soit une quote-part de 11 000 €.

Elle détient également 50 % d’un second appartement générant 20 000 €, soit une quote-part de 10 000 €.

Sa quote-part totale de recettes est donc de 21 000 €.

Pour analyser sa situation, il faut ensuite distinguer plusieurs sujets :

  • son régime fiscal ;
  • son éventuelle situation LMNP ou LMP ;
  • le seuil social de 23 000 € ;
  • et les règles spécifiques liées à l’indivision.

Deux propriétaires encaissant exactement le même montant peuvent donc avoir des obligations différentes selon leur situation personnelle et le mode de détention du logement.

Et la taxe de séjour sur la Côte de Beauté ?

Le classement a également une conséquence très visible pour le voyageur : le calcul de la taxe de séjour.

Sur le territoire de la Communauté d’Agglomération Royan Atlantique, qui comprend notamment Royan, Saint-Georges-de-Didonne, Meschers-sur-Gironde ou encore Talmont-sur-Gironde, la taxe de séjour est perçue au réel.

Pour les meublés de tourisme classés, elle correspond à un tarif fixe par adulte et par nuit, déterminé en fonction du nombre d’étoiles.

Pour 2026 et 2027, le barème appliqué sur le territoire de la CARA est le suivant :

ClassementTaxe par adulte et par nuit
1 étoile0,85 €
2 étoiles1,05 €
3 étoiles1,25 €
4 étoiles1,45 €
5 étoiles1,65 €

Ces montants intègrent la taxe additionnelle départementale applicable en Charente-Maritime.

Pour un meublé non classé, le fonctionnement est différent.

En 2027, la CARA applique un tarif proportionnel correspondant à 5 % du coût hors taxes de la nuitée par personne, dans la limite du plafond applicable, auquel s’ajoute la taxe additionnelle départementale.

Le montant de taxe peut donc varier en fonction du prix de la nuitée.

Le classement apporte ainsi davantage de prévisibilité au voyageur, puisque la taxe devient un montant fixe par personne et par nuit.

Airbnb collecte-t-il automatiquement la taxe de séjour ?

Souvent, oui.

Lorsqu’une plateforme telle qu’Airbnb agit comme intermédiaire de paiement pour un loueur non professionnel, elle collecte généralement directement la taxe de séjour auprès du voyageur et la reverse à la collectivité concernée.

Mais cette automatisation ne couvre pas toutes les situations.

Lorsqu’une réservation est réalisée en direct, ou lorsqu’un intermédiaire ne collecte pas lui-même la taxe, c’est au propriétaire de :

  • percevoir la taxe auprès du voyageur ;
  • la déclarer ;
  • puis la reverser à la collectivité.

C’est donc un point particulièrement important pour les propriétaires qui développent progressivement leurs réservations en direct.

Alors, que faut-il vraiment surveiller ?

Finalement, il ne suffit plus de se demander :

« Suis-je LMNP ? »

Cette seule information ne permet pas de déterminer l’ensemble des obligations d’un propriétaire.

Il faut regarder simultanément :

  • le montant annuel des recettes ;
  • le classement ou non du logement ;
  • le régime fiscal applicable ;
  • le seuil social de 23 000 € ;
  • le mode de détention du bien ;
  • les autres revenus du foyer ;
  • et les règles locales de taxe de séjour.

Un logement non classé réalisant 18 000 € de recettes, un logement classé réalisant 18 000 €, et un logement classé réalisant 30 000 € peuvent donc relever de situations fiscales et sociales très différentes.

Le classement devient un véritable choix stratégique

Pendant longtemps, le classement d’un meublé de tourisme était principalement présenté comme une manière de rassurer les voyageurs et d’obtenir une classification officielle de son logement.

Aujourd’hui, ses conséquences sont beaucoup plus larges.

Il peut notamment avoir un impact sur :

  • le régime fiscal ;
  • le plafond du micro-BIC ;
  • le niveau d’abattement fiscal ;
  • le calcul de la taxe de séjour ;
  • et, plus largement, la stratégie de location du propriétaire.

Il ne permet pas d’éviter le seuil social des 23 000 €, mais il peut malgré tout profondément modifier l’économie d’une location saisonnière.

Dépasser 23 000 € n’est pas forcément une mauvaise nouvelle

Enfin, il ne faut pas considérer le seuil des 23 000 € comme une limite à ne surtout pas franchir.

Une activité qui génère davantage de recettes est avant tout une activité qui fonctionne.

L’important est simplement de connaître les conséquences fiscales et sociales avant d’atteindre certains seuils, afin de pouvoir anticiper son régime, ses déclarations et ses charges.

C’est particulièrement vrai pour les logements à forte valeur locative : une villa située près de la plage, un logement avec piscine ou jacuzzi ou une maison accueillant plusieurs voyageurs peut atteindre assez rapidement 23 000 € de recettes sur une année.

Mieux vaut donc intégrer cette réflexion dans la stratégie du propriétaire dès le départ plutôt que de découvrir les conséquences après coup.


Article mis à jour en septembre 2026. Les informations présentées correspondent aux règles connues à cette date. La fiscalité d’une location meublée dépend également de la situation personnelle du propriétaire, de son foyer fiscal et du mode de détention du logement. En cas de situation particulière ou de doute, il est recommandé de faire confirmer le régime applicable par l’administration fiscale, l’URSSAF ou un professionnel du chiffre.
Villa en SCI et location saisonnière : pouvez-vous encore en profiter personnellement ?

Article mis à jour en août 2026.

Acheter ou détenir une villa par l’intermédiaire d’une SCI est devenu courant, notamment lorsqu’un bien appartient à plusieurs membres d’une même famille ou s’inscrit dans une stratégie patrimoniale de long terme.

Mais lorsque cette villa est ensuite exploitée en location saisonnière meublée, une question importante apparaît :

les associés peuvent-ils encore utiliser gratuitement la maison pour leurs propres vacances, ou la prêter à leurs enfants, à leur famille ou à des amis ?

La réponse mérite d’être claire.

En bref : ce qu’il faut retenir

Une villa détenue par une SCI à l’IS n’a aucune obligation d’être louée 365 jours par an. Elle peut rester vide certaines semaines, être fermée pour travaux ou simplement ne pas trouver de locataire.

En revanche, lorsqu’une SCI à l’IS exploite cette villa en location, les associés ne doivent plus la considérer comme une résidence secondaire personnelle dont ils peuvent disposer gratuitement comme bon leur semble.

La mise à disposition gratuite d’un logement à un associé ou à un dirigeant peut constituer fiscalement un acte anormal de gestion : la société renonce alors volontairement à percevoir un revenu afin de procurer un avantage privé.

Cette question se pose également lorsque la villa est prêtée gratuitement à des membres de la famille, des enfants ou des amis : dès lors que la société accorde un avantage à un tiers sans contrepartie et sans intérêt démontrable pour elle, l’opération peut être considérée comme étrangère à une gestion commerciale normale.

La distinction essentielle est donc la suivante :

une villa disponible mais non louée n’est pas la même chose qu’une villa volontairement mise gratuitement à disposition de quelqu’un.

C’est cette nuance qui est souvent mal comprise.


SCI à l’IR ou SCI à l’IS : pourquoi la location meublée change tout

Une SCI est, par nature, une société civile.

Lorsqu’elle loue des immeubles nus, elle relève généralement de l’impôt sur le revenu : son bénéfice est alors imposé entre les mains de ses associés selon leur quote-part.

Mais fiscalement, la location meublée est considérée comme une activité commerciale.

L’administration fiscale indique ainsi qu’une SCI possédant un local meublé doit déclarer cette activité comme commerciale et qu’elle est en principe soumise à l’impôt sur les sociétés (IS).

Elle doit notamment déposer une déclaration n° 2065 et tenir une comptabilité conforme aux règles applicables aux sociétés commerciales.

Source officielle :
https://www.impots.gouv.fr/particulier/questions/ma-sci-detient-un-local-en-meuble-ou-lindiquer-sur-la-declaration-de-la-sci-et

Il existe toutefois une tolérance administrative lorsque l’activité commerciale reste réellement accessoire : les recettes commerciales, comme celles issues de la location meublée, ne doivent alors pas dépasser 10 % des recettes totales hors taxes de la SCI.

Source officielle :
https://www.impots.gouv.fr/particulier/les-sci

Pour une SCI dont l’activité principale consiste justement à exploiter une villa sur Airbnb, Abritel ou en location saisonnière directe, cette tolérance a évidemment peu de chances de s’appliquer.

Dans ce type de configuration, on se retrouve donc généralement avec une SCI soumise à l’IS.


Pourquoi la SCI à l’IS peut être fiscalement intéressante

On entend parfois dire qu’avec une SCI à l’IS, « tout passe en frais ».

C’est évidemment un raccourci.

En revanche, la société détermine bien son bénéfice à partir de ses recettes réelles et de ses dépenses comptabilisées, contrairement à un régime fiscal reposant sur un simple abattement forfaitaire.

Pour une villa effectivement exploitée en location saisonnière, peuvent notamment entrer dans les dépenses de l’activité, selon leur nature et leur traitement comptable :

  • les intérêts et certains frais liés au financement ;
  • les assurances ;
  • les honoraires comptables ;
  • les frais de gestion ;
  • les commissions des plateformes de réservation ;
  • les frais de conciergerie ;
  • le ménage et la blanchisserie lorsqu’ils sont supportés par la SCI ;
  • l’eau, l’électricité, Internet et certaines dépenses courantes ;
  • certaines dépenses d’entretien et de réparation ;
  • ainsi que les amortissements des immobilisations concernées.

Pour être admise fiscalement, une dépense doit notamment être réelle, justifiée et engagée dans l’intérêt de la société.

Cela signifie qu’un achat n’est pas déductible simplement parce qu’il a été payé avec la carte bancaire de la SCI.

Source officielle sur les règles de déduction des charges :
https://bofip.impots.gouv.fr/bofip/476-PGP.html/identifiant=BOI-BIC-CHG-10-10-20-20130408


L’amortissement : l’un des principaux intérêts de la SCI à l’IS

L’autre particularité importante concerne l’amortissement.

Lorsqu’un immeuble est inscrit à l’actif de la société, sa partie amortissable n’est pas intégralement passée en charge l’année de son acquisition.

Sa valeur est répartie comptablement sur différentes durées d’utilisation.

Attention cependant : le terrain n’est pas amortissable.

L’administration fiscale rappelle que les terrains, qui ne se déprécient pas par l’usage ou le temps de la même manière qu’une construction, ne peuvent pas faire l’objet d’un amortissement.

Source officielle :
https://bofip.impots.gouv.fr/bofip/4590-PGP.html/identifiant=BOI-BIC-AMT-10-20-20221221

Prenons un exemple volontairement simplifié.

Une villa est achetée 800 000 €.

Une partie du prix correspond au terrain et n’est donc pas amortissable. La construction, les différents composants de l’immeuble, le mobilier et certains équipements pourront quant à eux être amortis selon des règles et des durées différentes.

Ces amortissements constituent des charges comptables qui peuvent réduire fortement le bénéfice taxable de la SCI.

C’est donc potentiellement très intéressant pendant la période d’exploitation du bien.

Mais cette logique fiscale explique aussi pourquoi l’utilisation privée de la villa doit être correctement traitée.


Puis-je encore séjourner gratuitement dans ma villa en SCI à l’IS ?

C’est ici que se trouve le cœur du sujet.

Une villa détenue par une SCI appartient juridiquement à la société.

Les associés possèdent les parts de cette société : ils ne possèdent pas personnellement chacun une fraction de la cuisine, de la piscine ou de la chambre du premier étage qu’ils pourraient utiliser librement.

Et lorsqu’une SCI soumise à l’IS exploite le bien afin d’en tirer des revenus, la mise à disposition gratuite de celui-ci au bénéfice personnel d’un associé devient fiscalement problématique.

Ce que vient de rappeler la justice en 2026

Dans une décision du 21 mai 2026, la cour administrative d’appel de Bordeaux a rappelé très clairement le principe suivant :

la mise à disposition gratuite d’un appartement par une société au bénéfice de ses associés ou de son dirigeant constitue un acte anormal de gestion.

Décision officielle :
https://www.legifrance.gouv.fr/ceta/id/CETATEXT000054124753

Pourquoi ?

Parce qu’une société est normalement gérée dans son propre intérêt.

Si elle possède un bien qu’elle pourrait louer et qu’elle décide volontairement de le mettre gratuitement à disposition d’un associé, elle renonce à percevoir une recette sans recevoir de contrepartie.

L’administration fiscale peut alors corriger le résultat de la société en tenant compte de l’avantage ainsi consenti.


Exemple : deux semaines gratuites en août

Imaginons une villa normalement proposée 4 000 € la semaine en août.

Ses associés décident de bloquer les deux premières semaines du mois pour venir y passer leurs vacances gratuitement.

La villa n’est donc pas simplement restée invendue.

La SCI a volontairement retiré ces deux semaines de la commercialisation afin de procurer un avantage personnel à ses associés.

La valeur locative potentielle représente ici :

4 000 € × 2 semaines = 8 000 €.

Fiscalement, ces 8 000 € de loyers auxquels la société a volontairement renoncé peuvent devenir un sujet pour l’administration.

C’est très différent d’une villa qui aurait été proposée normalement à la location pendant deux semaines mais qui n’aurait finalement trouvé aucun locataire.

Dans ce second cas, personne n’a bénéficié gratuitement de la maison.


Et si ce sont les enfants, la famille ou des amis ?

Le fait que l’occupant gratuit ne soit pas lui-même associé ne suffit pas à rendre l’opération fiscalement neutre.

Le principe général applicable aux entreprises est qu’un avantage accordé à un tiers sans facturation, sans contrepartie et sans intérêt démontrable pour la société peut être considéré comme étranger à une gestion commerciale normale.

Le BOFiP rappelle notamment qu’une entreprise fournissant gratuitement une prestation à un tiers sans aucune contrepartie réalise une opération étrangère à une gestion commerciale normale et que les sommes qui auraient normalement dû être facturées peuvent être réintégrées dans son bénéfice imposable.

Source officielle :
https://bofip.impots.gouv.fr/bofip/476-PGP.html/identifiant=BOI-BIC-CHG-10-10-20-20130109

Autrement dit, il serait dangereux de raisonner ainsi :

« Je suis associé donc je ne peux pas l’utiliser gratuitement, mais je peux simplement prêter la villa gratuitement à mes enfants ou à mes amis. »

Le problème de fond reste le même : pourquoi la SCI renonce-t-elle gratuitement à une recette au profit d’une personne privée ?

Il peut exister certaines situations particulières dans lesquelles une gratuité correspond réellement à l’intérêt de l’entreprise — par exemple une opération promotionnelle justifiée et documentée.

Mais « c’est mon fils », « ce sont des amis » ou « c’est ma famille » ne constitue évidemment pas, en soi, une contrepartie commerciale pour la SCI.


Et l’associé lui-même peut-il louer la villa ?

Oui, le problème n’est pas le fait qu’un associé séjourne physiquement dans le logement.

Le problème est l’avantage gratuit ou anormalement avantageux qui lui serait accordé.

Une occupation personnelle peut donc notamment être organisée comme une véritable location : séjour enregistré, prix réellement payé à la SCI, recette comptabilisée et conditions cohérentes avec la valeur locative du bien.

Il faut toutefois éviter les fausses solutions.

Si une semaine normalement commercialisée 4 000 € est facturée symboliquement 100 € à l’associé, la différence de prix peut elle-même constituer un avantage.

Le BOFiP précise d’ailleurs expressément que l’attribution gratuite ou à prix réduit de la jouissance d’un appartement par une société immobilière soumise à l’IS à l’un de ses associés constitue un avantage imposable.

Source officielle :
https://bofip.impots.gouv.fr/bofip/2362-PGP.html/identifiant=BOI-RPPM-RCM-10-20-20-10-20120912

Il ne suffit donc pas nécessairement de « faire une facture ».

Le prix et les conditions doivent rester cohérents et défendables.

Pour une villa haut de gamme dont le prix peut varier très fortement entre février et le mois d’août, le tarif de marché de la période concernée constitue évidemment un élément important.

La manière précise de traiter cette occupation doit être validée avec le comptable ou le conseil fiscal de la SCI.


L’avantage peut aussi être imposé chez l’associé

Il existe d’ailleurs un deuxième sujet souvent oublié.

Le problème ne concerne pas uniquement la SCI.

La doctrine fiscale précise que les avantages accordés par une société à ses associés peuvent constituer des revenus distribués.

Le BOFiP vise expressément la jouissance gratuite d’un appartement accordée par une société immobilière passible de l’impôt sur les sociétés à un associé.

Source officielle :
https://bofip.impots.gouv.fr/bofip/2362-PGP.html/identifiant=BOI-RPPM-RCM-10-20-20-10-20120912

Une occupation gratuite peut donc avoir des conséquences :

du côté de la SCI, parce qu’elle a renoncé à percevoir une recette ;

mais également du côté de l’associé, parce qu’il a personnellement bénéficié d’un avantage.

Voilà pourquoi il est préférable de régler le sujet en amont plutôt que de simplement bloquer quelques semaines dans le calendrier de location.


Non, la villa n’a pas pour autant l’obligation d’être louée toute l’année

C’est probablement la confusion la plus importante à éviter.

Une SCI à l’IS n’a pas l’obligation de louer son bien 365 jours par an.

Une villa peut :

  • rester disponible sans trouver de voyageur ;
  • connaître naturellement des périodes creuses ;
  • être fermée temporairement ;
  • être indisponible pour entretien ou travaux ;
  • ne pas être commercialisée sur certaines périodes pour des raisons liées à l’exploitation.

Ce n’est donc pas le nombre exact de nuits effectivement louées qui pose problème.

Ce qui change la situation est l’existence d’un bénéficiaire privé de la mise à disposition gratuite.

Exemple 1 : villa vide

La villa est disponible du 1er au 15 novembre.

Personne ne réserve.

Personne ne l’occupe.

Il n’y a pas d’avantage personnel accordé à quelqu’un.

Exemple 2 : occupation par les associés

La SCI retire deux semaines du calendrier en août afin que ses associés puissent y passer gratuitement leurs vacances.

La société renonce volontairement à un revenu pour leur procurer un avantage.

La situation est complètement différente.

Exemple 3 : prêt à des amis

Un associé bloque une semaine en juillet et donne les clés à des amis sans leur faire payer le séjour.

Là encore, la villa n’est pas simplement vacante : une personne bénéficie gratuitement d’un actif appartenant à la société.

C’est cette distinction qu’il faut retenir.


SCI à l’IR : la logique est différente

Toutes les SCI ne sont évidemment pas à l’IS.

Dans une SCI restant soumise à l’impôt sur le revenu et donnant notamment des logements en location nue, l’administration admet qu’un logement puisse être mis gratuitement à disposition des associés ou de tiers.

La société est alors considérée comme se réservant la jouissance du logement.

Source officielle :
https://bofip.impots.gouv.fr/bofip/1237-PGP.html/identifiant=BOI-RFPI-CHAMP-30-20-20200812

Mais la contrepartie fiscale est logique : les charges correspondant à la partie du bien dont le propriétaire se réserve la jouissance ne peuvent pas être traitées exactement comme celles d’un immeuble intégralement destiné à produire des revenus fonciers.

C’est donc un fonctionnement très différent de celui d’une villa exploitée commercialement en location meublée par une SCI à l’IS.

Et c’est précisément pour cette raison qu’il faut commencer par identifier le régime fiscal réel de la SCI avant de tirer une conclusion sur les possibilités d’utilisation personnelle du bien.


Et les dépenses personnelles payées par la SCI ?

Le même raisonnement vaut pour les dépenses.

Une société ne peut pas simplement payer n’importe quelle dépense liée de près ou de loin à la maison au motif que celle-ci lui appartient.

Les dépenses doivent être engagées dans l’intérêt de son activité.

Une dépense correspondant en réalité à un besoin personnel des associés peut donc être remise en cause.

Il est ainsi important de distinguer :

ce qui sert réellement à l’exploitation locative de la villa

de

ce qui procure principalement un avantage personnel aux associés.

Pour une villa exploitée en location saisonnière, une intervention de ménage entre deux voyageurs, les honoraires de conciergerie ou une réparation nécessaire au logement ont évidemment une logique d’exploitation.

Une dépense exclusivement engagée pour le confort personnel d’un associé pendant ses vacances pose une question très différente.


L’amortissement est avantageux aujourd’hui… mais attention à la revente

L’autre conséquence importante d’une SCI à l’IS apparaît souvent plusieurs années plus tard.

L’amortissement permet de diminuer chaque année la valeur comptable du bien et contribue ainsi à réduire le résultat imposable pendant son exploitation.

Mais cette diminution de valeur comptable intervient également lors du calcul du résultat de cession.

La plus-value professionnelle correspond en principe à la différence entre :

le prix de vente

et

la valeur nette comptable du bien.

Pour un élément amortissable, cette valeur nette comptable correspond au prix de revient diminué des amortissements admis en déduction.

Source officielle :
https://entreprendre.service-public.gouv.fr/vosdroits/F33162

Prenons là encore un exemple volontairement simplifié.

Une construction entre à l’actif pour 500 000 €.

Au fil des années, 200 000 € d’amortissements ont été constatés.

Sa valeur nette comptable n’est alors plus que de 300 000 €.

Si le bien est vendu sur la base d’une valeur très supérieure, l’écart taxable peut donc devenir important.

Pour les sociétés soumises à l’IS, les plus-values résultant de la cession d’immeubles sont généralement intégrées au résultat ordinaire de la société et imposées selon les règles de l’IS.

L’amortissement peut donc procurer un avantage fiscal important pendant la détention, mais il ne faut jamais analyser une SCI à l’IS sans réfléchir également à la fiscalité de la sortie.


Une SCI à l’IS transforme donc réellement la manière d’utiliser la villa

C’est finalement le point essentiel.

Une SCI à l’IS peut être parfaitement adaptée à un projet de location saisonnière.

Elle permet de comptabiliser les dépenses réelles liées à l’activité, d’amortir certains actifs et d’organiser la détention d’un patrimoine à plusieurs.

Mais elle implique aussi de changer de logique.

La villa n’est plus simplement « notre maison de vacances que nous louons lorsque nous ne l’utilisons pas ».

Elle appartient à une société.

Et si cette société exerce une activité locative, les relations financières entre elle, ses associés et leurs proches doivent être traitées avec la même rigueur que les autres opérations de l’entreprise.

Cela ne signifie pas que les associés ne pourront plus jamais profiter de la villa.

Cela signifie qu’une utilisation privée ne doit pas être improvisée ou considérée comme automatiquement gratuite simplement parce qu’ils détiennent les parts de la SCI.


Les 6 questions à poser avant d’exploiter une villa en SCI

Avant de mettre une villa détenue par une SCI en location saisonnière, il est donc utile de vérifier avec son expert-comptable, son notaire ou son conseil fiscal :

  1. La SCI est-elle actuellement à l’IR ou à l’IS ?
  2. La location meublée saisonnière entraîne-t-elle son assujettissement à l’IS ?
  3. Quelles dépenses seront réellement déductibles ou amortissables ?
  4. Les associés souhaitent-ils conserver certaines périodes pour leur usage personnel ?
  5. Comment ces séjours personnels devront-ils être facturés et comptabilisés ?
  6. Quelle sera la fiscalité du bien en cas de revente future ?

Quelques questions posées avant le lancement peuvent éviter des difficultés bien plus importantes plusieurs années plus tard.


À retenir

Une villa détenue par une SCI à l’IS n’a pas à être louée toute l’année.

Elle peut rester vide et connaître des périodes sans réservation.

En revanche, un associé ou un dirigeant ne doit pas considérer le bien comme une résidence secondaire dont il peut disposer gratuitement, car la mise à disposition gratuite peut constituer un acte anormal de gestion et l’avantage accordé à l’associé peut également avoir des conséquences fiscales personnelles.

Le prêt gratuit à des enfants, des membres de la famille ou des amis n’est pas davantage automatiquement neutre : sans contrepartie réelle ou intérêt démontrable pour la société, la SCI accorde là encore gratuitement l’usage d’un actif social.

Une occupation personnelle n’est donc pas nécessairement impossible, mais elle doit être organisée et comptabilisée correctement, notamment en envisageant une véritable location à un prix cohérent avec le marché.

La règle simple à retenir est finalement celle-ci :

« Personne ne réserve » n’est pas la même chose que « quelqu’un en profite gratuitement ».


Sources officielles

Impôts.gouv.fr – SCI détenant un local meublé
Activité commerciale, impôt sur les sociétés, charges liées à la location et déclaration n° 2065.
https://www.impots.gouv.fr/particulier/questions/ma-sci-detient-un-local-en-meuble-ou-lindiquer-sur-la-declaration-de-la-sci-et

Impôts.gouv.fr – Les SCI
Location meublée et tolérance administrative lorsque les recettes commerciales ne dépassent pas 10 % des recettes totales.
https://www.impots.gouv.fr/particulier/les-sci

BOFiP – Sociétés civiles et impôt sur les sociétés
Doctrine fiscale relative aux activités commerciales accessoires des sociétés civiles.
https://bofip.impots.gouv.fr/bofip/6585-PGP.html/identifiant=BOI-IS-CHAMP-10-30

Cour administrative d’appel de Bordeaux – 21 mai 2026
Mise à disposition gratuite d’un appartement au bénéfice d’associés ou d’un dirigeant et acte anormal de gestion.
https://www.legifrance.gouv.fr/ceta/id/CETATEXT000054124753

BOFiP – Avantages consentis aux associés
Traitement fiscal des avantages en nature et de la jouissance gratuite ou à prix réduit d’un appartement accordée par une société immobilière soumise à l’IS.
https://bofip.impots.gouv.fr/bofip/2362-PGP.html/identifiant=BOI-RPPM-RCM-10-20-20-10-20120912

BOFiP – Charges non engagées dans l’intérêt de l’entreprise
Principes applicables aux avantages consentis sans contrepartie et aux actes étrangers à une gestion commerciale normale.
https://bofip.impots.gouv.fr/bofip/476-PGP.html/identifiant=BOI-BIC-CHG-10-10-20-20130408

BOFiP – Éléments amortissables
Règles relatives notamment à l’amortissement des constructions et à l’impossibilité d’amortir le terrain.
https://bofip.impots.gouv.fr/bofip/4590-PGP.html/identifiant=BOI-BIC-AMT-10-20-20221221

Service-Public – Imposition des plus-values professionnelles
Calcul à partir de la valeur nette comptable et prise en compte des amortissements.
https://entreprendre.service-public.gouv.fr/vosdroits/F33162


Cet article présente les grands principes fiscaux applicables en août 2026. Le traitement d’une SCI dépend de ses statuts, de son régime fiscal, de la nature précise de son activité et de la situation de ses associés. Il ne remplace pas une analyse individualisée réalisée par un expert-comptable, un notaire ou un conseil fiscal.

Un logement prévu pour 6 personnes peut-il accueillir 6 personnes + un bébé ?

Votre logement est prévu pour 6 personnes et vous recevez une demande très courante :

« Nous serons 6 personnes avec notre bébé, qui dormira dans un lit parapluie. Est-ce possible ? »

La même question peut évidemment se poser pour un logement prévu pour 4, 8 ou 10 personnes : peut-on accueillir un bébé en plus de la capacité habituelle du logement ?

Sur les forums et groupes de propriétaires, une réponse revient souvent :

« Les bébés de moins de 2 ans ne comptent pas. »

Ce n’est pas aussi simple.

Un bébé est bien une personne. Mais selon que l’on parle de la loi française, de votre assurance, de Booking ou d’Airbnb, cette personne supplémentaire n’est pas toujours traitée de la même manière.

Et surtout, la vraie question d’un propriétaire n’est pas seulement : « Puis-je accepter ? »

C’est aussi :

« Si j’accepte et qu’un problème survient, qu’est-ce que je risque ? »

1. Que dit la loi française ?

Pour un meublé de tourisme classique, la réglementation française ne fixe pas une capacité maximale générale simplement parce que votre annonce indique 4, 6 ou 8 personnes.

La Direction générale des Entreprises indique clairement qu’il n’existe pas de limite générale dans la capacité d’un meublé de tourisme.

Voir la réponse officielle de la Direction générale des Entreprises

Concrètement, une maison disposant de 6 couchages classiques peut donc accueillir 6 personnes utilisant ces couchages et un bébé dormant dans un lit bébé adapté sans que le simple fait d’être « 6 + bébé » constitue, en lui-même, une infraction à une règle nationale de capacité.

Le vrai seuil à surveiller apparaît avec les hébergements de plus grande capacité.

Jusqu’à 15 personnes : le bébé ne crée pas, à lui seul, un problème de seuil ERP

Pour le seuil réglementaire qui nous intéresse ici, le calcul est simple :

on compte toutes les personnes réellement accueillies, quel que soit leur âge.

L’article PE 2 du règlement de sécurité vise notamment certains bâtiments ou locaux à usage d’hébergement permettant d’accueillir plus de 15 personnes.

Consulter l’article PE 2 sur Légifrance

Donc :

  • 15 adultes = 15 personnes ;
  • 14 adultes + 1 enfant = 15 personnes ;
  • 14 adultes + 1 bébé = 15 personnes ;
  • 15 adultes + 1 bébé = 16 personnes.

Le sujet n’est donc finalement pas de savoir si la 16e personne est un bébé, un enfant ou un adulte.

Le sujet est le franchissement du seuil.

Pour ce seuil ERP précis, tant que l’hébergement reste à 15 personnes maximum, bébés compris, il ne franchit pas le seuil des « plus de 15 personnes » prévu par cette disposition.

À partir de 16 personnes, si l’hébergement entre dans le champ de l’article PE 2, il doit respecter les obligations de sécurité correspondant à ce régime.

Attention : d’autres règles particulières peuvent exister selon la nature de l’hébergement, notamment pour l’accueil collectif de mineurs hors de leur famille. Ici, nous parlons du cas habituel d’une location touristique familiale.

Si je dépasse 15 personnes, qu’est-ce que je risque réellement ?

Le premier risque n’est pas de recevoir automatiquement une amende parce qu’une 16e personne a franchi la porte.

Le problème est que le passage de 15 à 16 personnes peut faire entrer l’hébergement dans un régime réglementaire différent.

Si l’établissement relève alors de la réglementation ERP mais ne respecte pas les obligations de sécurité applicables, le maire ou le préfet peut notamment imposer une mise en conformité et ordonner la fermeture de l’établissement jusqu’à la réalisation des travaux nécessaires.

En cas de non-respect d’un arrêté de fermeture, le Code de la construction et de l’habitation prévoit une astreinte pouvant atteindre 500 € par jour de retard. Le refus de fermer malgré une mise en demeure peut également être puni de 10 000 € d’amende.

Voir les dispositions du Code de la construction et de l’habitation relatives aux ERP

Et surtout, que se passe-t-il si un accident survient ?

C’est probablement là que le véritable risque doit être compris.

Imaginons un hébergement qui accueille 16 personnes alors qu’il aurait dû respecter des obligations de sécurité supplémentaires liées à cet effectif.

Si un incendie, une évacuation difficile ou un autre accident survient, et qu’un manquement aux règles de sécurité a contribué aux dommages, la responsabilité civile du propriétaire ou de l’exploitant peut être engagée et sa responsabilité pénale peut également être recherchée selon les circonstances.

Par exemple, lorsqu’un manquement à une obligation de prudence ou de sécurité contribue à causer des blessures entraînant une incapacité totale de travail supérieure à trois mois, le Code pénal prévoit jusqu’à 2 ans d’emprisonnement et 30 000 € d’amende. En cas de violation manifestement délibérée d’une obligation particulière de sécurité, les peines peuvent atteindre 3 ans et 45 000 €.

Consulter l’article 222-19 du Code pénal

En cas de décès, l’homicide involontaire est puni de 3 ans d’emprisonnement et 45 000 € d’amende, peines pouvant atteindre 5 ans et 75 000 € lorsqu’une violation manifestement délibérée d’une obligation particulière de prudence ou de sécurité est caractérisée.

Consulter l’article 221-6 du Code pénal

Ces sanctions ne sont évidemment pas automatiques simplement parce que 16 personnes étaient présentes. Il faut notamment établir un manquement, les circonstances de l’accident et son lien avec le dommage.

Mais c’est précisément là que se situe le vrai risque : ce n’est pas seulement de « se faire contrôler » avec une personne de trop. C’est qu’en cas d’accident grave, le fait d’avoir dépassé un seuil réglementaire sans respecter les obligations correspondantes puisse considérablement aggraver la responsabilité du propriétaire ou de l’exploitant.

Et pour un meublé de tourisme classé ?

Le classement mérite une petite précision, même si ce n’est pas le cœur du sujet.

Un meublé classé est évalué en fonction d’une capacité d’accueil et de nombreux équipements doivent être dimensionnés en conséquence : couchages, mobilier, assises, vaisselle, équipements de cuisine, etc.

Le référentiel traite également séparément certains équipements destinés aux bébés.

Cette logique correspond assez bien à la réalité pratique : un logement prévu pour 6 personnes doit être correctement équipé pour ses six occupants habituels, tandis qu’un bébé peut nécessiter un équipement spécifique.

Mais aucun texte que nous avons trouvé ne pose une règle générale disant qu’un bébé est systématiquement exclu — ou systématiquement ajouté — à la capacité officielle d’un meublé classé.

Il vaut donc mieux ne pas inventer une règle que les textes ne formulent pas clairement.

2. Et du côté de l’assurance ?

Avant même de regarder ce que permettent Airbnb ou Booking, il faut vérifier un autre point : votre propre assurance.

Il n’existe pas de règle générale disant :

« Mon logement est prévu pour 6 personnes, j’en ai accueilli 6 + un bébé, donc mon assurance ne fonctionne plus. »

Tout dépend du contrat.

Certains contrats peuvent prévoir une capacité maximale, des conditions particulières liées à l’activité de location saisonnière ou avoir été souscrits sur la base d’informations précises concernant le nombre de personnes susceptibles d’être accueillies.

La question à vérifier est donc très simple :

« Mon contrat fixe-t-il une capacité maximale assurée ou une condition particulière liée au nombre de personnes accueillies ? »

Qu’est-ce que je risque en cas de sinistre ?

Si votre contrat ne fixe aucune restriction particulière et que la présence ponctuelle d’un bébé supplémentaire ne modifie pas les conditions du risque garanti, il n’y a aucune raison de supposer automatiquement que vous ne serez plus couvert.

En revanche, si votre contrat a été établi sur la base d’une capacité précise et que l’occupation réelle ne correspond plus aux informations déclarées à l’assureur, la situation peut devenir plus compliquée en cas de sinistre.

Le Code des assurances prévoit notamment qu’en cas d’omission ou de déclaration inexacte non intentionnelle, une indemnité peut, dans certaines circonstances, être réduite proportionnellement.

Consulter l’article L113-9 du Code des assurances

En cas de réticence ou de fausse déclaration intentionnelle ayant modifié l’appréciation du risque par l’assureur, le Code des assurances prévoit même la possibilité d’une nullité du contrat.

Consulter l’article L113-8 du Code des assurances

Attention : cela ne signifie absolument pas qu’accueillir ponctuellement un bébé en plus entraîne automatiquement l’une de ces conséquences.

Tout dépend de ce qui est prévu dans votre contrat et de ce que vous avez déclaré à votre assureur.

En cas de doute, la solution la plus simple reste de poser la question par écrit :

« Mon logement dispose de 6 couchages et est commercialisé pour 6 personnes. Puis-je ponctuellement accueillir en plus un bébé dormant dans un équipement adapté sans modifier les conditions de garantie de mon contrat ? »

Une réponse écrite de l’assureur permet de sécuriser clairement le sujet.

3. Sur Booking : le « 6 + bébé » peut être explicitement prévu

Booking adopte une approche très pragmatique.

La plateforme permet aux hébergeurs de paramétrer spécifiquement la capacité destinée aux bébés de 0 à 2 ans.

Le propriétaire peut définir combien de bébés peuvent être accueillis dans le logement et décider s’ils sont :

  • inclus dans la capacité habituelle ;
  • ou autorisés en plus de cette capacité.

Voir les paramètres officiels Booking concernant la capacité pour les bébés

Un logement prévu pour 6 personnes peut donc être configuré pour accepter :

6 voyageurs + 1 bébé.

C’est probablement de là que vient la phrase souvent entendue :

« Les bébés ne comptent pas sur Booking. »

La formulation correcte serait plutôt :

Booking permet au propriétaire d’autoriser un ou plusieurs bébés de 0 à 2 ans en plus de la capacité standard, selon son paramétrage.

Ce n’est donc pas une règle de droit français. C’est une possibilité prévue par Booking.

Qu’est-ce que je risque en cas de problème sur Booking ?

Si votre logement est correctement paramétré pour accepter 6 personnes + un bébé et que la réservation correspond à cette configuration, la présence du bébé n’est pas, à elle seule, un dépassement irrégulier des règles de capacité prévues par Booking.

Concernant les dommages, Booking propose notamment, selon les hébergements et les dispositifs applicables, une procédure de demande de paiement pour certains dégâts causés par le voyageur ou les personnes de son groupe.

Dans sa « Damage Policy », Booking précise toutefois qu’il agit essentiellement comme intermédiaire entre l’hébergement et le voyageur. Cette procédure concerne principalement les dommages physiques, bris ou pertes et ne couvre pas notamment les simples infractions non matérielles au règlement intérieur.

Consulter la politique Booking relative aux dommages

Nous n’avons trouvé aucune règle Booking indiquant qu’un bébé accueilli conformément au paramétrage prévu ferait automatiquement perdre au propriétaire le droit d’utiliser cette procédure.

En revanche, comme toujours, il est préférable que la composition réelle du groupe corresponde aux informations enregistrées dans la réservation.

4. Sur Airbnb : la capacité maximale doit être prise au sens strict

Airbnb adopte une position différente de Booking.

Son Centre d’aide indique clairement qu’il ne peut y avoir « aucune exception au respect de la capacité d’accueil maximale définie par l’hôte ».

Airbnb précise également que les voyageurs doivent être honnêtes sur le nombre de personnes concernées par le séjour et respecter le nombre de voyageurs approuvé.

Voir les règles Airbnb sur le nombre maximal de voyageurs

Airbnb indique par ailleurs que les enfants sont pris en compte dans la capacité maximale et distingue, lors de la réservation, les adultes, les enfants et les bébés.

Voir les informations Airbnb concernant les enfants et les bébés

Contrairement à Booking, Airbnb ne prévoit pas de règle générale permettant au propriétaire d’exclure automatiquement les bébés de la capacité maximale.

La lecture pratique à retenir est donc simple : si votre annonce Airbnb est limitée à 6 personnes, il faut considérer cette capacité comme 6 personnes au total, bébé compris.

Autrement dit :

sur Airbnb, ne partez pas du principe qu’un logement pour 6 peut automatiquement accueillir 6 personnes + un bébé.

Qu’est-ce que je risque en cas de problème sur Airbnb ?

Le principal risque est de créer vous-même une incohérence entre :

  • la capacité maximale renseignée dans votre annonce ;
  • la composition de la réservation ;
  • le nombre réel de personnes présentes ;
  • et éventuellement les règles légales applicables au logement.

Cette incohérence peut devenir particulièrement gênante si un litige ou un sinistre survient.

La Garantie dommages des hôtes incluse dans AirCover est soumise à des conditions précises. Airbnb indique notamment qu’il peut refuser totalement ou partiellement un paiement si l’hôte ne respecte pas ses obligations au titre des Conditions Airbnb, des Conditions de paiement ou des politiques de la communauté.

Consulter les Conditions de la Garantie dommages des hôtes Airbnb

Airbnb précise également que cette Garantie dommages n’est pas un contrat d’assurance et qu’elle ne remplace pas l’assurance personnelle du propriétaire.

Cela ne signifie pas :

« J’ai accueilli un bébé de trop, donc AirCover est automatiquement annulé. »

Aucune règle Airbnb que nous avons trouvée ne prévoit une exclusion automatique formulée de cette manière.

Mais si vous avez volontairement dépassé la capacité maximale que vous avez vous-même déclarée, vous vous placez dans une situation moins solide si Airbnb doit ensuite examiner une demande d’indemnisation ou un litige.

La règle pratique est donc simple :

Sur Airbnb, respectez la capacité maximale indiquée sur l’annonce et ne considérez pas qu’un bébé est automatiquement « en plus ».

5. Pourquoi Booking parle-t-il de bébés de 0 à 2 ans ?

Il reste une question logique :

Pourquoi cette limite de 2 ans ?

Nous n’avons trouvé aucun texte français disant :

« Jusqu’à 2 ans, un enfant ne compte pas dans la capacité ; à partir de 2 ans, il compte. »

Cette frontière juridique n’existe pas.

La tranche 0-2 ans est avant tout une catégorie utilisée par Booking pour organiser les réservations familiales.

Elle correspond néanmoins à une réalité pratique assez compréhensible.

Dans une maison disposant de 6 couchages, six personnes peuvent occuper les lits classiques tandis qu’un nourrisson dort dans un lit bébé ou un lit parapluie installé dans la chambre de ses parents.

Le logement n’a alors pas besoin d’un septième couchage classique.

La situation est évidemment différente avec un enfant plus grand qui a besoin de son propre lit alors que les six couchages sont déjà occupés.

Jusqu’à quel âge peut-on utiliser un lit parapluie ?

Il n’existe pas non plus de règle universelle disant :

« Un lit parapluie est utilisable jusqu’à 2 ans exactement. »

Les conditions d’utilisation dépendent du modèle, des indications du fabricant, des éventuelles limites de poids ou de taille et du développement de l’enfant.

Consulter la réglementation relative aux articles de puériculture

Le seuil de 2 ans utilisé par Booking est donc une catégorie de réservation, pas une limite légale ou technique universelle pour les lits parapluie.

Alors, peut-on accueillir un bébé en plus de la capacité du logement ?

La réponse dépend finalement du cadre dans lequel vous vous trouvez.

Côté loi française : pour un meublé classique, accueillir un bébé en plus des couchages habituels n’est pas interdit en soi. Pour le seuil ERP évoqué ici, on compte simplement toutes les personnes réellement accueillies : jusqu’à 15 personnes, bébés compris, ce seuil n’est pas franchi ; à partir de 16, l’hébergement peut relever d’un régime réglementaire différent, avec des conséquences potentiellement importantes en cas de contrôle mais surtout en cas d’accident.

Côté assurance : il n’existe pas de règle universelle. Il faut vérifier si votre contrat prévoit une capacité particulière ou si le nombre d’occupants fait partie des éléments ayant servi à définir le risque assuré.

Sur Booking : un bébé de 0 à 2 ans peut explicitement être autorisé en plus de la capacité standard si votre paramétrage le prévoit.

Sur Airbnb : la capacité maximale doit être prise au sens strict. Une annonce limitée à 6 personnes doit être considérée comme limitée à 6 personnes au total, bébé compris.

Et dans tous les cas : le bébé doit disposer d’un couchage réellement adapté à son âge, son développement et aux recommandations du fabricant.

À retenir

Dire simplement :

« Un bébé ne compte pas. »

est faux ou, au minimum, beaucoup trop simpliste.

Le bébé est bien une personne.

Ce qui change, c’est la manière dont cette personne est prise en compte selon la règle concernée.

La bonne question n’est donc pas seulement « le bébé compte-t-il ? », mais « dans cette situation précise, où doit-il être compté et qu’est-ce que je risque si je dépasse la limite applicable ? »


Article mis à jour en juillet 2026. Les informations présentées sont générales. Les règles applicables à un hébergement particulier, les contrats d’assurance et les conditions des plateformes peuvent prévoir des dispositions spécifiques ou évoluer.

DPE et location saisonnière sur la Côte de Beauté : faut-il s’inquiéter pour louer à Talmont, Meschers ou Royan ?

Vous louez votre maison quelques semaines l’été, ou vous envisagez de le faire. Votre comptable vous parle du DPE, un proche vous dit que les logements mal classés vont être interdits à la location… Faut-il faire venir un diagnostiqueur avant d’accueillir vos premiers voyageurs ? Et si votre maison est classée E, F ou G, pouvez-vous encore la louer ?

Pour une résidence secondaire proposée en location saisonnière, la réponse dépend aujourd’hui des démarches demandées dans votre commune. Les règles ne sont pas les mêmes que pour un logement loué à l’année. Et il faut distinguer ce qui est exigé maintenant de ce qui est prévu pour 2034.

Nous faisons le point pour Royan, Meschers-sur-Gironde, Talmont-sur-Gironde, Saint-Georges-de-Didonne, Vaux-sur-Mer, Saint-Palais-sur-Mer, Mortagne-sur-Gironde et Semussac, avec des exemples concrets et les informations locales confirmées par l’Office de tourisme Royan Atlantique.

Article mis à jour le 4 novembre 2026. Les explications ci-dessous portent principalement sur la location saisonnière d’une résidence secondaire.

Le DPE, à quoi sert-il exactement ?

Le diagnostic de performance énergétique, ou DPE, évalue la performance énergétique et climatique d’un logement. Il lui attribue une classe allant de A à G. A correspond aux logements les plus performants ; F et G désignent les logements souvent appelés « passoires énergétiques ».

Vous connaissez peut-être déjà cette étiquette parce que vous avez acheté ou vendu un bien. Vous en avez aussi entendu parler à propos des interdictions progressives de louer certains logements à l’année. Mais le calendrier de la location à l’année ne s’applique pas automatiquement à une maison louée à des vacanciers.

Pourquoi vous en parle-t-on maintenant pour la location saisonnière ?

La loi du 19 novembre 2024 a introduit de nouvelles exigences énergétiques pour les meublés de tourisme, c’est-à-dire les logements meublés loués à des voyageurs qui n’y établissent pas leur domicile.

Elle distingue deux étapes : une exigence déjà applicable pour obtenir certaines autorisations de mise en location, puis une obligation plus large à partir de 2034. Pour comprendre si vous êtes concerné dès aujourd’hui, il faut donc commencer par la démarche demandée par votre mairie.

Le « changement d’usage » : qu’est-ce que cela veut dire pour votre maison ?

Imaginons que vous possédiez une résidence secondaire. Vous y passez vos vacances et souhaitez la louer à d’autres vacanciers pendant quelques semaines. Vous ne faites pas de travaux : la maison reste exactement la même.

Pourtant, le fait de louer de manière répétée un logement à une clientèle de passage peut constituer juridiquement un changement d’usage : le logement est utilisé pour héberger des touristes plutôt que comme habitation. Il s’agit de son utilisation, pas de sa transformation physique.

Cela ne signifie pas que vous devez systématiquement demander une autorisation. Cette autorisation n’est nécessaire que dans les communes où le dispositif s’applique. Louer seulement quelques semaines par an une résidence secondaire ne vous en dispense pas si votre commune l’exige. Le ministère chargé du Logement explique cette distinction.

Quel est le rapport entre cette autorisation et le DPE ?

Lorsqu’une autorisation de changement d’usage est nécessaire pour mettre le logement en location touristique, vous devez présenter un DPE classé A, B, C, D ou E pour l’obtenir. Un classement F ou G ne satisfait pas cette condition.

Cette règle est prévue par l’article L.631-10 du Code de la construction et de l’habitation. Elle s’applique en métropole. Le niveau requis pour obtenir l’autorisation passera à A, B, C ou D au 1er janvier 2034.

Si votre commune ne demande pas cette autorisation, cette obligation de présenter un DPE A à E ne s’applique pas à votre projet. C’est pour cela que deux maisons comparables, situées dans deux communes voisines, peuvent avoir des démarches différentes.

Déclarer son logement, l’enregistrer, demander une autorisation : est-ce la même chose ?

Ces démarches ont des rôles différents. La déclaration en mairie sert à signaler que vous proposez votre logement en location touristique. Dans les communes où un enregistrement est mis en place, vous obtenez un numéro à faire apparaître sur vos annonces. Enfin, l’autorisation de changement d’usage est l’accord préalable permettant cette utilisation du logement lorsqu’il est exigé localement.

Un formulaire de déclaration et une demande d’autorisation ne sont donc pas interchangeables. De même, le classement d’une commune en « zone tendue » ne permet pas, à lui seul, de conclure qu’une autorisation y est effectivement demandée. Pour notre secteur, nous avons fait confirmer les règles locales directement auprès de l’Office de tourisme.

Quelle est la situation sur les communes de la Côte de Beauté et des environs ?

Pour savoir concrètement quoi faire avant de louer, nous avons interrogé l’Office de tourisme Royan Atlantique sur les règles appliquées dans les communes du secteur.

Dans sa réponse écrite du 4 novembre 2026, l’Office de tourisme nous indique : « À ce jour, il n’y a que la commune de Royan qui demande une autorisation de changement d’usage, après ce sera au choix de chaque commune de l’instaurer ou non. »

Il confirme également qu’en dehors de Royan, le Cerfa n°14004*04 à compléter et à déposer en mairie reste actuellement en vigueur, dans l’attente du déploiement du dispositif national d’enregistrement.

Royan : une autorisation de changement d’usage pour les résidences secondaires

Le dispositif municipal de Royan, adopté le 8 avril 2025, prévoit l’enregistrement des meublés de tourisme et une autorisation de changement d’usage pour les résidences secondaires concernées. Le règlement prévoit une autorisation valable trois ans. Les résidences principales relèvent de règles distinctes et ne doivent pas être assimilées aux résidences secondaires.

Pour obtenir une autorisation de changement d’usage en vue d’une mise en location touristique, le logement doit présenter un DPE classé A à E jusqu’au 31 décembre 2033, puis A à D à compter du 1er janvier 2034, conformément à l’article L.631-10 du Code de la construction et de l’habitation. Un DPE F ou G ne satisfait pas cette condition : il ne s’agit pas d’une simple recommandation.

Les autres communes : une déclaration, sans autorisation de changement d’usage à cette date

Pour Talmont-sur-Gironde, Meschers-sur-Gironde, Saint-Georges-de-Didonne, Vaux-sur-Mer, Saint-Palais-sur-Mer, Mortagne-sur-Gironde et Semussac, la confirmation de l’Office de tourisme permet de préciser qu’aucune autorisation de changement d’usage n’est actuellement exigée pour la location touristique d’une résidence secondaire, au 4 novembre 2026.

Concrètement, vous n’avez donc pas à fournir un DPE A à E pour obtenir une autorisation de changement d’usage puisque votre commune ne demande pas cette autorisation à ce jour. Vous devez toutefois déclarer votre location et respecter les autres obligations applicables. Chaque commune peut faire évoluer ses règles ; nous indiquons ici la situation confirmée au 4 novembre 2026.

Tableau récapitulatif au 4 novembre 2026

CommuneRésidence secondaire : démarches municipalesConséquence concernant le DPE
Talmont-sur-GirondeDéclaration par Cerfa 14004*04 ; pas d’autorisation de changement d’usage à cette datePas de DPE A à E à fournir au titre du changement d’usage
Meschers-sur-GirondeDéclaration par Cerfa 14004*04 ; pas d’autorisation de changement d’usage à cette datePas de DPE A à E à fournir au titre du changement d’usage
Saint-Georges-de-DidonneDéclaration par Cerfa 14004*04 ; pas d’autorisation de changement d’usage à cette datePas de DPE A à E à fournir au titre du changement d’usage
RoyanEnregistrement et autorisation de changement d’usageDPE A à E requis pour obtenir l’autorisation
Vaux-sur-MerDéclaration par Cerfa 14004*04 ; pas d’autorisation de changement d’usage à cette datePas de DPE A à E à fournir au titre du changement d’usage
Saint-Palais-sur-MerDéclaration par Cerfa 14004*04 ; pas d’autorisation de changement d’usage à cette datePas de DPE A à E à fournir au titre du changement d’usage
Mortagne-sur-GirondeDéclaration par Cerfa 14004*04 ; pas d’autorisation de changement d’usage à cette datePas de DPE A à E à fournir au titre du changement d’usage
SemussacDéclaration par Cerfa 14004*04 ; pas d’autorisation de changement d’usage à cette datePas de DPE A à E à fournir au titre du changement d’usage

Source locale : échanges écrits du 4 novembre 2026 avec l’Office de tourisme Royan Atlantique, conservés par CLM. Ce tableau concerne la location saisonnière des résidences secondaires. Il présente les démarches municipales et leur conséquence sur le DPE ; les autres obligations de location restent à respecter.

Le futur enregistrement national ne doit pas être confondu avec cette autorisation

Selon les informations communiquées par l’Office de tourisme le 4 novembre 2026, l’ouverture du portail national, initialement annoncée pour le 20 mai 2026, a été reportée au dernier trimestre 2026, sans date précise connue à ce stade. En attendant, le Cerfa reste applicable dans les communes du tableau hors Royan. La mise en place d’un enregistrement national ne signifie pas, à elle seule, que chaque commune impose une autorisation de changement d’usage ou l’exigence de DPE qui lui est attachée. Les modalités devront être revérifiées lors de l’ouverture effective du portail.

Et en 2034, qu’est-ce qui changera pour votre résidence secondaire ?

Au 1er janvier 2034, l’article L.324-2-2 du Code du tourisme prévoit que les meublés de tourisme respectent les niveaux de performance énergétique d’un logement décent, sauf lorsqu’ils constituent la résidence principale du loueur. En métropole, le niveau requis à cette échéance correspond aux classes A à D, selon les textes actuellement prévus.

Cette fois, la règle concernera aussi les communes qui ne demandent pas d’autorisation de changement d’usage. Une résidence secondaire louée à des vacanciers à Meschers, Talmont, Mortagne ou Semussac sera donc également concernée. Selon les textes actuellement prévus, un logement classé E, F ou G ne respectera plus le niveau requis en métropole à partir de 2034.

Pour les propriétaires qui envisagent de louer durablement, il est utile d’anticiper un diagnostic et, si nécessaire, un programme de travaux. L’absence d’exigence A à E liée au changement d’usage aujourd’hui ne dispense pas de préparer cette échéance.

Faut-il faire un DPE avant de louer en saisonnier ?

Même lorsqu’il n’est pas immédiatement obligatoire, faire réaliser un DPE peut être utile.

Il permet de savoir où se situe le logement, d’anticiper d’éventuelles obligations futures et d’éviter les mauvaises surprises si la commune durcit sa réglementation.

C’est particulièrement important pour les maisons anciennes, les logements peu isolés, les résidences secondaires peu chauffées l’hiver ou les biens situés dans des communes touristiques où les règles peuvent évoluer rapidement.

Sur la Côte de Beauté, beaucoup de logements ont été pensés historiquement pour les vacances d’été. Ils peuvent être agréables en saison, mais moins performants énergétiquement sur l’année.

Cela ne veut pas dire qu’ils sont impossibles à louer. Mais cela veut dire que le DPE devient un critère à surveiller.

Un exemple concret : votre maison est classée F à Semussac

Vous possédez une résidence secondaire à Semussac et souhaitez la louer quelques semaines l’été. Vous avez déjà un DPE, qui classe la maison F.

Au 4 novembre 2026, ce classement ne bloque pas votre projet au titre de l’autorisation de changement d’usage : l’Office de tourisme confirme que Semussac ne demande pas cette autorisation. Vous devez en revanche déclarer le meublé en mairie, immatriculer votre activité et organiser notamment la taxe de séjour et une assurance adaptée.

Pour cette même maison située à Royan, la situation serait différente : un classement F ne permettrait pas d’obtenir l’autorisation de changement d’usage requise pour une résidence secondaire.

Et si vous envisagez de continuer à louer après 2033, il faudra préparer les travaux nécessaires pour atteindre au moins la classe D, selon les textes actuellement prévus. Vous pouvez ainsi distinguer ce qui conditionne votre lancement aujourd’hui et ce qu’il faut anticiper pour les prochaines années.

Le classement en étoiles remplace-t-il le DPE ?

Non. Le classement en meublé de tourisme, de une à cinq étoiles, évalue notamment les équipements, le confort et les services. Le DPE évalue la performance énergétique et climatique. Une maison classée trois étoiles ne dispose donc pas automatiquement d’un DPE A, B, C ou D. Les démarches fiscales, elles aussi, répondent à d’autres règles.

Avant de louer, par quoi commencer ?

Commencez par votre commune et votre projet : s’agit-il de votre résidence principale ou secondaire, et quelle démarche la mairie demande-t-elle ? Pour une résidence secondaire à Royan, le DPE doit être vérifié dans le cadre de la demande d’autorisation. Dans les sept autres communes présentées ici, cette autorisation n’est pas exigée au 4 novembre 2026, selon la confirmation écrite de l’Office de tourisme.

Vous pouvez ensuite préparer la déclaration du logement, l’immatriculation de l’activité, l’assurance et les autres formalités. Si vous souhaitez louer durablement, faites aussi le point sur la performance énergétique de votre bien et sur les travaux éventuellement nécessaires avant 2034.

Chez CLM, nous vérifions ces démarches avec les propriétaires lors de la préparation de leur mise en location. Les règles locales et le dispositif national d’enregistrement pouvant évoluer, leur situation doit être contrôlée au moment du projet. Les informations de cet article sont datées pour vous permettre de savoir sur quelle base vous vous appuyez.

Sources et date de vérification

Dernière vérification : 4 novembre 2026. Sources locales : réponses écrites de l’Office de tourisme Royan Atlantique à CLM, le 4 novembre 2026, sur l’enregistrement, le maintien du Cerfa et les communes imposant une autorisation de changement d’usage ; Ville de Royan – Régulation des meublés de tourisme.

Sources nationales : CCH, article L.631-10 : DPE et autorisation de changement d’usage ; Code du tourisme, article L.324-2-2 : dispositions entrant en vigueur le 1er janvier 2034 ; Ministère chargé du Logement – Location touristique meublée ; Formulaire de déclaration Cerfa 14004*04.

LMNP 2026 : faut-il rester au micro-BIC ou passer au réel ?

Seuil des 15 000 €, classement, ménage, linge, frais de plateforme, conciergerie, intérêts d’emprunt, amortissements : en location saisonnière, le bon choix dépend surtout de vos recettes réelles, de vos charges et du revenu net propriétaire.

Louer une maison, une villa ou un appartement en saisonnier peut sembler simple au départ : publier une annonce, fixer un prix à la nuit, remplir quelques semaines d’été, puis regarder le chiffre d’affaires généré.

Mais en 2026, cette lecture est devenue insuffisante.

Pour un propriétaire, la vraie question n’est plus seulement :

“Combien de nuits vais-je louer ?”

La vraie question devient plutôt :

“Quel chiffre d’affaires sera réellement pris en compte, quels frais vais-je supporter, et combien va-t-il me rester une fois les plateformes, le ménage, le linge, la conciergerie et la fiscalité intégrés ?”

C’est particulièrement important pour les propriétaires de maisons ou villas sur la Côte de Beauté : Meschers-sur-Gironde, Saint-Georges-de-Didonne, Royan, Saint-Palais-sur-Mer, Vaux-sur-Mer ou les communes voisines.

Un bien bien situé peut atteindre des montants significatifs sans être loué toute l’année. Une bonne saison estivale, quelques week-ends hors saison, des ponts, une météo favorable en juin ou septembre et quelques réservations tardives peuvent suffire à faire évoluer totalement la réflexion.

L’objectif de cet article n’est pas de remplacer un expert-comptable. Il est de vous aider à identifier les bons réflexes avant de louer ou de continuer à louer : micro-BIC, classement, régime réel, ménage, linge, frais de plateforme, conciergerie et revenu net propriétaire.

Micro-BIC, classement, régime réel : ne pas mélanger les sujets

Avant de faire les calculs, il faut clarifier un point important.

Le classement en meublé de tourisme et le régime réel ne sont pas deux options qui s’opposent.

Un logement peut très bien être :

  • non classé et au micro-BIC ;
  • classé et au micro-BIC ;
  • non classé et au régime réel ;
  • classé et au régime réel.

Le classement concerne le logement : il permet de faire reconnaître officiellement un certain niveau de confort, d’équipement et de qualité.

Le micro-BIC ou le régime réel concernent la façon de déclarer fiscalement les revenus.

La bonne question n’est donc pas simplement :

“Faut-il classer ou passer au réel ?”

La vraie question est plutôt :

“Au regard de mon chiffre d’affaires, de mes charges et de mon modèle d’exploitation, mon régime fiscal reste-t-il adapté ?”

Pourquoi le seuil des 15 000 € reste un vrai point de vigilance

Pour les meublés de tourisme non classés, le régime micro-BIC est désormais beaucoup moins favorable qu’avant.

Selon l’administration fiscale, pour les meublés de tourisme non classés, le seuil du régime micro-BIC est fixé à 15 000 € de chiffre d’affaires, avec un abattement forfaitaire de 30 %.

Pour les meublés de tourisme classés, le cadre micro-BIC reste plus favorable, avec un seuil plus élevé et un abattement de 50 %.

Ce seuil de 15 000 € peut sembler confortable quand on raisonne uniquement en semaines d’été.

Mais pour une maison familiale ou une villa correctement située, il peut être atteint plus vite qu’on ne l’imagine.

Et surtout, il ne faut pas regarder seulement le prix des nuits. En location saisonnière, le voyageur peut aussi payer des frais de ménage, de linge, de préparation du logement ou d’autres frais liés au séjour.

Lorsque ces frais sont facturés au voyageur, encaissés ou remontés par les plateformes dans les recettes, ils doivent être intégrés dans l’analyse.

C’est souvent là que le propriétaire sous-estime son chiffre d’affaires réel.

Le piège fréquent : raisonner uniquement sur les nuitées

Un propriétaire peut se dire :

“Je loue mon bien 160 € en moyenne réelle sur l’année pendant 75 nuits. Cela fait 12 000 €. Je suis donc largement sous les 15 000 €.”

Mais ce raisonnement peut être incomplet.

Si le voyageur paie aussi du ménage et du linge à chaque séjour, le total à surveiller peut se rapprocher beaucoup plus vite du seuil. Avec 15 séjours et 150 € de ménage + linge par séjour, cela ajoute déjà 2 250 € de recettes à surveiller.

Dans l’esprit du propriétaire, ces frais ne sont pas forcément perçus comme du revenu. Ils servent souvent à payer une dépense réelle : ménage, blanchisserie, draps, serviettes, préparation du logement.

Économiquement, ce raisonnement se comprend.

Mais au micro-BIC, la logique fiscale est différente : le propriétaire déclare ses recettes, puis l’administration applique un abattement forfaitaire. Cet abattement est justement censé représenter les charges, pour simplifier la déclaration.

La simplification a donc une contrepartie : les frais réels ne sont pas déduits un par un.

Cela peut créer un effet ressenti comme injuste :

“Je facture du ménage et du linge, mais cette somme repart presque entièrement dans les frais. Pourtant, elle peut augmenter les recettes prises en compte.”

C’est l’un des points les plus importants à comprendre avant de choisir ou de conserver le micro-BIC.

Exemple terrain : 75 nuits, 15 séjours, ménage et linge inclus

Sur notre secteur, une maison correctement positionnée peut atteindre un volume significatif sans être louée toute l’année.

Pour illustrer le calcul, prenons une hypothèse simple : 75 nuits louées dans l’année, réparties sur environ 15 séjours.

Cela représente une moyenne de 5 nuits par séjour : des séjours plus longs en été, et des séjours plus courts hors saison.

Cet exemple n’est pas une promesse de remplissage. Il sert simplement à comprendre comment les recettes peuvent monter rapidement dès que l’on ajoute au prix des nuits les frais de ménage et de linge facturés aux voyageurs.

Dans cet article, le terme linge désigne les draps, serviettes et éléments textiles nécessaires à la préparation du séjour.

Attention : le prix indiqué ci-dessous correspond au prix moyen réellement encaissé par nuit sur l’année, et non au tarif affiché uniquement en pleine saison. Un bien affiché 150 € en juillet-août peut par exemple avoir un prix moyen annuel plus bas, si certaines nuits sont louées en juin, septembre, octobre ou hors saison.

Prix moyen réellement encaissé par nuitType de bien probableCA nuitées seulesMénage + linge estimésRecettes à surveiller
135 €Appartement / petite maison 4-6 pers.10 125 €15 × 150 € = 2 250 €12 375 €
160 €Maison familiale simple12 000 €15 × 150 € = 2 250 €14 250 €
180 €Maison 6-8 pers.13 500 €15 × 200 € = 3 000 €16 500 €
220 €Maison 8-10 pers.16 500 €15 × 250 € = 3 750 €20 250 €
270 €Grande maison / villa20 250 €15 × 300 € = 4 500 €24 750 €
350 €Villa familiale premium26 250 €15 × 350 € = 5 250 €31 500 €
450 €Grande villa premium33 750 €15 × 400 € = 6 000 €39 750 €

Ce tableau montre une chose importante : le seuil de 15 000 € peut être atteint plus vite qu’on ne le pense, mais il faut raisonner avec un prix moyen annuel réaliste, et non avec le seul tarif de pleine saison.

Un bien affiché 150 € en juillet-août n’a pas forcément un prix moyen annuel de 150 €. Si une partie des nuits est louée en juin, septembre, octobre ou hors saison, le prix moyen réellement encaissé peut être plus bas.

En revanche, dès que le prix moyen annuel progresse, que le nombre de séjours augmente, ou que les frais de ménage et de linge sont plus élevés, les recettes à surveiller montent rapidement.

Par exemple, avec 75 nuits louées et 15 séjours, une maison 6-8 personnes à 180 € de prix moyen réellement encaissé génère 13 500 € de nuitées. Si l’on ajoute 3 000 € de ménage et de linge facturés aux voyageurs, les recettes à surveiller atteignent déjà 16 500 €.

Pour une maison plus grande ou une villa, l’effet est encore plus marqué : les frais de ménage et de linge sont généralement plus élevés, car il y a davantage de surface, de lits, de salles d’eau et de linge à préparer.

Le micro-BIC : simple, mais pas toujours adapté à un bien exploité sérieusement

Le micro-BIC a un avantage évident : il est simple.

Le propriétaire déclare ses recettes, puis l’administration applique automatiquement un abattement forfaitaire.

Cet abattement a une logique : il est censé tenir compte des charges de manière simplifiée, sans obliger le propriétaire à détailler chaque dépense.

C’est donc un régime pratique lorsque les charges sont faibles ou raisonnables.

Mais cette simplicité peut devenir moins adaptée lorsque l’exploitation génère beaucoup de frais :

  • frais de plateforme ;
  • ménage ;
  • linge ;
  • blanchisserie ;
  • consommables ;
  • entretien ;
  • assurance ;
  • petites réparations ;
  • mobilier ;
  • équipements ;
  • frais de conciergerie ;
  • comptabilité ;
  • charges de copropriété le cas échéant.

Pour un bien exploité légèrement, avec peu de frais, le micro-BIC peut rester cohérent.

Mais pour une maison ou une villa exploitée de manière plus professionnelle, avec ménage obligatoire, linge fourni, accueil organisé et conciergerie, il peut donner une vision trop simplifiée de la réalité économique.

Classement : un réflexe à étudier si vous approchez 15 000 €

Le classement en meublé de tourisme peut être une démarche intéressante pour de nombreux propriétaires.

Il ne sert pas seulement à afficher un certain niveau de confort.

Il peut aussi avoir plusieurs effets concrets :

  • rassurer les voyageurs ;
  • donner une image plus professionnelle du bien ;
  • bénéficier d’un cadre micro-BIC plus favorable que le non-classé ;
  • éviter, dans certaines communes, la taxe de séjour majorée applicable aux meublés non classés.

Ce dernier point est parfois oublié.

Pour le voyageur, la taxe de séjour fait partie du coût total du séjour. Un logement classé peut donc être plus lisible et parfois plus attractif qu’un logement non classé soumis à une taxe de séjour proportionnelle ou majorée.

Ce n’est pas l’unique raison de faire classer un bien, mais c’est un élément supplémentaire à intégrer dans la réflexion.

Pour un propriétaire qui souhaite rester au micro-BIC, le classement peut donc être une piste très sérieuse à étudier.

Mais il ne règle pas tout.

Un logement classé peut aussi avoir intérêt à être étudié au régime réel si les charges sont importantes.

Le régime réel : à simuler dès que les charges deviennent importantes

Au régime réel, la logique est différente.

Le propriétaire ne se contente plus d’un abattement forfaitaire. Il peut déclarer ses recettes et déduire certaines charges réellement supportées, selon les règles applicables et avec l’aide d’un professionnel.

Cela peut notamment concerner, selon les cas :

  • les frais de plateforme ;
  • les frais de ménage ;
  • les frais de linge ;
  • les frais de conciergerie ;
  • certaines assurances ;
  • l’entretien ;
  • certaines réparations ;
  • les intérêts d’emprunt ;
  • certains frais comptables ;
  • le mobilier ;
  • les amortissements.

Attention : le régime réel demande plus de rigueur. Il suppose de conserver les factures, de suivre les dépenses, de tenir une comptabilité adaptée et de faire valider les choix par un expert-comptable.

Mais dès qu’un bien génère des recettes significatives et supporte des charges importantes, il mérite souvent une simulation.

Le bon réflexe n’est pas de décider seul.

Le bon réflexe est de demander :

“Avec mes chiffres réels, est-ce que le micro-BIC reste adapté, ou est-ce que le régime réel reflète mieux mon exploitation ?”

Vos charges réelles sont-elles importantes ? Quelques ordres de grandeur

Pour aider à se projeter, il peut être utile de poser des chiffres, même simplifiés.

Les exemples ci-dessous ne remplacent évidemment pas une comptabilité réelle. Ils servent seulement à comprendre l’écart possible entre l’abattement forfaitaire du micro-BIC et les frais effectivement supportés.

Prenons l’exemple d’une location saisonnière qui génère 25 000 € de recettes annuelles.

Ces recettes peuvent inclure les nuitées, mais aussi les frais de ménage et de linge facturés aux voyageurs, selon la manière dont ils sont encaissés ou remontés par les plateformes.

Type de fraisHypothèse simpleMontant annuel estimé
Frais de plateformeEnviron 15 % à 18 % selon les plateformes et le modèle de frais3 750 € à 4 500 €
Ménage + linge15 séjours × 250 €3 750 €
Frais de conciergerieExemple : 20 % du revenu net après frais de plateformeEnviron 4 100 €
Assurance, entretien, consommables, petites réparationsOrdre de grandeur prudent1 000 € à 2 000 €
Total de frais visiblesHors crédit, gros travaux, mobilier et amortissementsEnviron 12 600 € à 14 350 €

Dans cet exemple, les frais visibles représentent déjà environ 50 % à 57 % des recettes, avant même de parler d’intérêts d’emprunt, de mobilier, de travaux ou d’amortissements.

Pour un meublé de tourisme classé au micro-BIC, l’abattement forfaitaire est de 50 %. Si vos frais réels visibles approchent déjà ce niveau, le régime réel mérite clairement une simulation.

Pour un meublé de tourisme non classé, l’abattement forfaitaire est de 30 %. Dans ce cas, dès que les frais réels dépassent 30 % des recettes, le micro-BIC peut devenir beaucoup moins représentatif de la réalité économique du bien.

Lecture rapide : si vous êtes classé et que vos charges visibles dépassent déjà 50 % de vos recettes, le régime réel doit être étudié. Si vous êtes non classé, la vigilance arrive encore plus tôt, puisque l’abattement forfaitaire n’est que de 30 %.

Déjà classé : faut-il rester au micro-BIC ou simuler le régime réel ?

Pour un propriétaire dont le logement est déjà classé, la question est différente de celle du non-classé.

Le classement permet déjà de bénéficier, au micro-BIC, d’un abattement forfaitaire plus favorable que le meublé de tourisme non classé. Dans ce cas, le micro-BIC peut rester intéressant par sa simplicité, surtout si les charges réelles restent modérées.

Mais cela ne veut pas dire qu’il faut automatiquement rester au micro-BIC.

Le bon réflexe consiste à comparer l’abattement forfaitaire avec les charges réellement supportées.

Prenons un exemple volontairement simplifié :

Recettes annuellesMicro-BIC classéCharges réelles estiméesLecture rapide
20 000 €Abattement forfaitaire de 50 %, soit 10 000 €6 000 €Le micro-BIC peut rester intéressant par sa simplicité.
20 000 €Abattement forfaitaire de 50 %, soit 10 000 €10 000 €Le réel mérite une simulation, surtout si des amortissements existent.
20 000 €Abattement forfaitaire de 50 %, soit 10 000 €13 000 €Le régime réel peut devenir plus cohérent économiquement.

Dans cet exemple, on comprend la logique : au micro-BIC classé, l’administration applique automatiquement un abattement de 50 %. Si vos charges réelles sont très inférieures à ce niveau, le micro-BIC peut rester confortable et simple.

En revanche, si vos charges réelles approchent ou dépassent cet abattement, le régime réel doit être étudié sérieusement.

Et surtout, ce calcul ne tient pas encore compte d’un élément important : les amortissements.

Un bien acheté récemment, rénové, meublé ou encore financé par un crédit peut parfois présenter un intérêt réel à être étudié au régime réel, même si les charges visibles ne semblent pas immédiatement dépasser 50 % des recettes.

La bonne question n’est donc pas : “classé ou réel ?”

La bonne question est :

“Mon abattement forfaitaire est-il plus intéressant que mes charges réelles, mes frais financiers et mes amortissements potentiels ?”

C’est précisément le type de comparaison qu’un expert-comptable peut réaliser avec vos chiffres réels.

Micro-BIC ou réel : les 3 questions à se poser

Pour savoir si le régime réel mérite une simulation, voici un test simple.

Il ne remplace pas un expert-comptable, mais il permet d’identifier les signaux d’alerte.

1. Avez-vous encore un crédit immobilier sur ce bien ?

Si le bien est encore financé par un emprunt, les intérêts peuvent peser dans l’équilibre économique.

Au micro-BIC, ils ne sont pas déduits séparément.

Au régime réel, ils peuvent parfois être pris en compte selon la situation.

Si vous avez encore un crédit, le régime réel mérite donc souvent d’être étudié.

2. Vos charges réelles sont-elles importantes ?

Additionnez concrètement les principaux frais liés au bien :

  • frais de plateforme ;
  • ménage ;
  • linge ;
  • frais de conciergerie ;
  • entretien ;
  • assurance ;
  • mobilier ;
  • réparations ;
  • consommables ;
  • charges diverses.

Si ces frais représentent une part importante de vos recettes, il est risqué de conserver le micro-BIC uniquement par habitude.

À partir du moment où vos charges réelles deviennent élevées, une simulation au réel est utile.

3. Le bien a-t-il été acheté récemment, rénové ou fortement équipé ?

Un bien acheté récemment, rénové, meublé ou équipé pour la location saisonnière peut avoir une structure de coûts importante.

Travaux, mobilier, literie, électroménager, décoration, équipements extérieurs, entretien : tout cela peut changer le calcul.

Là encore, le régime réel n’est pas automatiquement gagnant, mais il mérite d’être étudié.

Comment lire ce test ?

Si vous répondez “oui” à deux ou trois questions, cela ne signifie pas que vous devez obligatoirement passer au réel.

Cela signifie simplement que vous avez probablement dépassé le stade du “petit complément de revenu à gérer au feeling”.

Une simulation avec un expert-comptable spécialisé devient alors fortement recommandée.

Tous les modèles d’exploitation ne génèrent pas les mêmes frais

Il faut aussi être honnête : tous les propriétaires ne fonctionnent pas de la même manière.

Certains biens restent attractifs en prix parce que les frais sont limités ou peu visibles :

  • le ménage n’est pas toujours obligatoire ;
  • le linge n’est pas fourni ;
  • le propriétaire intervient lui-même ;
  • la prestation est plus simple ;
  • la préparation du logement repose davantage sur le voyageur.

Ce modèle peut réduire le coût total payé par le voyageur. Il peut aussi limiter les frais facturés via les plateformes, et donc maintenir des recettes apparentes plus basses.

Mais il a une contrepartie.

La qualité dépend davantage du voyageur, de son sérieux et de sa manière de laisser le logement. Pour un propriétaire, cela peut créer un risque sur :

  • la propreté réelle ;
  • la literie ;
  • l’état du logement ;
  • les avis ;
  • l’expérience voyageur ;
  • l’usure du bien ;
  • la régularité entre deux séjours.

À l’inverse, un modèle plus structuré assume davantage de frais :

  • ménage obligatoire ;
  • linge fourni ;
  • logement contrôlé ;
  • consommables de base ;
  • préparation avant arrivée ;
  • accueil organisé ;
  • suivi en cas de problème.

Ce modèle peut augmenter le montant total facturé au voyageur. Il peut aussi augmenter les recettes à surveiller fiscalement.

Mais ce n’est pas un défaut en soi.

C’est souvent le modèle le plus cohérent pour une maison familiale, une villa ou un bien que l’on souhaite positionner plus haut en gamme.

La vraie conséquence est simplement la suivante :

Plus l’exploitation devient qualitative, structurée et externalisée, plus il faut vérifier que le régime fiscal choisi reflète correctement les charges supportées.

Montée en gamme : plus de qualité, mais plus de charges à intégrer

Lorsqu’un propriétaire souhaite louer une maison ou une villa dans de bonnes conditions, il ne peut pas raisonner comme pour un petit logement loué occasionnellement.

Une grande maison implique souvent :

  • plus de chambres ;
  • plus de lits ;
  • plus de salles d’eau ;
  • plus de linge ;
  • plus de surface à nettoyer ;
  • plus d’équipements à vérifier ;
  • plus de consommables ;
  • plus de temps de préparation ;
  • plus d’attentes de la part des voyageurs.

C’est encore plus vrai quand on vise des séjours familiaux, des vacances confortables, des week-ends hors saison ou des biens premium.

Dans ce contexte, le ménage et le linge ne sont pas de simples options.

Ils participent directement à la qualité du séjour, à la satisfaction des voyageurs, aux avis et à la préservation du bien.

Mais ils doivent être intégrés dans le calcul.

Un propriétaire ne doit donc pas seulement demander :

“Combien puis-je louer par nuit ?”

Il doit aussi demander :

“Combien coûte chaque séjour à préparer, combien de rotations vais-je avoir, et combien me restera-t-il réellement après tous les frais ?”

Le vrai mauvais choix : ne rien vérifier

Pour un propriétaire qui approche 15 000 € de recettes avec un meublé de tourisme non classé, la pire option est souvent de ne rien faire.

Deux pistes doivent au minimum être étudiées :

  • faire classer le logement, notamment si le propriétaire souhaite rester dans une logique micro-BIC plus favorable ;
  • faire simuler le régime réel, notamment si les charges, les frais de ménage, le linge, la conciergerie, les intérêts d’emprunt ou les amortissements deviennent significatifs.

Il ne s’agit pas de dire qu’une solution est toujours meilleure que l’autre.

Il s’agit de ne pas conserver un ancien fonctionnement uniquement par habitude.

La location saisonnière évolue, les règles changent, les plateformes transmettent de plus en plus d’informations, et les frais réels d’exploitation augmentent avec le niveau de service attendu par les voyageurs.

Un propriétaire qui veut louer sérieusement doit donc raisonner en revenu net, pas seulement en chiffre d’affaires affiché.

Le rôle d’une conciergerie : accompagner l’exploitation, sans remplacer le fiscaliste

Chez CLM (Conciergerie Locative de Meschers), notre rôle n’est pas de remplacer un expert-comptable ou un conseiller fiscal.

En revanche, notre rôle est d’aider les propriétaires à exploiter leur bien de manière cohérente et professionnelle.

Cela passe notamment par :

  • l’estimation du potentiel locatif ;
  • la réflexion sur le positionnement du bien ;
  • l’adaptation des prix selon la saison ;
  • l’intégration des coûts réels de ménage et de linge ;
  • la mise en valeur du logement ;
  • la qualité de l’annonce ;
  • l’organisation de l’accueil ;
  • le suivi des voyageurs ;
  • le contrôle du logement ;
  • la lecture du revenu net propriétaire.

Nous assumons une logique de qualité : un logement doit être propre, préparé, vérifié et cohérent avec les attentes des voyageurs.

Cette exigence a un coût.

C’est précisément pour cette raison que le propriétaire doit raisonner en revenu net, et non uniquement en prix à la nuit ou en chiffre d’affaires brut.

Lorsque les frais deviennent importants, le bon réflexe est de faire vérifier avec un expert-comptable si le régime fiscal choisi reste adapté.

Pour aller plus loin sur le calendrier fiscal LMNP 2026

Cet article a pour objectif de donner des repères simples pour comprendre à quel moment une location saisonnière mérite une vraie réflexion : chiffre d’affaires, classement, micro-BIC, régime réel, ménage, linge, conciergerie et revenu net.

Pour les propriétaires qui souhaitent aller plus loin sur les échéances fiscales, la CFE, les dates de déclaration ou les obligations à anticiper, le site Réussir sa Location Courte Durée propose un calendrier fiscal LMNP 2026 détaillé.

Consulter le calendrier fiscal LMNP 2026 publié par Réussir sa Location Courte Durée

Ce type de ressource est utile pour suivre les échéances. Mais pour choisir entre micro-BIC et régime réel, ou pour mesurer l’intérêt du classement, il reste indispensable de valider les calculs avec un expert-comptable à partir de votre situation réelle.

Conclusion : avant de louer plus, calculez mieux

En 2026, la location saisonnière ne peut plus se piloter uniquement au ressenti.

Un propriétaire doit savoir :

  • combien son bien peut générer ;
  • quels frais sont facturés au voyageur ;
  • quels frais sont réellement supportés ;
  • si le seuil de 15 000 € devient un sujet ;
  • si le classement est pertinent ;
  • si le régime réel mérite une simulation ;
  • combien coûtent le ménage, le linge, les plateformes et la conciergerie ;
  • combien il reste réellement une fois tous les frais intégrés.

Le bon réflexe n’est pas de paniquer face aux nouvelles règles.

Le bon réflexe est de faire les bons calculs.

Si votre bien approche 15 000 € de recettes en non-classé, il faut être proactif : envisager le classement, faire simuler le régime réel, ou au minimum vérifier que votre fonctionnement reste cohérent.

Si votre bien est déjà classé, le sujet ne disparaît pas pour autant : il faut comparer l’abattement forfaitaire avec vos frais réels, vos éventuels intérêts d’emprunt et vos amortissements possibles.

Un bien loué en saisonnier peut être très rentable. Mais plus il monte en gamme, plus il doit être exploité avec méthode.

Chez CLM, nous accompagnons les propriétaires qui souhaitent louer leur maison, villa ou logement saisonnier sur la Côte de Beauté avec une approche simple : ne pas seulement remplir le calendrier, mais préserver le revenu net propriétaire, la qualité du bien et la satisfaction des voyageurs dans le temps.

Votre conciergerie utilise un channel manager : est-ce vraiment adapté sans carte G ?

Un channel manager peut être un outil très puissant.

Il peut synchroniser les calendriers, centraliser les réservations, mettre à jour les disponibilités, ajuster les prix, connecter plusieurs plateformes et parfois regrouper les messages voyageurs au même endroit.

Pour un hôtel, une agence immobilière, un gestionnaire titulaire d’une carte G ou un propriétaire qui gère lui-même ses annonces, ce type d’outil peut être parfaitement adapté.

Mais pour une conciergerie sans carte G, la question est différente.

La question n’est pas seulement :

“Que peut faire le channel manager ?”

La vraie question est :

“Avec quel type de connexion le fait-il, et cette connexion est-elle compatible avec le cadre d’une conciergerie sans carte G ?”

Car un outil peut permettre techniquement une action que la conciergerie n’a pas forcément intérêt à réaliser juridiquement.

Ce qu’un channel manager peut faire en théorie

Selon les outils et les plateformes connectées, un channel manager peut notamment permettre de :

  • synchroniser les calendriers entre plusieurs plateformes ;
  • éviter les doubles réservations ;
  • mettre à jour les disponibilités ;
  • centraliser les réservations ;
  • modifier les prix ;
  • appliquer des règles tarifaires ;
  • connecter Airbnb, Booking, Abritel, Vrbo ou un site de réservation directe ;
  • regrouper certains messages voyageurs ;
  • piloter plusieurs logements depuis une seule interface ;
  • donner des accès à des collaborateurs ou propriétaires selon les logiciels.

Sur le plan technique, ces fonctionnalités peuvent être très utiles. Elles expliquent pourquoi beaucoup de conciergeries s’intéressent aux channel managers.

Mais pour une conciergerie sans carte G, cette liste ne suffit pas.

Il faut regarder comment l’outil obtient ces droits.

Le vrai sujet : le type de connexion utilisé

Pour une conciergerie sans carte G, le point central n’est pas la fonctionnalité.

C’est la connexion.

Un channel manager peut se connecter à une plateforme de plusieurs manières :

  • avec les identifiants personnels du propriétaire ;
  • avec un compte administrateur ;
  • avec un compte de gestionnaire ou property manager ;
  • avec un accès délégué prévu par la plateforme ;
  • avec une autorisation donnée directement par le propriétaire ;
  • avec un accès co-hôte, lorsque la plateforme le prévoit.

Ces modes de connexion ne se valent pas.

Pour une conciergerie sans carte G, utiliser les identifiants personnels du propriétaire ou un accès de gestionnaire complet n’est pas comparable à un accès co-hôte identifié et encadré.

Un channel manager ne change pas la nature de l’accès utilisé.
S’il se connecte via le compte propriétaire, il centralise une action réalisée sous l’identité du propriétaire.
S’il se connecte via un compte gestionnaire ou PMS, il se rapproche d’une logique de gestion complète.

Et c’est précisément ce qui pose problème.

Ce qu’une conciergerie sans carte G ne devrait pas faire via un channel manager

Une conciergerie sans carte G ne devrait pas utiliser un channel manager pour faire ce qu’elle ne pourrait pas faire directement sur les plateformes.

Concrètement, elle doit exclure les usages suivants :

  • connecter Airbnb, Booking, Abritel ou Vrbo avec les identifiants personnels du propriétaire ;
  • agir sous l’identité numérique du propriétaire ;
  • utiliser un compte administrateur ou gestionnaire lorsqu’il revient à piloter l’établissement comme un professionnel de la gestion ;
  • modifier librement les prix sans ordre de mission précis ;
  • activer une tarification automatique non encadrée ;
  • activer une réservation instantanée sans règles validées par le propriétaire ;
  • centraliser les réservations, messages et paramètres comme un gestionnaire complet sans cadre adapté ;
  • organiser des flux financiers confus ou centralisés sans séparation claire.

Le fait que le channel manager permette techniquement ces actions ne suffit pas.

Le sujet est de savoir si la conciergerie peut les réaliser dans son propre cadre juridique.

Pourquoi Airbnb reste le cas le plus lisible

Airbnb est aujourd’hui le cas le plus lisible, car la plateforme prévoit un véritable modèle co-hôte.

Dans ce modèle, le propriétaire reste titulaire de l’annonce, tandis que la conciergerie peut intervenir avec son propre compte, selon des permissions accordées par le propriétaire.

Airbnb permet en effet à un hôte d’ajouter un co-hôte à une annonce et de lui attribuer des autorisations. Source : Airbnb – ajouter des co-hôtes à une annonce.

Airbnb détaille également les actions possibles selon les permissions accordées au co-hôte, notamment lorsque celui-ci dispose d’un accès intégral. Source : Airbnb – ce que les co-hôtes peuvent faire.

Ce modèle n’autorise pas tout automatiquement. Il doit rester encadré par un ordre de mission : prix minimum, prix maximum, périodes, durée minimale de séjour, règles de réservation, tarification automatique ou non, et limites d’intervention.

Mais au moins, Airbnb propose un type de connexion cohérent avec une séparation claire des rôles.

C’est ce qui rend Airbnb beaucoup plus adapté à une conciergerie sans carte G que les plateformes qui ne proposent pas de véritable accès co-hôte.

Pourquoi Booking, Abritel et Vrbo posent davantage problème

Booking, Abritel et Vrbo peuvent être parfaitement adaptés à un propriétaire autonome, un hôtelier, une agence immobilière, un gestionnaire ou un professionnel titulaire d’une carte G.

Mais ces plateformes ne proposent pas, à ce jour, un modèle aussi clair que le co-hôte Airbnb pour une conciergerie sans carte G.

Booking.com fonctionne notamment autour de comptes extranet, administrateurs ou utilisateurs, avec des droits d’accès propres à l’établissement. Source : Booking.com – types de comptes extranet et droits d’accès.

Vrbo / Abritel propose de son côté des espaces propriétaires et des outils destinés aux gestionnaires immobiliers intégrés. Source : Vrbo – tableau de bord des gestionnaires immobiliers intégrés.

Lorsqu’un channel manager connecte ces plateformes, il utilise les accès et API que ces plateformes mettent à disposition.

Si ces accès relèvent d’un compte propriétaire, d’un compte administrateur, d’un extranet établissement, d’un compte gestionnaire ou d’un modèle property manager, le channel manager ne peut pas transformer cette connexion en accès co-hôte juridiquement clair.

Un channel manager peut synchroniser Booking, Abritel ou Vrbo. Il ne peut pas inventer un modèle de cogestion que la plateforme ne prévoit pas.

C’est la limite principale.

Le problème ne vient donc pas forcément du channel manager lui-même. Il vient du fait que la plateforme d’origine ne prévoit pas un mode d’accès adapté à une conciergerie sans carte G.

Le cas Guesty : intéressant, mais il confirme surtout qu’Airbnb est à part

Certains outils semblent plus avancés que d’autres.

Guesty, par exemple, documente une intégration des annonces Airbnb en co-hôte. Cette approche peut être intéressante, car elle peut permettre, dans certains cas, d’éviter le partage des identifiants du propriétaire sur Airbnb.

Guesty précise toutefois que seules les annonces Airbnb en co-hôte avec accès intégral sont supportées. Source : Guesty – intégrer des annonces Airbnb co-hosted.

Mais cela confirme surtout un point : lorsque l’intégration est propre, c’est parce qu’elle s’appuie sur une architecture déjà prévue par Airbnb.

Autrement dit, Guesty peut être une piste intéressante pour organiser des annonces Airbnb en co-hôte, sous réserve d’un ordre de mission très précis.

Mais cela ne règle pas automatiquement le sujet du multicanal avec Booking, Abritel ou Vrbo.

Le rôle d’un channel manager est justement de centraliser plusieurs plateformes. Si la séparation claire des rôles n’est vraiment possible que sur Airbnb, alors le channel manager ne résout pas complètement le problème pour une conciergerie sans carte G.

Channel manager et conciergerie sans carte G : la grille simple

Plateforme ou connexionType d’accèsLecture pour une conciergerie sans carte G
AirbnbAccès co-hôte identifiéLisible, si ordre de mission précis
Airbnb via accès intégralDroits très largesPossible uniquement si fortement encadré
Booking.comCompte établissement, administrateur, utilisateur ou connectivité partenaireMoins adapté : pas d’équivalent co-hôte clair
Abritel / VrboCompte propriétaire, gestionnaire ou PMS intégréMoins adapté : logique propriétaire / property manager
Channel manager connecté avec les mots de passe propriétaireIdentité numérique du propriétaireÀ exclure pour une conciergerie sans carte G
Channel manager connecté par le propriétaire avec délégation claireAutorisation propre, selon plateformeÀ analyser plateforme par plateforme

Attention aux promesses trop générales du multicanal

Il ne s’agit pas de dire que les éditeurs de channel managers sont de mauvais outils.

Beaucoup font leur travail : ils exploitent les API disponibles, développent des connexions, proposent des sous-comptes, améliorent la synchronisation, centralisent les calendriers et facilitent l’organisation quotidienne.

Le problème vient plutôt d’une promesse parfois trop générale :

“Gérez toutes vos plateformes au même endroit.”

Techniquement, c’est souvent vrai.

Mais pour une conciergerie sans carte G en France, la question est plus précise :

“Puis-je gérer toutes ces plateformes au même endroit avec un type de connexion adapté à mon cadre juridique ?”

Et en l’état, pour Booking, Abritel ou Vrbo, la réponse est beaucoup moins favorable que pour Airbnb.

Avec carte G ou sans carte G : ce n’est pas le même cadre

Un même outil peut être adapté à un professionnel, et inadapté à un autre.

Un channel manager peut être parfaitement cohérent pour :

  • un hôtelier ;
  • un propriétaire qui gère lui-même ses annonces ;
  • une agence immobilière ;
  • un professionnel titulaire d’une carte G ;
  • un property manager structuré ;
  • un gestionnaire disposant d’un mandat et d’un cadre adapté.

Mais une conciergerie sans carte G ne peut pas se comporter comme un gestionnaire complet.

Elle doit rester dans son rôle : assistance opérationnelle, accueil, coordination, préparation du logement, suivi pratique, optimisation dans les limites d’un ordre de mission.

Ce n’est donc pas l’outil qui détermine la conformité.

C’est l’usage réel qui en est fait, et surtout le type de connexion utilisé.

Une évolution possible à l’avenir

Il faut aussi finir sur une note positive.

Les channel managers ne sont pas forcément le problème. Beaucoup font tout leur possible pour exploiter les API disponibles, améliorer les connexions et proposer des outils plus propres.

Mais ils restent dépendants de ce que les plateformes leur permettent réellement de faire.

Aujourd’hui, Airbnb est plus avancé sur la logique co-hôte. Booking, Abritel et Vrbo ne proposent pas encore, à notre connaissance, un modèle équivalent aussi clair et exploitable pour une conciergerie sans carte G.

Mais cela peut évoluer.

Le jour où ces plateformes proposeront de vrais accès délégués comparables au modèle co-hôte Airbnb, avec des API permettant une intervention claire, traçable, révocable et limitée, les channel managers seront probablement les premiers à intégrer ces possibilités.

Ce jour-là, le multicanal pourra devenir beaucoup plus lisible pour les conciergeries sans carte G.

En attendant, la prudence reste la meilleure preuve de professionnalisme.

Notre position chez CLM

Chez CLM, nous ne refusons pas les outils par principe.

Nous refusons les montages flous.

Pour une conciergerie sans carte G, le plus important n’est pas d’être partout à tout prix. Le plus important est d’utiliser les bons canaux, avec les bons accès, dans le bon cadre.

C’est pourquoi nous privilégions les modèles les plus lisibles :

  • Airbnb en co-hôte, avec un accès identifié et un ordre de mission précis ;
  • la réservation directe structurée, avec propriétaire clairement identifié comme loueur, conditions lisibles, séparation des flux financiers, taxe de séjour calculée et éléments de facturation préparés.

Booking, Abritel, Vrbo et les channel managers peuvent avoir leur place dans certains cadres professionnels.

Mais pour une conciergerie sans carte G, leur usage doit être analysé avec une grande prudence.

Un outil multicanal ne doit jamais conduire à utiliser les mots de passe personnels des propriétaires, à brouiller les responsabilités ou à donner à la conciergerie une place de gestionnaire complet.

Conclusion : le problème n’est pas ce que le channel manager sait faire, mais comment il le fait

Un channel manager peut être un excellent outil.

Mais pour une conciergerie sans carte G, son usage dépend entièrement du type de connexion utilisé avec chaque plateforme.

Si le channel manager se connecte via un accès co-hôte Airbnb, avec un ordre de mission précis, le cadre peut être lisible.

Si le channel manager se connecte à Booking, Abritel ou Vrbo via des comptes propriétaires, administrateurs, gestionnaires ou PMS, le cadre est beaucoup moins adapté à une conciergerie sans carte G.

La question n’est donc pas :

“Le channel manager peut-il le faire ?”

La vraie question est :

“La conciergerie sans carte G a-t-elle le droit de le faire avec ce type de connexion ?”

À ce jour, Airbnb est le cas le plus lisible grâce au modèle co-hôte.

Pour Booking, Abritel, Vrbo et les autres plateformes qui ne proposent pas d’équivalent clair, le multicanal via channel manager reste beaucoup plus difficile à sécuriser.

Cet article présente une analyse pratique issue de notre expérience de terrain. Il ne remplace pas l’avis d’un avocat, d’un expert-comptable, d’un fiscaliste ou de tout autre professionnel qualifié. Chaque situation doit être appréciée selon le contrat, les plateformes utilisées, les accès réellement accordés, les flux financiers et l’organisation concrète de la prestation.

Conciergerie sans carte G : Airbnb, Booking, Abritel, channel manager… quelles solutions utiliser ?

Conciergerie sans carte G : Airbnb, Booking, Abritel, channel managers… quelles solutions utiliser ?

Lorsqu’une conciergerie ne possède pas de carte professionnelle de gestion immobilière – communément appelée carte G, une question revient rapidement :

Peut-elle gérer les locations de ses propriétaires sur Airbnb, Booking, Abritel ou à l’aide d’un channel manager ?

Nous nous sommes nous-mêmes posé cette question chez CLM – Conciergerie Locative de Meschers.

Nous avons étudié plusieurs plateformes, testé différents modes d’accès et échangé avec des éditeurs de logiciels de gestion. Avec le recul, nous avons compris que la question « quelle plateforme peut-on utiliser ? » était finalement trop simple.

La vraie question est plutôt :

Qui agit ? Pour le compte de qui ? Avec quels accès ? Sous quelle identité ? Avec quels droits ? Et jusqu’où la conciergerie intervient-elle réellement ?

Car une plateforme ou un logiciel peut être techniquement excellent sans que son fonctionnement soit forcément adapté à l’organisation d’une conciergerie travaillant pour plusieurs propriétaires indépendants sans carte G.

C’est cette différence entre l’outil, l’accès technique et le rôle réellement exercé que nous souhaitons expliquer dans cet article.


1. Loi Hoguet : ce sont les actes réellement accomplis qui comptent

La loi n° 70-9 du 2 janvier 1970, dite loi Hoguet, s’applique notamment aux personnes qui, de manière habituelle, se livrent ou prêtent leur concours, même à titre accessoire, à certaines opérations portant sur les biens d’autrui, parmi lesquelles figurent la location et la sous-location, saisonnières ou non.

Les activités visées par cette loi sont soumises à la détention de la carte professionnelle correspondant aux opérations exercées.

La loi précise également que la location ou sous-location saisonnière relève de l’activité de gestion immobilière lorsqu’elle constitue l’accessoire d’un mandat de gestion.

👉 Légifrance – loi Hoguet, article 1-1

Autrement dit, le vocabulaire utilisé dans un contrat ou sur un site internet ne suffit pas à lui seul à définir la situation.

Une entreprise peut se présenter comme une « conciergerie » : ce sont malgré tout les prestations qu’elle réalise effectivement qui doivent être regardées.

Chez CLM, nous avons donc choisi de maintenir une séparation aussi claire que possible entre le propriétaire et notre intervention : le propriétaire reste le loueur, conserve la maîtrise de son bien et de ses principales règles de location, tandis que CLM intervient dans un cadre contractuellement défini.


2. Utiliser le mot de passe du propriétaire : bien plus qu’un simple problème technique

Lorsqu’une plateforme doit être utilisée par une conciergerie, une première question nous paraît essentielle :

La conciergerie dispose-t-elle de son propre accès ou doit-elle utiliser le compte et le mot de passe personnels du propriétaire ?

La différence est loin d’être anodine.

Lorsqu’une conciergerie se connecte directement avec les identifiants du propriétaire, la plateforme ne distingue plus réellement deux intervenants. Pour elle, c’est le propriétaire qui agit.

Cela pose plusieurs problèmes.

  • Il devient beaucoup plus difficile de savoir qui a effectué quelle action.
  • La conciergerie peut disposer de droits beaucoup plus larges que ceux nécessaires à sa mission.
  • Elle peut avoir accès à des messages, coordonnées voyageurs, données de réservation, informations financières ou autres éléments personnels.
  • Le propriétaire partage un secret d’authentification qui devrait normalement rester personnel.
  • La séparation entre propriétaire et prestataire devient beaucoup moins visible.

Un véritable sujet de sécurité et de RGPD

La CNIL recommande de disposer d’un identifiant unique par utilisateur et d’éviter les comptes partagés. L’objectif est notamment de pouvoir limiter les droits accordés et de conserver une véritable traçabilité des accès et des actions.

Lorsqu’un compte contient des données personnelles de voyageurs, ce point prend évidemment encore davantage d’importance.

Le partage de compte n’est donc pas seulement une mauvaise habitude informatique : il peut créer de réelles difficultés en matière de sécurité, d’habilitation, de confidentialité et de responsabilité.

Et un sujet également lié à la loi Hoguet

Le simple fait de connaître un mot de passe ne constitue pas, à lui seul, une activité de gestion immobilière.

En revanche, ce que la conciergerie réalise ensuite grâce à cet accès est beaucoup plus important.

Si elle utilise habituellement le compte personnel du propriétaire pour administrer son annonce, modifier les prix et les disponibilités, intervenir sur les réservations, modifier des conditions ou communiquer sous l’identité du propriétaire, la frontière entre simple assistance et activité de gestion ou d’entremise devient nettement plus difficile à distinguer.

Le problème juridique n’est donc pas le mot de passe en lui-même : c’est le rôle que la conciergerie exerce derrière ce mot de passe.

Chez CLM, nous ne demandons pas les identifiants ni les mots de passe personnels des propriétaires. Lorsqu’une plateforme permet un accès délégué, nous utilisons notre propre compte. Lorsqu’elle ne le permet pas dans des conditions suffisamment claires, nous préférons ne pas prendre en charge l’administration du compte.


3. Airbnb : un véritable système de co-hôte

Airbnb se distingue aujourd’hui par l’existence d’un véritable rôle de co-hôte.

Le propriétaire reste titulaire de son annonce et invite une autre personne, avec son propre compte Airbnb, à l’aider dans sa gestion.

Plusieurs niveaux d’autorisation peuvent être accordés :

  • consultation du calendrier ;
  • calendrier et messagerie ;
  • ou accès intégral.

👉 Airbnb – fonctionnement des co-hôtes

Pour nous, l’intérêt principal est simple : le propriétaire et la conciergerie existent chacun sous leur propre identité numérique.

Le propriétaire conserve son compte. CLM utilise le sien. L’accès peut être modifié ou supprimé.

Airbnb développe d’ailleurs aujourd’hui son propre Réseau de co-hôtes, qui permet aux propriétaires de faire appel à des prestataires locaux pour différentes missions : communication avec les voyageurs, assistance sur place, prix et disponibilités, ménage ou encore gestion des demandes de réservation.

Cela ne signifie toutefois pas que le système de co-hôte résout à lui seul toutes les questions juridiques.

Airbnb organise techniquement la délégation. Il ne décide pas à la place du droit français de la qualification juridique de la prestation.


4. Même avec Airbnb, l’accès intégral doit avoir des limites

Un co-hôte disposant de l’accès intégral Airbnb peut bénéficier de droits particulièrement étendus.

Il peut notamment gérer les prix et le calendrier, modifier certaines informations de l’annonce, communiquer avec les voyageurs et intervenir sur les réservations.

Techniquement, Airbnb lui en donne la possibilité.

Mais chez CLM, nous distinguons ce que la plateforme permet de ce que le propriétaire nous autorise à faire.

Nous préférons donc définir en amont un cadre de mission précisant notamment :

  • les périodes ouvertes à la location ;
  • les prix minimums et les éventuels prix cibles ou maximums ;
  • les durées minimales de séjour ;
  • la politique concernant les courts séjours ;
  • les animaux acceptés ou non ;
  • les conditions particulières du logement ;
  • la marge de manœuvre accordée à CLM ;
  • les décisions nécessitant une validation du propriétaire.

L’objectif n’est pas de solliciter le propriétaire pour chaque modification de quelques euros.

L’objectif est justement de définir suffisamment bien le cadre pour que la conciergerie puisse être réactive sans disposer d’un pouvoir de décision illimité.

Un accès intégral à une plateforme ne doit pas devenir un mandat implicite pour décider de tout.


5. Booking.com : une délégation existe… mais notre expérience montre vite ses limites

Booking.com est évidemment une plateforme majeure pour commercialiser une location touristique.

Et contrairement à ce que l’on pourrait penser, il est possible d’ajouter un autre utilisateur à un établissement au lieu de lui communiquer simplement le compte principal.

Dans notre propre configuration, nous avons ainsi pu ajouter notre adresse de conciergerie comme utilisateur d’un premier établissement Booking.

Le fonctionnement semblait donc, au départ, assez proche de ce que nous recherchions.

Le problème est apparu avec le propriétaire suivant.

Lorsqu’un deuxième propriétaire indépendant a voulu ajouter cette même adresse e-mail CLM à son propre établissement, Booking a refusé l’association.

Il s’agit ici de notre retour d’expérience sur la configuration que nous avons testée, et non d’une affirmation selon laquelle Booking ne permettrait aucune forme de gestion multi-établissements.

Booking dispose évidemment de solutions destinées aux structures gérant plusieurs établissements.

Mais ce que nous cherchions était différent : permettre à plusieurs propriétaires juridiquement indépendants d’ajouter, chacun sur son propre compte et son propre établissement, le même compte professionnel de conciergerie.

Dans notre cas, nous n’avons pas réussi à reproduire simplement le modèle Airbnb dans lequel un seul compte CLM peut être invité comme co-hôte par plusieurs propriétaires.


6. Pourquoi ne pas simplement utiliser les identifiants Booking de chaque propriétaire ?

Ce serait techniquement une solution simple : conserver un identifiant et un mot de passe pour chaque propriétaire et se connecter à son établissement lorsque cela est nécessaire.

Mais c’est précisément l’organisation que nous ne souhaitons pas retenir.

D’abord pour les raisons de sécurité, de traçabilité et de protection des données évoquées plus haut.

Ensuite parce que les conditions d’utilisation des comptes partenaires Booking encadrent elles-mêmes très strictement les identifiants de connexion et interdisent leur partage.

Enfin parce qu’une conciergerie qui utilise quotidiennement le compte personnel d’un propriétaire pour piloter ses réservations, ses tarifs, ses échanges et ses disponibilités agit techniquement exactement comme lui.

Pour une structure qui souhaite justement conserver une séparation claire entre propriétaire et prestataire, cette organisation nous paraît difficilement satisfaisante.


7. Et si le propriétaire continue lui-même à gérer Booking ?

Une autre solution est évidemment envisageable.

Le propriétaire peut conserver son compte Booking, gérer lui-même son calendrier, ses réservations et éventuellement sa communication, tandis que la conciergerie prend ensuite en charge uniquement la partie opérationnelle :

  • préparation du logement ;
  • ménage et linge ;
  • accueil ;
  • check-out ;
  • assistance locale ;
  • interventions pendant le séjour.

Cette organisation peut parfaitement convenir à certains propriétaires et à certaines conciergeries.

Nous ne prétendons donc pas qu’il faudrait absolument renoncer à Booking.

En revanche, ce modèle ne correspond pas à la façon dont nous souhaitons organiser CLM.

Il implique en effet une gestion fragmentée :

  • une partie de l’information reste chez le propriétaire ;
  • la conciergerie doit être informée rapidement de toute nouvelle réservation ou modification ;
  • la communication peut être répartie entre plusieurs interlocuteurs ;
  • une annulation ou une modification tardive doit être retransmise ;
  • le calendrier opérationnel de la conciergerie dépend de données qu’elle ne maîtrise pas directement.

Ce n’est pas impossible.

C’est simplement plus contraignant et moins fluide opérationnellement que le modèle que nous recherchons.

C’est pour cette raison que CLM n’a pas retenu cette organisation à ce jour.


8. Abritel / Vrbo : le même problème de séparation des rôles

Abritel / Vrbo distingue dans ses conditions les propriétaires et les gérants immobiliers.

👉 Abritel / Vrbo – conditions générales propriétaires et gérants immobiliers

Cette distinction est logique du point de vue de la plateforme.

Mais être qualifié de « gérant » par une plateforme numérique ne répond pas à lui seul à la question de savoir quel cadre professionnel est nécessaire en France pour exercer les actes concernés.

Pour une conciergerie sans carte G, nous revenons donc toujours à la même interrogation :

Pouvons-nous intervenir avec notre propre identité et des droits clairement délégués, ou devons-nous administrer le compte du propriétaire comme si nous étions lui ?

Lorsque cette distinction n’est pas suffisamment claire, nous préférons ne pas prendre en charge nous-mêmes l’administration complète du compte.


9. Channel managers : une idée très séduisante sur le papier

Lorsque nous avons commencé à développer CLM, le channel manager semblait presque incontournable.

Son principe est extrêmement intéressant : connecter plusieurs plateformes à un logiciel unique afin de centraliser :

  • les calendriers ;
  • les disponibilités ;
  • les tarifs ;
  • les réservations ;
  • parfois les messages voyageurs ;
  • les équipes et les interventions ;
  • et, selon les logiciels, une partie de la relation propriétaire.

Ces outils répondent historiquement à un besoin évident : permettre à un propriétaire, notamment lorsqu’il possède plusieurs logements, de les diffuser et de les gérer plus facilement sur plusieurs plateformes.

Certains outils proposent aujourd’hui également des fonctionnalités destinées aux professionnels, aux property managers ou aux conciergeries : comptes propriétaires, utilisateurs secondaires, équipes ménage, automatisations ou tableaux de bord séparés.

Lors de nos recherches, plusieurs solutions nous ont ainsi été présentées commercialement comme parfaitement adaptées aux besoins d’une conciergerie.

Nous avons donc naturellement regardé ces outils avec beaucoup d’intérêt.

Mais c’est en allant plus loin dans leur fonctionnement technique que nous avons découvert le vrai sujet.


10. Le sous-compte du channel manager ne dit pas comment la plateforme est réellement connectée

Un logiciel peut proposer une architecture interne parfaitement organisée :

  • un compte administrateur pour la conciergerie ;
  • un compte différent pour chaque propriétaire ;
  • des droits personnalisés ;
  • des comptes spécifiques pour le ménage ou les collaborateurs ;
  • un accès limité aux informations nécessaires.

Tout cela est très utile.

Mais cela ne répond pas forcément à la question essentielle :

Quel compte Airbnb, Booking ou Vrbo est réellement connecté derrière le logiciel ?

Le propriétaire peut disposer d’un joli espace séparé dans le channel manager tandis que, techniquement, le logiciel a obtenu une connexion beaucoup plus large au compte principal de la plateforme.

Le fait qu’un logiciel propose des « sous-comptes propriétaires » ne suffit donc pas, à lui seul, à démontrer que la relation entre propriétaire, conciergerie et plateforme est correctement séparée.

C’est pourquoi les bonnes questions à poser à un éditeur sont plutôt :

  • Qui autorise la connexion à Airbnb ?
  • Le compte connecté est-il celui du propriétaire ou celui du co-hôte ?
  • Le propriétaire doit-il communiquer son mot de passe ?
  • La connexion porte-t-elle sur une annonce précise ou sur son compte complet ?
  • Comment fonctionne cette délégation sur Booking ?
  • Et sur Vrbo / Abritel ?
  • Quels droits le PMS obtient-il réellement sur chaque plateforme ?

11. Le problème ne vient pas forcément du channel manager

C’est un point important, car il serait injuste d’en conclure que les channel managers sont « mal faits ».

Leur travail consiste justement à utiliser les interfaces et les autorisations que les plateformes mettent à leur disposition.

La difficulté apparaît lorsqu’une plateforme ne prévoit pas elle-même un mode de délégation correspondant clairement à la relation :

propriétaire indépendant → conciergerie indépendante → accès limité et identifiable.

Dans ce cas, le logiciel intermédiaire ne peut pas nécessairement inventer cette délégation.

Un channel manager ne transforme pas automatiquement une plateforme qui ne prévoit pas un accès délégué adapté en une plateforme qui le prévoit.

C’est probablement l’un des principaux enseignements de nos recherches.

Un channel manager peut être parfaitement adapté à un propriétaire multipropriétaire, à un hôtelier ou à un professionnel disposant du cadre nécessaire pour administrer plusieurs biens.

La même solution peut être beaucoup moins évidente pour une conciergerie sans carte G qui intervient pour dix propriétaires juridiquement indépendants et souhaite que chacun conserve son propre compte et son propre rôle.


12. OwnerRez : un exemple très parlant avec Airbnb

La documentation d’OwnerRez illustre particulièrement bien cette différence.

OwnerRez permet de travailler avec des annonces Airbnb sur lesquelles l’utilisateur intervient comme co-hôte.

Mais pour établir une nouvelle connexion Airbnb au channel manager, OwnerRez indique que les identifiants du titulaire principal du compte Airbnb doivent être utilisés, et non ceux du co-hôte.

👉 OwnerRez – Airbnb Co-hosting

Ce n’est pas une critique d’OwnerRez.

C’est simplement un exemple très concret montrant qu’un logiciel peut parfaitement gérer ensuite des fonctions de co-hébergement tout en nécessitant, au moment de la connexion, un accès du titulaire principal.

Pour une conciergerie qui a précisément choisi de ne jamais demander les identifiants personnels de ses propriétaires, cette différence est déterminante.


13. Guesty : les outils commencent à évoluer

À l’inverse, les solutions techniques évoluent.

Guesty dispose aujourd’hui d’un mécanisme spécifique pour certaines annonces Airbnb gérées en co-hôte.

Le fonctionnement dépend de la configuration de l’hôte et notamment de l’utilisation ou non d’un autre PMS, mais Guesty prévoit désormais des scénarios permettant à l’hôte d’autoriser directement la connexion de son compte sans communiquer son mot de passe à la conciergerie.

👉 Guesty – intégration des annonces Airbnb en co-hôte

C’est une évolution intéressante, car elle rapproche réellement le fonctionnement du PMS du modèle de délégation prévu par Airbnb.

Mais elle ne règle pas automatiquement le sujet du multicanal.

Car si Airbnb peut être connecté proprement, il reste encore à vérifier comment sont connectés Booking, Vrbo ou les autres plateformes.


14. Pour un channel manager, la compatibilité ne suffit donc pas

Un logiciel peut afficher sur son site :

  • Airbnb ;
  • Booking.com ;
  • Vrbo ;
  • Expedia ;
  • et vingt autres canaux.

C’est évidemment intéressant commercialement.

Mais, pour une conciergerie sans carte G, la question importante n’est pas seulement de savoir avec quelles plateformes le logiciel est compatible.

Il faut savoir comment il est compatible avec chacune d’elles.

C’est une différence fondamentale.


15. Réservation directe : une autre voie, mais pas une zone sans règles

La réservation directe permet de fonctionner sans dépendre entièrement des plateformes.

Elle ne signifie toutefois pas qu’il suffit de mettre un bouton « Réserver » sur un site internet.

L’organisation contractuelle et financière doit également être claire.

Chez CLM, nous avons notamment choisi de maintenir une séparation entre les flux :

  • le propriétaire reste identifié comme le loueur ;
  • il perçoit les sommes correspondant à sa location ;
  • CLM n’encaisse pas les loyers pour son compte ;
  • la rémunération de la conciergerie reste distincte ;
  • la taxe de séjour et les différentes prestations doivent pouvoir être identifiées ;
  • le propriétaire conserve les éléments nécessaires à son suivi administratif et fiscal.

Cette organisation nous paraît plus lisible que celle dans laquelle la conciergerie centraliserait indifféremment loyers, prestations et rémunération avant de reverser ensuite les sommes au propriétaire.

Elle ne dispense évidemment pas d’analyser le rôle réellement exercé dans le parcours de réservation : là encore, la séparation des flux n’est qu’un élément parmi d’autres.


16. Pourquoi CLM privilégie aujourd’hui Airbnb + réservation directe

Après ces différents essais, notre réflexion ne nous a pas conduits à conclure que Booking, Abritel ou les channel managers seraient de mauvais outils.

Notre conclusion est beaucoup plus simple :

Nous préférons utiliser les solutions pour lesquelles nous comprenons précisément qui agit, avec quels droits, sous quelle identité et dans quel cadre.

À ce jour, Airbnb répond particulièrement bien à cette logique grâce au système de co-hôte.

La réservation directe permet également de construire un fonctionnement dans lequel le propriétaire reste clairement le loueur et dans lequel les flux peuvent être séparés.

C’est donc aujourd’hui le socle que nous privilégions.

Un propriétaire peut évidemment souhaiter continuer à diffuser son logement sur Booking ou Abritel.

Il peut alors conserver lui-même l’administration de ces plateformes et confier à sa conciergerie la partie opérationnelle du séjour.

Cette organisation est possible, mais elle entraîne pour nous trop de contraintes pour être généralisée : multiplication des interlocuteurs, informations réparties entre plusieurs outils, modifications de dernière minute à transmettre et risque de décalage entre la réservation et l’organisation terrain.

C’est pourquoi CLM a choisi de ne pas travailler de cette manière aujourd’hui.

Ce choix correspond à notre organisation. Il ne prétend pas définir celle que toutes les autres conciergeries devraient adopter.


17. Les questions que nous conseillons de poser avant de choisir un channel manager

Avec le recul, les premières questions que nous poserions désormais à un éditeur ne concerneraient même pas ses automatisations.

Nous commencerions par celles-ci :

  • Comment connectez-vous une annonce Airbnb lorsque je ne suis que co-hôte ?
  • Le propriétaire doit-il me communiquer son identifiant ou son mot de passe ?
  • Peut-il autoriser lui-même la connexion ?
  • Le logiciel se connecte-t-il à une annonce précise ou au compte Airbnb entier ?
  • Quels droits sont réellement accordés au PMS ?
  • Comment reproduisez-vous cette organisation sur Booking ?
  • Comment fonctionne-t-elle sur Abritel / Vrbo ?
  • Les comptes propriétaires de votre logiciel correspondent-ils réellement à des accès séparés sur les plateformes ?
  • Que se passe-t-il techniquement lorsque notre collaboration avec un propriétaire prend fin ?

Les réponses à ces questions nous paraissent aujourd’hui plus importantes que de savoir si le logiciel propose cinquante automatisations supplémentaires.


18. Notre position chez CLM

Chez CLM – Conciergerie Locative de Meschers, nous ne cherchons pas à reproduire le fonctionnement d’une agence immobilière sans carte professionnelle.

Nous cherchons à apporter aux propriétaires une assistance locale et des outils adaptés tout en conservant des rôles aussi clairement séparés que possible.

Cela signifie notamment :

  • ne pas demander les mots de passe personnels de nos propriétaires ;
  • privilégier les accès délégués et identifiés lorsqu’ils existent ;
  • utiliser Airbnb sous notre propre identité de co-hôte ;
  • définir avec le propriétaire les limites de notre mission ;
  • ne pas considérer qu’un accès technique très large nous autorise à tout décider ;
  • séparer les flux financiers liés à la location de notre propre rémunération ;
  • et renoncer à une solution lorsque son fonctionnement nous paraît trop flou au regard du rôle que nous souhaitons exercer.

Le professionnalisme ne consiste pas forcément à connecter un logement à toutes les plateformes. Il consiste aussi à comprendre qui agit derrière chaque connexion et à savoir où s’arrête son propre rôle.


Conclusion : le problème n’est pas l’outil, mais l’organisation qui se cache derrière

Pour une conciergerie sans carte G, il serait tentant de dresser une liste très simple :

Airbnb : oui.
Booking : non.
Abritel : non.
Tel channel manager : oui.
Tel autre : non.

Notre expérience nous a justement appris que la réalité est plus complexe.

Airbnb offre aujourd’hui un mécanisme de délégation particulièrement lisible grâce au co-hôte, mais l’étendue des droits accordés doit toujours correspondre à la mission réellement confiée.

Booking permet des accès utilisateurs distincts, mais notre expérience a montré des limites lorsque plusieurs propriétaires indépendants souhaitent déléguer l’accès au même compte de conciergerie.

Abritel / Vrbo peut parfaitement convenir à un propriétaire ou à un véritable gestionnaire immobilier, mais nous n’avons pas trouvé à ce jour un modèle de délégation propriétaire par propriétaire aussi naturel que celui d’Airbnb pour notre organisation.

Quant aux channel managers, leur qualité technique n’est pas forcément en cause : ils restent dépendants des modes de connexion et des droits proposés par chacune des plateformes qu’ils agrègent.

La bonne question n’est donc pas seulement :

« Ce logiciel est-il compatible avec Airbnb, Booking et Vrbo ? »

Mais plutôt :

« Comment chaque compte est-il connecté, qui autorise la connexion, sous quelle identité, avec quels droits et pour accomplir quelle mission ? »

C’est cette réflexion qui nous a conduits, chez CLM, à privilégier aujourd’hui Airbnb en co-hôte et une réservation directe structurée, plutôt qu’une centralisation multicanale dont nous ne maîtriserions pas parfaitement les accès et les rôles.

Cet article présente notre retour d’expérience et notre lecture pratique du sujet. Il ne constitue pas un conseil juridique. La qualification d’une activité au regard de la loi Hoguet dépend notamment des prestations réellement exercées, des contrats, des pouvoirs accordés, des flux financiers et de l’organisation concrète entre les parties. En cas de doute, une analyse juridique adaptée à la situation reste recommandée.

LMNP et facturation électronique : tous les propriétaires ne seront pas touchés de la même façon

LMNP et facturation électronique : faut-il vraiment s’équiper dès 2026 ?

La facturation électronique arrive progressivement en France à partir du 1er septembre 2026. Pour les propriétaires en LMNP, le sujet peut sembler flou : certains articles annoncent une obligation générale, d’autres expliquent que la location meublée classique reste exonérée de TVA et ne nécessite pas d’émettre de factures électroniques.

Les deux affirmations peuvent être vraies, mais elles ne parlent pas exactement de la même chose.

Pour comprendre l’impact réel de la réforme, il faut distinguer deux sujets :

  • l’émission de factures électroniques : est-ce que le propriétaire doit envoyer des factures électroniques à ses voyageurs ou clients ?
  • la réception de factures électroniques : est-ce que le propriétaire doit pouvoir recevoir les factures de ses fournisseurs via une plateforme agréée ?

Pour un LMNP classique qui loue un logement d’habitation exonéré de TVA, le point principal est le suivant : il n’a normalement pas d’obligation d’émettre des factures électroniques pour ses loyers de location meublée d’habitation. En revanche, s’il dispose d’un numéro SIREN, il est en principe concerné par la réception des factures électroniques de ses fournisseurs professionnels.

Autrement dit : le LMNP classique est surtout concerné côté réception, pas forcément côté émission.


Résumé rapide

  • Un LMNP avec SIREN est concerné en réception : il devra pouvoir recevoir des factures électroniques via une plateforme agréée.
  • Un LMNP classique exonéré de TVA n’a normalement pas à émettre de factures électroniques pour ses loyers d’habitation.
  • Un propriétaire au micro-BIC n’a pas forcément intérêt à payer une plateforme complète s’il ne reçoit presque aucune facture adressée à son SIREN LMNP.
  • L’impact réel dépend du mode de gestion du bien : micro-BIC simple, régime réel, plusieurs biens, prestataires réguliers, activité para-hôtelière, etc.

Pour vérifier votre situation, l’administration propose un questionnaire officiel : La facturation électronique : qu’est-ce que ça change pour moi ?


Ce qui change à partir de 2026

La réforme prévoit la généralisation progressive de la facturation électronique entre entreprises établies en France.

Le calendrier est le suivant :

  • 1er septembre 2026 : toutes les entreprises concernées devront être en capacité de recevoir des factures électroniques ; les grandes entreprises et les entreprises de taille intermédiaire devront aussi émettre leurs factures électroniques.
  • 1er septembre 2027 : les PME, TPE et micro-entreprises devront à leur tour émettre leurs factures électroniques lorsqu’elles sont concernées.

Pour un petit propriétaire LMNP, cela signifie que la réception peut devenir un sujet dès 2026, même si certains petits fournisseurs, artisans, prestataires ou micro-entreprises ne seront obligés d’émettre électroniquement qu’à partir de 2027.

La page officielle de l’administration sur la réforme est disponible ici : Je passe à la facturation électronique.


LMNP classique : faut-il facturer les voyageurs en électronique ?

Dans le cas courant d’un logement meublé d’habitation loué à des voyageurs ou locataires particuliers, l’activité est généralement exonérée de TVA.

Pour cette activité exonérée, le propriétaire n’a normalement pas d’obligation d’émettre des factures électroniques pour ses loyers. Il n’a pas non plus à transformer ses réservations Airbnb, Booking ou directes en factures électroniques professionnelles.

Ce point est important, car il évite un contresens fréquent : la réforme ne signifie pas que chaque propriétaire LMNP devra demain générer une facture électronique pour chaque séjour.

La fiche officielle dédiée aux loueurs en meublé est consultable ici : Facturation électronique : je suis un loueur en meublé.


Le vrai sujet : recevoir les factures fournisseurs

Le sujet principal pour un LMNP classique n’est donc pas l’émission de factures aux voyageurs. Il concerne plutôt les factures reçues des fournisseurs.

Exemples de fournisseurs potentiellement concernés :

  • expert-comptable ;
  • logiciel de gestion ;
  • conciergerie ;
  • prestataire de ménage ;
  • artisan ;
  • fournisseur d’énergie ;
  • abonnement internet ;
  • assurance ;
  • prestataire d’entretien.

Mais il faut ajouter une nuance essentielle : toutes les dépenses payées par un propriétaire ne deviennent pas automatiquement des factures professionnelles adressées à son SIREN LMNP.

Si un contrat d’électricité, d’internet ou d’assurance reste conclu au nom du propriétaire en tant que particulier, sans mention du SIREN LMNP, le flux ne sera pas forcément traité comme une facture électronique professionnelle destinée à l’activité LMNP.

À l’inverse, si une facture est adressée à l’activité LMNP, avec le SIREN du propriétaire, elle a vocation à entrer progressivement dans le circuit de la facturation électronique.


Micro-BIC : faut-il payer une plateforme ?

Pour un propriétaire LMNP au micro-BIC, la réponse doit être prudente et pratique.

Oui, un LMNP déclaré avec SIREN doit prendre le sujet au sérieux. Il devra en principe être en capacité de recevoir des factures électroniques.

Mais non, cela ne veut pas dire qu’il doit immédiatement payer une plateforme ou un logiciel complet, surtout s’il ne reçoit quasiment aucune facture adressée à son SIREN LMNP.

Le micro-BIC repose sur un abattement forfaitaire. Le propriétaire ne déduit pas ses charges une par une. Il n’a donc pas forcément intérêt à demander à tous ses fournisseurs personnels de refaire les contrats au nom de son activité LMNP uniquement pour entrer dans un circuit de facturation professionnelle.

Dans ce cas, le bon conseil est plutôt :

  • ne pas souscrire une offre payante dans la précipitation ;
  • vérifier si des factures sont réellement adressées au SIREN LMNP ;
  • attendre les solutions simples, gratuites ou incluses dans des services existants ;
  • choisir, au moment opportun, une solution minimale de réception.

La liste officielle des plateformes agréées est disponible ici : Consulter la liste des plateformes agréées immatriculées.


Que faire concrètement si vous êtes LMNP au micro-BIC ?

Voici une méthode simple, sans suréquipement inutile.

1. Vérifier si vous avez un SIREN LMNP

Un LMNP déclaré dispose normalement d’un numéro SIREN/SIRET. C’est ce numéro qui permet d’identifier l’activité auprès de l’administration.

Si vous n’avez jamais vérifié vos informations, vous pouvez les rechercher sur l’annuaire des entreprises : annuaire-entreprises.data.gouv.fr.

2. Regarder si vos factures mentionnent votre SIREN LMNP

Prenez quelques factures liées au logement : électricité, internet, assurance, ménage, conciergerie, travaux, logiciel, comptable.

Posez-vous une question simple :

La facture est-elle adressée à mon activité LMNP avec mon SIREN, ou simplement à mon nom de particulier ?

Si aucune facture ne mentionne votre SIREN LMNP, l’impact concret de la réforme peut être limité à court terme.

3. Ne pas transformer tous les contrats personnels sans raison

Au micro-BIC, les charges ne sont pas déduites une par une. Il n’est donc pas forcément utile de transformer tous les contrats personnels en contrats professionnels.

Il faut éviter de créer de la complexité administrative sans bénéfice réel.

4. Identifier les factures vraiment professionnelles

Les factures les plus susceptibles de concerner l’activité LMNP sont généralement :

  • la facture de l’expert-comptable, si vous en avez un ;
  • la facture d’un logiciel de gestion ;
  • la facture d’une conciergerie ;
  • la facture d’un prestataire de ménage ou d’entretien ;
  • la facture d’un artisan si elle est clairement liée au bien loué et adressée à l’activité.

Si ces factures sont adressées à votre SIREN LMNP, il faudra prévoir une solution de réception.

5. Choisir une solution simple

Pour un petit volume, l’objectif n’est pas de payer un outil complexe. Il faut chercher une solution adaptée : gratuite, basique, incluse dans un logiciel ou proposée par un comptable.

Il est possible de consulter la liste officielle des plateformes agréées ici : liste des plateformes agréées.


Comment vérifier si une entreprise est raccordée à une plateforme ?

Un annuaire de la facturation électronique permet de savoir si une entreprise est raccordée à une plateforme agréée et de connaître ses adresses de facturation électronique.

Ce point peut devenir utile lorsque les fournisseurs commenceront à envoyer leurs factures via le nouveau circuit.

L’annuaire officiel est accessible ici : Consulter l’annuaire de la facturation électronique.


LMNP au réel : l’impact est plus concret

Pour un propriétaire au régime réel, la réforme a davantage d’impact pratique.

Au réel, les charges sont suivies et justifiées. Le propriétaire peut déduire certaines dépenses liées à l’activité : comptable, assurance, travaux, entretien, ménage, linge, logiciels, frais de gestion, conciergerie, etc.

Dans ce contexte, il est plus fréquent que des factures soient adressées à l’activité LMNP avec le SIREN.

Le propriétaire au réel a donc intérêt à anticiper davantage :

  • en échangeant avec son expert-comptable ;
  • en vérifiant les outils qu’il utilise déjà ;
  • en identifiant les fournisseurs qui facturent son activité ;
  • en choisissant une plateforme ou une solution compatible avant que les premiers flux arrivent.

Il ne s’agit pas forcément d’acheter un gros logiciel. Mais l’organisation des justificatifs devient plus importante.


LMNP très structuré ou para-hôtellerie : prudence supplémentaire

Le niveau d’attention doit être plus élevé lorsque le bien est exploité comme une véritable activité locative structurée.

C’est notamment le cas si :

  • le propriétaire possède plusieurs biens ;
  • le logement est loué toute l’année ou presque ;
  • les dépenses sont clairement affectées à l’activité ;
  • un comptable suit le dossier ;
  • plusieurs prestataires interviennent régulièrement ;
  • l’activité se rapproche d’une logique para-hôtelière.

Certaines locations meublées avec services peuvent relever de la TVA, notamment lorsqu’au moins trois des prestations suivantes sont proposées : petit-déjeuner, ménage, linge de maison et accueil.

Dans ce cas, les obligations peuvent devenir plus larges. Il est préférable de demander confirmation à un expert-comptable ou à un conseil fiscal, car on ne parle plus du même niveau de simplicité qu’un LMNP micro-BIC classique.


Airbnb et Booking : pas le cœur du sujet

Le fait de louer via Airbnb ou Booking ne change pas, à lui seul, la logique de la réforme.

Pour un LMNP classique exonéré de TVA, le sujet principal n’est pas de remplacer Airbnb ou Booking par un outil de facturation électronique.

Le vrai sujet est plutôt :

Quels fournisseurs vont m’adresser des factures à mon SIREN LMNP, et comment vais-je les recevoir ?

Si les seules recettes proviennent de plateformes et que les dépenses restent gérées comme des dépenses personnelles, l’impact concret peut être limité.

Si le propriétaire commence à structurer l’activité avec comptable, logiciels, prestataires et factures au SIREN, le sujet devient plus opérationnel.


Les sanctions : ce qu’il faut comprendre

Les sanctions existent, mais elles ne doivent pas être présentées de manière confuse.

Il faut distinguer :

  • le défaut d’émission d’une facture électronique lorsqu’une facture aurait dû être émise électroniquement ;
  • le défaut de recours à une plateforme agréée pour recevoir les factures électroniques ;
  • le défaut de transmission de données de transaction ou de paiement dans les cas concernés.

L’amende de 50 € par facture concerne le manquement à l’obligation d’émettre une facture électronique. Ce n’est pas le sujet principal d’un LMNP classique exonéré de TVA qui loue à des particuliers.

Pour la réception, le mécanisme est différent : en cas d’absence de recours à une plateforme agréée, l’administration peut adresser une mise en demeure. Si la situation n’est pas régularisée, une amende peut ensuite être appliquée.

La page officielle sur les sanctions est disponible ici : Facturation électronique : les sanctions évoluent.

La bonne approche n’est donc pas de paniquer. Elle consiste à vérifier sa situation et à choisir une solution proportionnée.


Tableau récapitulatif

Profil LMNPSituation habituelleImpact probableConseil pratique
LMNP micro-BIC simpleRésidence secondaire, usage mixte, peu de charges suivies, factures souvent au nom du particulierConcerné en réception si SIREN, mais impact concret parfois limitéNe pas payer une plateforme complète sans besoin. Chercher une solution minimale ou gratuite
LMNP au réelCharges suivies, justificatifs conservés, comptable ou prestataires réguliersImpact plus concret en réceptionAnticiper avec le comptable ou le logiciel déjà utilisé
LMNP 100 % locatifBien exploité comme un investissement, dépenses affectées à l’activitéRéception probable de factures électroniques professionnellesMettre en place une organisation claire de réception et d’archivage
Location avec services para-hôteliersServices associés : petit-déjeuner, ménage, linge, accueilObligations potentiellement plus larges si activité soumise à TVADemander confirmation à un expert-comptable ou fiscaliste

Notre conseil aux propriétaires

Pour un propriétaire LMNP au micro-BIC, il ne faut pas confondre obligation de principe et abonnement payant obligatoire.

Oui, le propriétaire doit prendre le sujet au sérieux s’il dispose d’un SIREN.

Mais non, il n’a pas forcément intérêt à payer une plateforme ou un logiciel si aucune facture n’est réellement adressée à son SIREN LMNP.

La bonne méthode est simple :

  1. vérifier son SIREN LMNP ;
  2. regarder si des factures fournisseurs mentionnent ce SIREN ;
  3. identifier les factures réellement liées à l’activité ;
  4. ne pas transformer inutilement les contrats personnels ;
  5. choisir une solution de réception simple, au bon moment.

Pour les propriétaires au réel ou avec une activité plus structurée, le sujet doit être anticipé plus tôt, car les factures professionnelles seront plus nombreuses et plus utiles à la gestion comptable.


Liens utiles


Conclusion

La facturation électronique ne doit pas être présentée comme une révolution identique pour tous les LMNP.

Un LMNP déclaré avec SIREN est concerné en réception. C’est le cadre général.

Mais l’impact concret dépend fortement de la manière dont le bien est exploité et documenté.

Un propriétaire au micro-BIC, avec peu ou pas de factures adressées à son SIREN, n’a pas forcément besoin d’un outil payant complexe. Il doit surtout vérifier sa situation, rester informé et choisir une solution minimale au moment opportun.

Un propriétaire au réel, avec des charges suivies et des factures professionnelles, devra anticiper plus sérieusement la réception et l’archivage des factures électroniques.

La bonne réponse n’est donc pas : “tout le monde doit payer une plateforme”.

La bonne réponse est : tous les LMNP ne seront pas impactés de la même manière, mais chacun doit comprendre son propre niveau d’exposition.

Conciergerie sans carte G : que peut-elle faire légalement pour votre location saisonnière ?

Lorsqu’un propriétaire cherche une conciergerie pour sa location saisonnière, une question revient très vite : faut-il forcément une carte G pour intervenir légalement ? En pratique, la vraie question n’est pas seulement “carte G ou pas”, mais surtout : quelles missions sont réellement confiées à la conciergerie, comment elles sont formulées, et qui garde le contrôle juridique et financier de la location. La loi Hoguet s’applique aux personnes qui, de manière habituelle, prêtent leur concours à des opérations portant sur les biens d’autrui, notamment la location saisonnière. Elle précise aussi que la location saisonnière relève de l’activité de gestion immobilière lorsqu’elle constitue l’accessoire d’un mandat de gestion. (Légifrance)

Carte G, loi Hoguet : de quoi parle-t-on vraiment ?

En simplifiant, la carte G concerne l’activité de gestion immobilière, tandis que les activités de transaction et de gestion immobilière relèvent de la carte professionnelle immobilière au sens du droit applicable. Le sujet devient sensible dès qu’un professionnel ne se contente plus d’une aide matérielle ou opérationnelle, mais intervient comme véritable intermédiaire sur la location d’un bien appartenant à autrui. (Service Public)

Autrement dit, une conciergerie sans carte G n’est pas automatiquement “hors-jeu”. En revanche, elle doit rester dans un rôle cohérent avec une prestation de services et éviter de se présenter, dans les faits ou dans ses documents, comme un gestionnaire locatif classique. C’est souvent là que tout se joue : dans le contenu réel des missions, mais aussi dans les mots employés sur le site, le contrat, la plaquette ou les CGV. Cette prudence est d’autant plus utile que le cadre juridique de la location saisonnière continue d’évoluer. (Légifrance)

Ce qu’une conciergerie sans carte G peut généralement faire

Une conciergerie sans carte G peut parfaitement rendre de nombreux services très utiles à un propriétaire, dès lors qu’elle reste dans un rôle de coordination opérationnelle et de prestation matérielle. Cela vise par exemple l’accueil des voyageurs, le check-in/check-out, la remise des clés, le ménage, le linge, la coordination de prestataires techniques, l’assistance pratique pendant le séjour, les photos, ou encore l’aide à la présentation du logement. Rien, dans ces missions, ne suppose en soi un mandat de gestion immobilière. L’enjeu est de rester dans l’exécution et l’organisation, sans basculer dans la représentation juridique du propriétaire. (Légifrance)

Elle peut aussi aider à structurer une annonce, proposer des améliorations de présentation, signaler des incohérences tarifaires ou recommander une stratégie de calendrier. En revanche, plus elle est présentée comme celle qui “gère les réservations”, “fixe les prix”, “sélectionne les voyageurs” ou “administre le bien” pour le compte du propriétaire, plus le risque augmente. Là encore, ce n’est pas seulement la tâche brute qui compte : c’est la manière dont le dispositif est organisé et documenté. (Légifrance)

Ce qu’il faut manier avec beaucoup de prudence

Il y a plusieurs zones qui méritent une vigilance particulière.

La première, c’est le vocabulaire. Une conciergerie sans carte G devrait éviter de se présenter comme faisant de la gestion locative, de la gestion complète, ou de la gestion des réservations. Ce type de wording peut créer une confusion avec une activité réglementée. La bonne logique est plutôt celle d’un accompagnement, d’une coordination, d’un suivi opérationnel, ou d’une assistance pratique. (Légifrance)

La deuxième, ce sont les décisions engageantes. Une conciergerie sans carte G devrait éviter de se placer comme celle qui conclut seule la location, accepte ou refuse librement un séjour, signe pour le propriétaire, ou fixe seule la politique tarifaire. Le propriétaire doit rester clairement le loueur, le titulaire principal de l’annonce, et le décisionnaire final sur les éléments qui engagent juridiquement la location. (Service Public)

La troisième, c’est l’encaissement des fonds. Dès qu’un professionnel détient, manipule ou reverse des fonds pour le compte d’un mandant dans le champ Hoguet, les exigences deviennent beaucoup plus sensibles. Le décret d’application de la loi Hoguet encadre d’ailleurs de façon très précise certains versements en location saisonnière ; depuis février 2026, les versements accompagnant une réservation de location saisonnière relevant de ce cadre ne peuvent intervenir plus de douze mois avant la remise des clés ni excéder 25 % du montant total du loyer, et le solde ne peut être exigé qu’un mois au plus tôt avant l’entrée dans les lieux. (Légifrance)

Caution, dépôt de garantie : un point à traiter clairement

La question de la caution est souvent mal gérée en location saisonnière, alors qu’elle touche à la fois à la relation voyageur, au canal de réservation choisi et au rôle exact de la conciergerie.

En réservation directe, il est préférable de prévoir un dépôt de garantie clairement annoncé au voyageur, avec des modalités écrites, transparentes et cohérentes avec les conditions applicables au séjour. En revanche, quand une conciergerie sans carte G conserve elle-même un chèque de caution ou donne l’impression de gérer les garanties à la place du propriétaire, elle se place dans une zone plus sensible. Le bon réflexe consiste à organiser ce sujet proprement dès le départ, sans bricolage ni ambiguïté sur qui demande quoi, qui conserve quoi et au nom de qui. Le décret Hoguet encadre d’ailleurs de façon stricte certains versements en matière de location saisonnière relevant de son champ. (Légifrance)

Via Airbnb, la logique est différente : la plateforme indique que la plupart des hôtes ne sont pas autorisés à facturer des dépôts de garantie en dehors de son cadre habituel, et met plutôt en avant AirCover et ses mécanismes internes de traitement des dommages. (Airbnb)

Via Booking, la question du dépôt de garantie existe bien, mais elle dépend des conditions définies sur la plateforme et doit être annoncée au client dans les règles applicables à l’hébergement. Booking rappelle aussi aux voyageurs de ne pas payer de frais non prévus dans les conditions affichées. (partner.booking.com)

Pour un propriétaire, cela veut dire une chose simple : une bonne conciergerie ne doit pas seulement “prévoir une caution”, elle doit surtout prévoir un système propre, lisible et compatible avec le canal de réservation utilisé. Et pour une conciergerie sans carte G, plus ce système reste clair, traçable et centré sur le propriétaire comme loueur principal, plus il est défendable. (Airbnb)

Et sur les démarches administratives ?

Là aussi, il faut distinguer assistance et substitution. Une conciergerie peut aider un propriétaire à rassembler des pièces, préremplir un dossier, rappeler les obligations locales ou préparer une demande. En revanche, certaines formalités restent attachées à la personne qui offre effectivement le meublé à la location. Service-Public précise par exemple qu’à partir du 20 mai 2026, toutes les mairies devront avoir mis en place une procédure d’enregistrement pour donner un numéro d’enregistrement aux meublés de tourisme déclarés sur leur territoire. (Service Public Entreprendre)

En pratique, cela veut dire qu’une bonne conciergerie peut vous accompagner administrativement, mais elle ne devrait pas vous laisser croire qu’elle devient à votre place le déclarant principal de tout le dispositif. Là encore, le bon réflexe est la clarté : qui prépare, qui valide, qui signe, qui déclare. (Service Public Entreprendre)

Comment bien choisir une conciergerie sans carte G ?

Pour un propriétaire, les bonnes questions sont très concrètes.

D’abord : qui encaisse les loyers ? Si la réponse est floue, il faut creuser. Ensuite : qui reste titulaire de l’annonce ? Sur une logique propre, le propriétaire doit rester visible comme loueur principal. Il faut aussi demander : qui décide du prix ?, qui valide les réservations ?, quel contrat est signé ?, et comment la prestation est-elle présentée noir sur blanc ?. Une conciergerie sérieuse doit pouvoir expliquer clairement son périmètre, sans se réfugier derrière des formules vagues. (Service Public)

Autre point utile : regardez comment la conciergerie parle d’elle-même sur son site. Si vous lisez partout “gestion locative”, “gestion complète”, “nous gérons vos réservations”, “nous fixons les prix”, ou “nous nous occupons de tout”, cela mérite un vrai examen. À l’inverse, des formulations comme “conciergerie locative saisonnière”, “coordination opérationnelle”, “check-in/check-out en présentiel”, “assistance voyageurs”, “suivi du calendrier” ou “accompagnement administratif” sont généralement plus cohérentes avec une prestation de services. (Légifrance)

Une bonne conciergerie n’est pas celle qui promet tout

C’est souvent contre-intuitif, mais une bonne conciergerie n’est pas forcément celle qui promet de “tout gérer”. C’est plutôt celle qui connaît précisément son rôle, sait expliquer ses limites, et organise une relation propre entre le propriétaire, le voyageur, les plateformes et les prestataires de terrain.

Pour un propriétaire, c’est rassurant : vous savez qui fait quoi. Pour la conciergerie, c’est plus sain aussi : contrat plus clair, site plus cohérent, risques mieux maîtrisés, et relation commerciale plus durable. La clarté n’est pas un frein commercial ; au contraire, c’est souvent ce qui distingue une structure sérieuse d’un discours trop large. (Légifrance)

Ce qu’il faut retenir

Une conciergerie sans carte G peut être parfaitement utile et pertinente pour une location saisonnière. Elle peut accueillir, coordonner, assister, organiser, suivre et améliorer beaucoup de choses. Mais elle doit rester à sa juste place : prestation de services, coordination opérationnelle, assistance au propriétaire, et non mandat de gestion immobilière déguisé.

Pour choisir la bonne conciergerie, ne vous arrêtez pas au discours commercial. Regardez le contrat, les CGV, le site, la façon dont les loyers sont encaissés, et la manière dont le rôle de chacun est présenté. C’est souvent là que se voit la vraie solidité du modèle. (Légifrance)

Pourquoi enregistrer légalement son activité LMNP (SIREN/SIRET) au lieu de “laisser Airbnb gérer” ?

On entend souvent : « Je loue sur Airbnb, ils collectent la taxe de séjour, ils m’envoient un récap’… donc ça suffit. »
En pratique, Airbnb (et les autres plateformes) peuvent gérer une partie de l’expérience voyageur, mais pas l’existence légale de votre activité de location meublée en France.

Et surtout : faire l’enregistrement LMNP (Guichet unique → SIRET/SIREN) n’est pas qu’une formalité “pour l’administration”. C’est aussi ce qui vous donne la main, vous protège, et vous évite pas mal de mauvaises surprises.


LMNP : ce n’est pas un “statut”, c’est une activité à déclarer

LMNP décrit une activité de location meublée exercée à titre non professionnel. Depuis le 1er janvier 2023, l’activité LMNP nécessite une immatriculation en ligne via le guichet des formalités et l’obtention d’un numéro SIRET (dans les 15 jours du début de location).

Concrètement : même si vous louez uniquement sur Airbnb, l’immatriculation ne se fait pas “toute seule”.


Ce qu’Airbnb fait… et ce qu’Airbnb ne fera jamais à votre place

Airbnb peut

  • vous fournir des documents et récapitulatifs,
  • appliquer certaines règles liées à la plateforme,
  • et, surtout, collecter/transmettre des informations fiscales dans le cadre de DAC7 (UE).

Airbnb ne peut pas (et ne doit pas)

  • déclarer votre début d’activité LMNP,
  • choisir votre régime fiscal (micro-BIC vs réel),
  • gérer vos obligations fiscales “hors plateforme” (ex : CFE, cohérence déclarative),
  • ni sécuriser votre activité si vous louez aussi via Booking/Abritel/en direct.

Sur impots.gouv.fr, l’administration est très claire : l’immatriculation sert notamment à obtenir un SIRET, faire connaître l’existence de l’activité, et indiquer le régime d’imposition choisi.


Les vrais avantages d’avoir un SIREN/SIRET (et de le faire tôt)

1) Vous êtes carré (et vous dormez mieux)

Le bénéfice n°1, c’est la tranquillité : activité déclarée, identifiants obtenus, démarches alignées avec ce que l’administration attend (dont le délai de 15 jours).

2) Vous reprenez le contrôle sur votre fiscalité (et souvent sur votre rentabilité)

Le “nerf de la guerre” en LMNP, c’est le choix fiscal et son exécution (micro-BIC vs réel, charges, amortissements…).
Sans enregistrement propre, vous avez plus de risques de :

  • choisir le mauvais cadre,
  • le choisir trop tard,
  • ou vous retrouver à “rattraper” des éléments au moment de la déclaration.

Et c’est rarement neutre sur le résultat.

3) Vous professionnalisez votre dossier (banque, comptable, assurances, partenaires)

Un SIRET, c’est un “marqueur” simple : votre activité existe, est identifiée, et votre dossier devient beaucoup plus lisible dès qu’un tiers vous demande des infos (compta, banque, prestataire, etc.).

4) Vous ne dépendez plus d’une plateforme

Aujourd’hui Airbnb, demain :

  • Booking,
  • Abritel,
  • votre site,
  • ou des réservations en direct.

Votre SIRET, lui, ne change pas de stratégie marketing.

5) Vous êtes cohérent avec la réalité 2023+ : la transparence “plateformes” augmente (DAC7)

DAC7 impose à Airbnb de collecter et transmettre des informations fiscales sur les hôtes percevant des revenus via la plateforme. En clair : le “je ne fais rien” est de moins en moins logique.


Les inconvénients (très concrets) de ne pas le faire

1) Vous repoussez un passage obligé… et vous finissez souvent par le faire dans l’urgence

Le plus fréquent : on attend “plus tard”, puis on doit régulariser au mauvais moment (déclaration fiscale, changement de plateforme, demande de justificatifs, etc.). Or l’obligation + le délai de 15 jours existent.

2) Vous perdez potentiellement de l’argent (mauvais choix fiscal, mauvaise mise en place)

Le risque n°1 n’est pas l’amende immédiate : c’est le manque à gagner (mauvais régime, charges non optimisées, erreurs de cadrage).

3) Vous vous exposez à des incohérences fiscales (CFE, déclarations, justificatifs)

La location meublée s’accompagne d’obligations, dont la CFE (avec des cas d’exonération, notamment lorsque les recettes sont ≤ 5 000 € dans certains cadres).
Airbnb ne gère pas ça “pour vous”, et le jour où ça tombe, ça devient votre sujet.

4) Votre “stratégie” repose sur une croyance : “Airbnb = conformité”

Airbnb peut faire des choses utiles, mais l’administration fiscale rappelle que l’obtention du SIRET et la déclaration du début d’activité sont des démarches à accomplir par le loueur.


OK… et comment on fait ?

Pour la partie pratique (les bons choix à cocher sur le Guichet unique INPI, étape par étape), on a tout détaillé ici :

👉 Créer son activité LMNP sur le Guichet unique (INPI) : quelles options choisir, étape par étape


Conclusion

S’enregistrer en LMNP, ce n’est pas “faire plaisir à l’administration”. C’est :

  • être conforme,
  • sécuriser vos revenus,
  • garder la main sur votre fiscalité,
  • et ne pas dépendre d’une plateforme dont les règles peuvent changer.