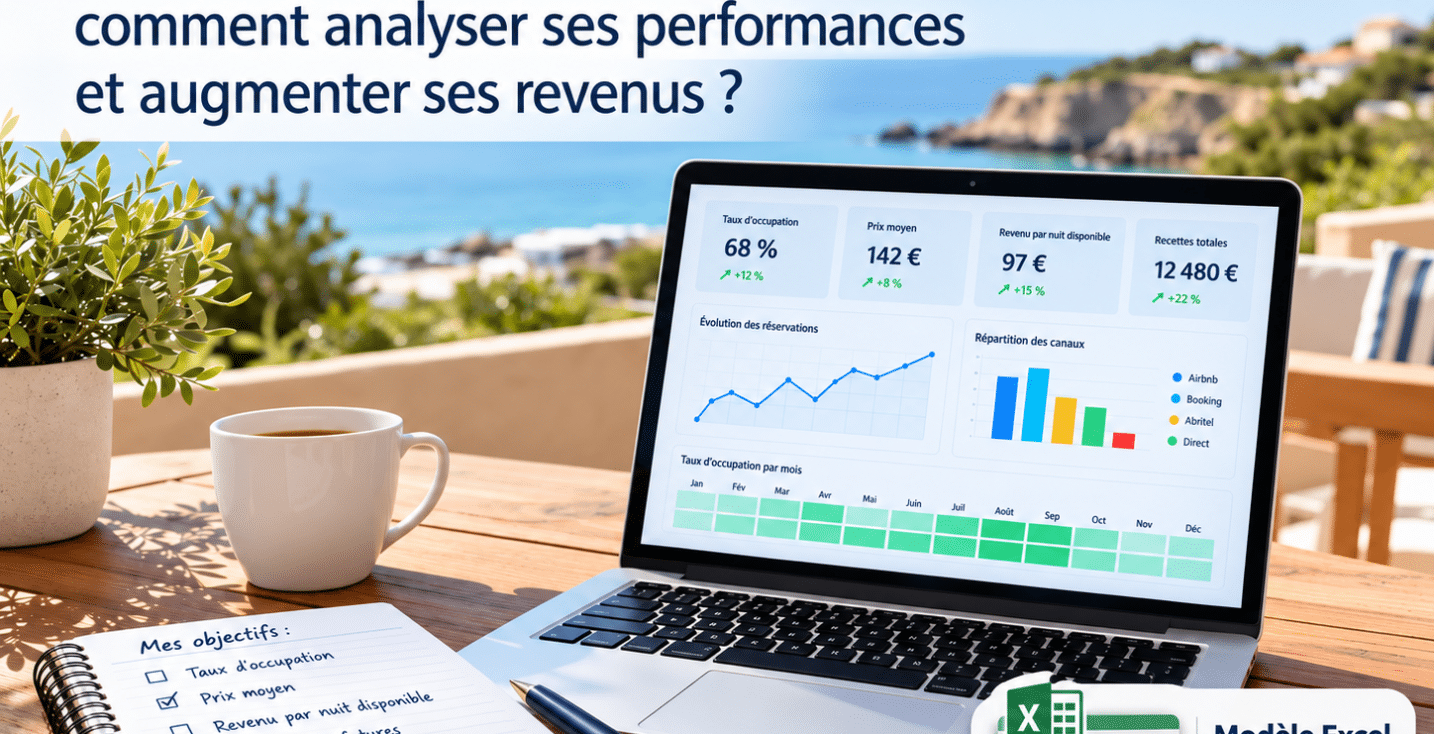
Location saisonnière : comment analyser ses performances et augmenter ses revenus ?

Votre location saisonnière pourrait-elle vous rapporter davantage ? C’est une question que beaucoup de propriétaires se posent, sans toujours savoir comment y répondre.

Faut-il revoir ses tarifs ? Ouvrir son calendrier plus tôt ? Améliorer son annonce ou ses équipements ? Multiplier les plateformes de réservation ? Et comment savoir si les résultats obtenus sont réellement satisfaisants par rapport au marché ?

Avant de modifier quoi que ce soit, il faut disposer des bonnes informations. Car une location très remplie n’est pas nécessairement la plus rentable, et un calendrier qui comporte des périodes vides ne signifie pas toujours que les prix sont trop élevés.

Heureusement, les propriétaires disposent aujourd’hui de nombreux outils, parfois gratuits, pour analyser leur activité et identifier des pistes d’amélioration.

Dans ce guide, nous allons voir où trouver les données utiles, comment les interpréter et quels leviers concrets peuvent améliorer les revenus de votre location saisonnière.

Nous vous proposons également un tableau Excel gratuit de suivi des performances locatives, prêt à remplir, pour suivre vos propres résultats.

1. Avant d’analyser vos performances, situez votre point de départ

Une location exploitée depuis plusieurs années et une annonce fraîchement publiée ne peuvent pas être analysées de la même manière.

Votre logement possède déjà un historique de réservations ?

Vous disposez normalement de plusieurs informations précieuses :

  • Le nombre de nuits réservées.
  • Les tarifs réellement pratiqués.
  • L’évolution du chiffre d’affaires.
  • Les périodes les plus demandées.
  • Les évaluations et commentaires voyageurs.
  • Les statistiques de visibilité proposées par vos plateformes.

Ces données permettent de comparer vos performances avec celles des saisons précédentes, mais aussi avec celles de logements similaires.

L’objectif n’est pas simplement de vérifier si votre chiffre d’affaires a augmenté. Il est de comprendre pourquoi vos résultats évoluent et quels paramètres pourraient être améliorés.

Votre annonce est récente ?

Vous ne disposez pas encore d’un historique suffisant pour tirer des conclusions sur son taux d’occupation ou son prix moyen.

Il faudra donc commencer par observer le marché local, identifier des logements comparables et construire progressivement vos propres données.

Sur Airbnb, un autre élément mérite une attention particulière : les premières évaluations.

La note globale d’une annonce apparaît dans les résultats de recherche à partir de trois évaluations de voyageurs. Ces premières notes permettent donc de constituer une réputation visible pour les futurs vacanciers.

Airbnb confirme également que les évaluations et commentaires participent à l’appréciation de la qualité des annonces et à leur classement dans les recherches.

Accueillir quelques voyageurs avant la haute saison peut ainsi présenter un intérêt commercial au-delà du revenu immédiat, à condition évidemment de proposer des séjours dans de bonnes conditions.

C’est ce que nous appelons parfois « chauffer une annonce » : construire progressivement son historique et sa réputation avant les périodes les plus importantes.

Cela ne garantit ni un meilleur classement ni une augmentation automatique des tarifs conseillés.

Pour approfondir ce sujet, consultez notre guide : Location saisonnière : quand mettre sa maison ou sa villa en ligne pour l’été prochain ?.

Source : Airbnb – Comment fonctionnent les évaluations des logements ?

2. Connaître son marché : où trouver des statistiques fiables ?

Avant de juger les performances de votre logement, il faut comprendre celles de votre secteur.

Un taux d’occupation de 60 % peut être très satisfaisant dans certaines situations et décevant dans d’autres.

Tout dépend notamment de la localisation, du type de logement, de la période étudiée et de l’offre concurrente.

Commencez par les observatoires touristiques de votre région

De nombreuses destinations disposent d’observatoires publiant des statistiques sur la fréquentation touristique.

Ces données sont souvent proposées par les offices de tourisme, les communautés d’agglomération, les agences départementales ou les comités régionaux du tourisme.

Sur la Côte de Beauté, par exemple, l’Observatoire Royan Atlantique publie des informations concernant la fréquentation, les clientèles et l’activité touristique du territoire.

Selon les destinations, vous pourrez notamment trouver :

  • Le volume de nuitées touristiques.
  • L’évolution de la fréquentation d’une année à l’autre.
  • La saisonnalité de la demande.
  • Les périodes de forte et faible activité.
  • Parfois, des taux d’occupation par catégorie d’hébergement.

Notre conseil : recherchez « observatoire tourisme » suivi du nom de votre destination, de votre département ou de votre communauté d’agglomération.

Vous pourrez ainsi identifier les périodes où la demande touristique existe réellement et vérifier si votre calendrier en profite.

Les données nationales de l’INSEE

L’INSEE publie également des études très utiles sur les hébergements touristiques réservés via les plateformes.

Dans une étude publiée en décembre 2025, l’organisme indique qu’environ 3,9 millions de nuitées de voyageurs ont été enregistrées en 2024 en Charente-Maritime dans les hébergements touristiques de courte durée réservés via les plateformes étudiées.

À consulter : INSEE – En Nouvelle-Aquitaine, les locations de meublés touristiques en forte progression.

Mais attention aux comparaisons !

Ces statistiques comptabilisent des nuitées de voyageurs : six personnes passant une nuit représentent six nuitées. Elles ne correspondent donc pas directement au nombre de nuits pendant lesquelles un logement est occupé.

Ces données permettent de comprendre l’importance et l’évolution d’un marché, mais ne donnent pas automatiquement le taux d’occupation d’une maison comparable à la vôtre.

Comparez des logements réellement comparables

Une villa avec piscine pour huit personnes, un appartement pour deux voyageurs et une maison familiale accueillant les animaux ne répondent pas nécessairement à la même demande.

Pour que la comparaison soit utile, privilégiez des logements proches du vôtre en matière de capacité, d’emplacement, d’équipements et de niveau de prestations.

Comparez également des périodes équivalentes : juillet avec juillet, vacances scolaires avec vacances scolaires et, idéalement, à conditions de commercialisation proches.

C’est seulement à partir de là que les écarts de performance deviennent intéressants à analyser.

3. Airbnb, Booking, Abritel : où trouver vos propres statistiques ?

Les plateformes de réservation disposent d’outils souvent plus complets qu’on ne l’imagine.

Leur intérêt est de vous permettre de distinguer un problème de visibilité, de prix, de conversion ou simplement de saisonnalité.

Airbnb : occupation, prix et comparaison avec le marché

Airbnb propose des statistiques accessibles depuis l’espace Informations ou Performances, notamment avec les outils professionnels d’hébergement.

Selon les fonctionnalités disponibles sur votre compte, vous pouvez consulter :

  • Le taux d’occupation.
  • Les nuits réservées, bloquées et non réservées.
  • Le prix moyen par nuit.
  • La durée moyenne des séjours.
  • Le délai entre réservation et arrivée.
  • Les consultations de l’annonce.
  • Les différentes étapes de conversion.
  • Des comparaisons avec des annonces similaires.

Ces derniers indicateurs sont particulièrement intéressants.

Si votre logement se réserve beaucoup plus souvent que des logements comparables, mais à un tarif sensiblement inférieur, vous disposez peut-être d’une marge de progression sur les prix.

À l’inverse, une faible occupation malgré des tarifs élevés mérite une analyse plus approfondie.

Airbnb propose également une comparaison des prix de logements similaires depuis certains outils du calendrier.

Documentation officielle :

Airbnb – Comprendre les statistiques d’occupation et de prix

Airbnb – Comprendre les statistiques de conversion

Booking.com : ventes, anticipation et tendances

L’extranet Booking.com propose également des rapports commerciaux et des outils d’analyse, selon les fonctionnalités accessibles au compte.

Vous pouvez notamment y rechercher des informations sur :

  • Les réservations et les revenus.
  • L’évolution des ventes.
  • Le prix moyen des nuitées.
  • Le délai de réservation.
  • Les réservations déjà enregistrées pour les prochains mois.
  • Certaines comparaisons avec l’année précédente ou le marché.

Le délai de réservation est un indicateur particulièrement utile.

Si les voyageurs de votre secteur réservent habituellement leurs vacances plusieurs mois à l’avance, vous devez adapter la date d’ouverture de votre calendrier en conséquence.

Pour accéder aux données disponibles, consultez la rubrique Analyses ou les rapports de votre extranet Booking.com.

Abritel : visibilité et attractivité de l’annonce

Abritel propose, dans son Espace Propriétaire, un module consacré aux performances.

Celui-ci permet notamment de consulter :

  • Les apparitions de votre annonce dans les résultats de recherche.
  • Les vues de l’annonce.
  • Les réservations enregistrées.
  • Certaines données financières.
  • Des informations concernant les évaluations et la concurrence.

Ces chiffres permettent de distinguer deux situations.

Votre annonce apparaît rarement dans les recherches ? Il faut examiner sa visibilité, sa disponibilité, ses caractéristiques et son positionnement.

Votre annonce est régulièrement consultée, mais peu réservée ? Il faut plutôt s’intéresser à son attractivité : prix total, photographies, équipements, conditions et commentaires.

À consulter : Abritel – Comprendre les performances de son annonce.

Et pour les réservations directes ?

Vous gérez peut-être également des réservations via votre propre site, par téléphone ou auprès de voyageurs qui reviennent d’une année sur l’autre.

Ces séjours doivent naturellement être inclus dans votre bilan.

Un simple tableau de suivi peut suffire pour centraliser les dates, les revenus, les frais et l’origine de chaque réservation.

L’important est de disposer d’une vision globale de votre logement, tous canaux confondus, plutôt que de juger ses performances uniquement à partir d’Airbnb.

4. Les indicateurs qui permettent réellement de comprendre ses résultats

Inutile de collectionner les statistiques si elles ne débouchent sur aucune décision.

Voici cinq indicateurs particulièrement utiles.

Le taux d’occupation

Il mesure la proportion des nuits commercialisables qui ont été réservées.

Par exemple, si votre logement a été proposé à la réservation pendant 100 nuits et que 70 ont été vendues, son taux d’occupation est de 70 %.

Il faut toutefois distinguer les nuits volontairement bloquées des nuits ouvertes mais non réservées.

Le prix moyen par nuit vendue

Il correspond aux recettes d’hébergement divisées par le nombre de nuits réservées.

C’est un indicateur plus représentatif que le tarif maximum affiché au mois d’août.

Il permet notamment d’observer l’effet des promotions, des variations saisonnières ou des changements de stratégie tarifaire.

Le revenu par nuit disponible

Cet indicateur combine occupation et prix moyen.

Prenons deux stratégies portant sur 100 nuits commercialisables :

IndicateurStratégie AStratégie B
Nuits réservées8070
Prix moyen vendu140 €170 €
Recettes d’hébergement11 200 €11 900 €
Revenu par nuit disponible112 €119 €

La stratégie B génère davantage de revenus avec moins de nuits réservées.

Un taux d’occupation supérieur ne signifie donc pas automatiquement une meilleure performance financière.

Cet exemple reste simplifié et ne tient pas compte des frais.

Le délai de réservation

Combien de temps avant l’arrivée vos voyageurs réservent-ils ?

Quelques jours, plusieurs semaines ou plusieurs mois ?

En comparant cet indicateur selon les saisons, vous pourrez mieux anticiper la demande et ajuster votre calendrier commercial.

Le taux de conversion

Il permet d’apprécier la capacité de votre annonce à transformer sa visibilité en réservations.

Une annonce beaucoup consultée, mais peu réservée, peut révéler un problème de prix, de présentation ou de conditions de séjour.

Attention cependant : les plateformes ne calculent pas nécessairement leurs taux de conversion de la même manière.

Ne négligez pas le revenu net

Enfin, les recettes d’hébergement ne racontent pas toute l’histoire.

Les commissions de plateformes, les frais de gestion, les dépenses de ménage et de linge, les déplacements et les autres coûts de fonctionnement doivent être pris en compte pour déterminer ce qui reste réellement au propriétaire.

Ce revenu après frais de gestion ne constitue pas encore la rentabilité globale d’un investissement immobilier : celle-ci doit également intégrer les charges du bien, son financement et la fiscalité.

5. Les avis voyageurs : un indicateur de performance à part entière

Les performances d’un logement ne dépendent pas uniquement de son prix ou de son calendrier.

La qualité de l’expérience proposée influence aussi son attractivité commerciale.

Les notes et commentaires voyageurs constituent donc une source d’information essentielle.

Analysez les notes, mais surtout les commentaires

Une moyenne de 4,7/5 ou de 4,9/5 donne une première indication.

Mais pour comprendre ce qui pourrait être amélioré, il faut aller plus loin.

Les remarques concernent-elles régulièrement :

  • La propreté ?
  • Le confort de la literie ?
  • Le fonctionnement des équipements ?
  • Le Wi-Fi ou le confort thermique ?
  • L’arrivée dans le logement ?
  • La conformité entre l’annonce et la réalité ?
  • Le rapport qualité-prix ?

Une remarque isolée ne justifie pas nécessairement de revoir toute l’organisation du logement.

En revanche, plusieurs voyageurs qui signalent le même problème fournissent un indicateur beaucoup plus intéressant.

Un défaut de literie régulièrement mentionné peut, par exemple, justifier un investissement. À l’inverse, des remarques sur la difficulté à trouver le logement peuvent parfois être corrigées simplement en améliorant les instructions d’arrivée.

De mauvaises évaluations peuvent avoir des conséquences plus importantes

Airbnb indique que les notes et commentaires contribuent au classement des annonces dans les recherches.

La plateforme peut également adresser des avertissements lorsqu’un logement reçoit des évaluations décevantes à plusieurs reprises.

Dans les situations graves ou récurrentes, une annonce peut faire l’objet d’une suspension ou d’autres restrictions.

Il n’existe cependant pas de règle générale selon laquelle deux ou trois mauvaises notes entraîneraient automatiquement une suspension.

Source : Airbnb – Règles de base pour les hôtes de logements.

Parfois, mieux vaut interrompre temporairement les locations

Lorsque les commentaires révèlent des problèmes importants, poursuivre les réservations sans rien corriger peut entretenir un cercle défavorable.

Il peut alors être préférable de suspendre temporairement la commercialisation, réaliser les travaux nécessaires, actualiser les photographies et la description, puis reprendre les locations dans de meilleures conditions.

L’objectif n’est pas de faire disparaître artificiellement les anciennes critiques, mais d’améliorer réellement l’expérience des futurs voyageurs.

Et à l’inverse, lorsqu’un logement reçoit régulièrement d’excellentes évaluations, cette réputation peut devenir un argument pour défendre son positionnement tarifaire.

Il faut simplement vérifier que le marché est prêt à accepter le prix proposé.

6. Votre calendrier exploite-t-il toutes les opportunités de votre marché ?

Un logement peut être correctement tarifé, bien présenté et apprécié des voyageurs, tout en passant à côté d’une partie de son potentiel.

Pourquoi ?

Parce que certaines périodes ne sont pas ouvertes suffisamment tôt, que les conditions de réservation sont trop restrictives ou que l’organisation du propriétaire ne permet pas d’accueillir les voyageurs.

Ouvrir les réservations estivales suffisamment tôt

Sur des destinations touristiques comme la Côte de Beauté, il est important de préparer la saison estivale plusieurs mois à l’avance.

Certains voyageurs commencent à rechercher leur location dès l’automne précédent, voire pendant les réunions familiales des fêtes de fin d’année.

Attendre avril ou mai pour ouvrir les réservations de juillet et août peut donc faire manquer une partie de cette demande anticipée.

Airbnb permet de paramétrer une fenêtre de réservation de 3, 6, 9, 12 ou 24 mois.

Pour que juillet et août soient disponibles dès Noël, une ouverture sur 12 mois constitue généralement une solution pratique, à condition que les tarifs et les disponibilités soient correctement préparés.

Mais il faut regarder le calendrier en détail : les dates sont-elles réellement ouvertes ? Les durées minimales sont-elles adaptées ? Certains jours d’arrivée sont-ils inutilement bloqués ?

Source : Airbnb – Choisir jusqu’où ouvrir son calendrier.

Nous approfondissons ce sujet dans notre guide sur la meilleure période pour publier une annonce avant l’été.

Votre logement pourrait-il être loué davantage hors saison ?

Le potentiel d’un logement ne se limite pas nécessairement à juillet et août.

Selon sa localisation, ses équipements et la clientèle recherchée, il peut également accueillir des voyageurs au printemps, pendant les ponts, en septembre, à la Toussaint ou lors de certains week-ends.

Mais il faut confronter ce potentiel à deux réalités : la demande du marché et la capacité à organiser les séjours.

Prenons le cas d’un propriétaire habitant à plusieurs heures de route de sa résidence secondaire.

Il peut parfaitement assurer lui-même les locations estivales, avec une seule rotation chaque semaine.

En revanche, effectuer plusieurs heures de trajet pour un séjour de deux nuits en octobre devient beaucoup moins intéressant.

Le logement reste alors fermé, non pas nécessairement parce qu’il n’existe aucune demande, mais parce que son exploitation est devenue trop contraignante.

Une conciergerie peut-elle rendre ces périodes exploitables ?

C’est une question qui mérite d’être étudiée.

Déléguer la gestion permet parfois d’étendre sensiblement la saison locative, notamment lorsqu’un propriétaire ne peut pas assurer lui-même les courts séjours.

Encore faut-il que le prestataire accepte réellement les réservations de deux ou trois nuits et dispose d’une organisation économiquement viable pour assurer les arrivées, les départs, le ménage et le linge.

Certaines conciergeries imposent des durées minimales importantes, limitent leurs interventions hors saison ou appliquent des frais rendant les petits séjours peu intéressants.

Avant de déléguer, il faut donc comparer les conditions réelles de fonctionnement.

Et surtout, raisonner sur l’année complète.

Comparer deux stratégies de gestion

Imaginons une maison jusqu’alors louée uniquement pendant l’été et gérée directement par des propriétaires habitant loin.

En étendant sa commercialisation d’avril à octobre grâce à une gestion déléguée, elle peut générer des recettes supplémentaires susceptibles de compenser tout ou partie des frais de conciergerie.

Dans certaines situations, le revenu annuel restant au propriétaire peut ainsi être comparable à celui de l’ancienne gestion estivale en direct, malgré les commissions supplémentaires.

Le résultat dépend évidemment du marché, des tarifs, du nombre de séjours et des frais réellement engagés.

Mais l’intérêt ne se limite pas à la comparaison financière.

Le propriétaire économise également ses déplacements, récupère du temps et se libère d’une grande partie de la charge mentale liée aux réservations : échanges avec les voyageurs, organisation des rotations, problèmes de dernière minute ou coordination des interventions.

Lorsque les prestations le prévoient, le logement peut aussi bénéficier d’un suivi local plus régulier, utile pour détecter certaines anomalies pendant les périodes d’absence.

La bonne question n’est donc pas seulement : « Combien coûte une conciergerie ? », mais « Quel résultat annuel puis-je obtenir avec chaque organisation, et au prix de quelles contraintes ? »

Une ouverture hors saison n’est pas automatiquement rentable. Mais elle mérite d’être évaluée avant d’être écartée.

7. Quels leviers concrets peuvent améliorer vos revenus ?

Une fois vos performances analysées, il devient possible de choisir les actions les plus pertinentes.

Voici les principaux leviers à étudier selon les problèmes identifiés.

Ajuster les tarifs selon la demande

Un logement affichant une forte occupation et un prix moyen inférieur à celui des biens comparables peut disposer d’une marge de progression.

Il peut alors être intéressant de tester une augmentation ciblée.

Cela ne signifie pas qu’il faut augmenter uniformément toutes les nuitées.

Les prix peuvent être adaptés selon les vacances scolaires, les week-ends, les ponts, les saisons ou certains événements locaux.

L’objectif est d’améliorer le revenu global, sans provoquer une baisse excessive des réservations.

Adapter les durées minimales de séjour

Un minimum de sept nuits peut être cohérent en plein été.

Mais si trois nuits restent disponibles entre deux réservations, cette règle risque d’empêcher leur commercialisation.

Adapter ponctuellement la durée minimale peut permettre de remplir des périodes qui seraient autrement perdues.

Il faut néanmoins vérifier que le revenu du séjour couvre les coûts de rotation.

Airbnb permet notamment de personnaliser certaines durées minimales selon les jours d’arrivée.

Source : Airbnb – Définir la durée minimale et maximale des séjours.

Améliorer les photos et la présentation de l’annonce

Une annonce peu consultée peut manquer de visibilité.

Une annonce régulièrement consultée mais peu réservée peut, elle, manquer d’attractivité.

Dans les deux cas, commencez par vérifier les éléments les plus simples : photo principale, qualité des autres images, description, prix total, conditions de réservation et équipements renseignés.

Un logement peut disposer de véritables atouts sans les présenter correctement.

Une place de stationnement privée, une piscine, la climatisation ou un jacuzzi non renseignés parmi les équipements peuvent notamment empêcher l’annonce de correspondre à certaines recherches filtrées.

Vérifier les équipements et envisager les bons investissements

Certains équipements sont particulièrement recherchés par les voyageurs.

Ils peuvent contribuer à améliorer la visibilité d’une annonce, sa qualité perçue, ses évaluations et parfois son positionnement tarifaire.

Mais les investissements les plus pertinents ne sont pas toujours les plus coûteux.

Une bonne literie, une connexion Internet fiable, des ventilateurs adaptés aux chambres ou des équipements familiaux peuvent déjà améliorer l’expérience des voyageurs.

D’autres investissements, comme un jacuzzi ou des équipements de loisirs intérieurs, peuvent contribuer à renforcer l’attractivité hors saison.

Avant de dépenser, il faut comparer leur coût d’installation et d’entretien aux recettes supplémentaires raisonnablement envisageables.

Nous avons déjà approfondi ces deux aspects :

Équipements Airbnb : les 10 plus recherchés et comment les utiliser toute l’année

Villa haut de gamme : quels atouts permettent vraiment de prolonger la saison ?

Diffuser son logement sur plusieurs plateformes

Airbnb, Booking.com et Abritel ne touchent pas nécessairement les mêmes voyageurs.

Pour un propriétaire qui gère lui-même sa location, publier son logement sur plusieurs plateformes peut donc constituer un levier intéressant pour augmenter sa visibilité et obtenir davantage de réservations.

La réservation directe peut également compléter cette distribution.

Il faut toutefois surveiller les commissions, les conditions commerciales et les revenus nets de chaque canal.

Et surtout, éviter les doubles réservations.

Une synchronisation des calendriers au format iCal permet de partager les disponibilités, mais elle n’est pas instantanée. Airbnb indique notamment que les calendriers importés sont automatiquement actualisés toutes les trois heures.

Lorsque les canaux se multiplient, un channel manager compatible peut faciliter la centralisation des calendriers, des réservations et parfois des tarifs.

Source : Airbnb – Synchroniser son calendrier avec d’autres sites.

Optimiser les frais de fonctionnement

Enfin, améliorer ses revenus ne consiste pas uniquement à vendre davantage de nuits.

Le nombre de rotations, les frais de plateforme, les dépenses de ménage et de linge ou les commissions de gestion ont un impact direct sur le résultat.

L’objectif n’est pas de réduire les prestations au détriment de la satisfaction des voyageurs, mais de vérifier que les frais sont correctement maîtrisés et intégrés à la stratégie tarifaire.

Pour comparer plusieurs modèles de gestion, notre comparateur de frais dynamique permet de simuler les coûts de deux offres et l’effet de séjours supplémentaires sur le montant annuel restant au propriétaire.

Tableau récapitulatif : quel levier pour quel problème ?

Vous constatez…Vérifiez…Action à envisager
Beaucoup de réservations, mais un prix moyen faibleTarifs des logements comparablesTester une hausse ciblée
Peu de vues sur votre annonceDates ouvertes, équipements, présentationAméliorer la visibilité
Beaucoup de vues, mais peu de réservationsPhotos, prix total, avis, conditionsAméliorer l’attractivité
Des commentaires négatifs récurrentsPropreté, confort, équipementsCorriger les problèmes identifiés
Des semaines estivales encore videsDate d’ouverture du calendrierPréparer la saison plus tôt
Des trous de deux ou trois nuitsDurée minimale des séjoursAssouplir ponctuellement les conditions
Une seule plateforme utiliséeDemande sur d’autres canauxTester la diffusion multicanale
Des mois inexploitésDemande locale, déplacements, organisationÉtudier une gestion partielle ou déléguée
Un chiffre d’affaires en hausse, mais peu de margeFrais de plateforme et de rotationOptimiser le revenu net

Vous passez par une conciergerie ? Demandez un véritable bilan de performances

Si votre logement est géré par une conciergerie, vous pouvez également lui demander de vous accompagner dans l’analyse de ses résultats, dans le cadre des prestations et des données dont elle dispose.

Un bilan annuel peut notamment comprendre :

  • Les résultats chiffrés : nuits commercialisées, taux d’occupation, prix moyen, chiffre d’affaires et revenu net propriétaire après les différents frais.
  • Une comparaison pertinente : résultats de l’année précédente et, lorsque les données sont accessibles, performances de logements similaires.
  • Une analyse des périodes creuses : demande insuffisante, tarifs inadaptés, calendrier ouvert trop tard ou conditions de réservation restrictives.
  • Les retours voyageurs : évolution des évaluations, problèmes récurrents et améliorations possibles.
  • Des recommandations concrètes : ajustements tarifaires, équipements, conditions de séjour ou évolution des périodes commercialisées.

Le plus important n’est pas la quantité de statistiques présentées, mais les décisions qui en découlent.

N’hésitez pas à demander deux ou trois recommandations prioritaires, accompagnées de leur justification et, lorsque c’est possible, d’une estimation de leur impact financier.

Une conciergerie ne peut évidemment pas garantir une progression des revenus. En revanche, un dialogue fondé sur des données accessibles et des objectifs clairs permet de prendre de meilleures décisions ensemble.

8. Comment mesurer vos progrès ? Notre modèle Excel gratuit

Une fois vos premières améliorations mises en place, il reste une étape essentielle : vérifier qu’elles produisent réellement les résultats attendus.

Augmenter ses prix, ouvrir davantage de dates ou ajouter une plateforme ne suffit pas.

Il faut pouvoir mesurer les conséquences de ces changements.

Construisez un tableau de suivi mensuel

Un suivi simple peut déjà apporter une vision très utile.

Voici les principaux indicateurs à conserver :

IndicateurUtilité
Nuits commercialiséesMesurer les périodes réellement ouvertes
Nuits réservéesCalculer le remplissage
Taux d’occupationSuivre l’évolution de l’activité
Prix moyen venduVérifier le positionnement tarifaire
Recettes d’hébergementMesurer le chiffre d’affaires des nuitées
Nombre de séjoursSuivre les rotations
Frais et commissionsComprendre les coûts
Revenu net après frais renseignésComparer les résultats financiers
Origine des réservationsIdentifier les canaux les plus intéressants

Ce tableau peut être alimenté progressivement tout au long de l’année.

Téléchargez notre modèle Excel gratuit

Pour vous faciliter ce travail, la Conciergerie Locative de Meschers a créé un tableau Excel gratuit de suivi des performances d’une location saisonnière.

Il est prêt à remplir et comprend quatre onglets :

  • Mode d’emploi : les explications pour commencer.
  • Réservations : saisissez vos séjours Airbnb, Booking, Abritel et directs, ainsi que les recettes et dépenses correspondantes.
  • Ouverture : renseignez les nuits proposées à la réservation chaque mois.
  • Bilan annuel : retrouvez automatiquement les principaux indicateurs, les résultats mensuels et les graphiques de synthèse.

Le fichier calcule notamment le taux d’occupation, le prix moyen, les recettes et le montant restant après les dépenses renseignées.

Il peut accueillir jusqu’à 250 réservations et répartit les nuitées des séjours qui chevauchent deux mois.

TÉLÉCHARGER GRATUITEMENT NOTRE TABLEAU EXCEL DE SUIVI DES PERFORMANCES LOCATIVES

Aucune inscription n’est nécessaire. Le modèle contient son propre mode d’emploi. Il ne remplace pas votre comptabilité et ne calcule pas à lui seul la rentabilité globale de votre investissement immobilier.

Comparez vos résultats à période équivalente

Pour mesurer les progrès, comparez de préférence les mêmes mois d’une année à l’autre.

Il est également intéressant de comparer le rythme des réservations futures.

Par exemple, combien de nuits pour l’été suivant étaient déjà réservées au 1er janvier de l’année précédente ? Et combien le sont au même moment cette année ?

C’est souvent plus parlant que de comparer une saison terminée à une saison encore en cours de commercialisation.

Enfin, évitez de modifier tous vos paramètres simultanément.

Si vous augmentez les tarifs, changez les photographies, modifiez les durées minimales et ajoutez deux plateformes en même temps, il sera difficile d’identifier ce qui a réellement amélioré vos performances.

Choisissez quelques actions prioritaires, mesurez leurs effets, puis ajustez votre stratégie.

En conclusion : analyser avant d’optimiser

Améliorer les performances d’une location saisonnière ne consiste pas simplement à remplir davantage son calendrier.

Il faut comprendre comment le logement se comporte sur son marché, si ses tarifs sont cohérents, si son annonce attire et convainc les voyageurs, si ses équipements répondent aux attentes et si les périodes disponibles sont réellement exploitées.

Les évaluations, les coûts de gestion et les contraintes d’organisation comptent également.

Un propriétaire peut parfois améliorer ses revenus en augmentant certains tarifs, en ouvrant son calendrier plus tôt, en corrigeant un défaut récurrent ou en commercialisant davantage de périodes.

Dans d’autres situations, le gain peut venir d’une organisation plus efficace, permettant d’obtenir un revenu comparable tout en réduisant considérablement le temps consacré à la location, les déplacements et la charge mentale.

Il n’existe donc pas une solution universelle, mais une méthode : observer, comparer, identifier les points faibles, agir et mesurer les résultats.

À la Conciergerie Locative de Meschers, nous accordons une attention particulière à ces questions pour accompagner les propriétaires de maisons, d’appartements et de villas sur la Côte de Beauté.

Vous possédez un logement à Meschers-sur-Gironde, Royan, Saint-Georges-de-Didonne ou dans les communes voisines et souhaitez étudier ses performances ?

Contactez la Conciergerie Locative de Meschers pour échanger sur votre projet.


Article préparé en novembre 2026. Les fonctionnalités des plateformes et les statistiques publiques peuvent évoluer. Les documents officiels cités permettent de consulter les informations actualisées.
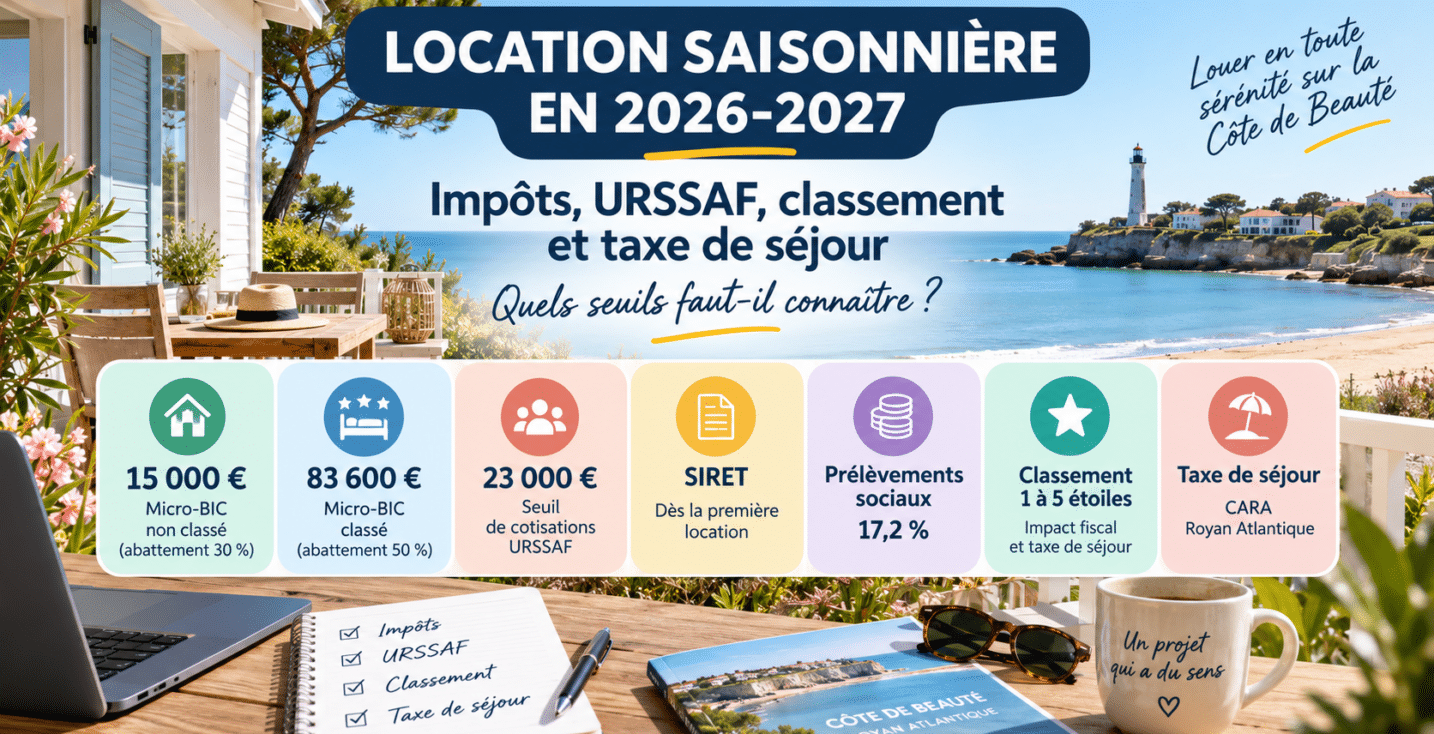
Location saisonnière en 2026-2027 : impôts, URSSAF, classement et taxe de séjour, quels seuils faut-il connaître ?

15 000 €, 23 000 €, 83 600 €… Lorsqu’on loue un logement en location saisonnière, plusieurs seuils peuvent s’appliquer. Mais ils ne correspondent ni aux mêmes obligations, ni aux mêmes administrations.

Un propriétaire peut ainsi rester LMNP sur le plan fiscal, tout en devenant redevable de cotisations sociales auprès de l’URSSAF.

De la même manière, le classement d’un meublé de tourisme peut modifier son régime fiscal et sa taxe de séjour, sans pour autant supprimer le seuil social de 23 000 €.

Voici donc un point complet sur les règles applicables en 2026 et 2027, avec un focus sur les locations saisonnières de la Côte de Beauté et de la Communauté d’Agglomération Royan Atlantique.

Il n’existe pas un « seuil Airbnb », mais plusieurs seuils différents

C’est probablement la première chose à retenir.

Les revenus d’une location saisonnière peuvent être concernés simultanément par l’impôt sur le revenu, les prélèvements sociaux, les cotisations sociales et la taxe de séjour.

Or chacune de ces règles obéit à ses propres seuils.

Montant ou situationÀ quoi cela correspond ?
Dès la première locationDéclaration de début d’activité et obtention d’un SIRET
15 000 €Seuil de référence du micro-BIC pour un meublé de tourisme non classé
23 000 €Seuil déterminant notamment l’assujettissement aux cotisations sociales pour la location meublée touristique
83 600 €Seuil de référence du micro-BIC pour un meublé de tourisme classé en 2026-2028
Classement 1 à 5 étoilesIncidence fiscale mais également sur le calcul de la taxe de séjour

Les seuils de 15 000 € et 83 600 € ne servent donc pas à déterminer la même chose que le seuil de 23 000 €.

Classé ou non classé : une différence fiscale devenue importante

Pour les recettes perçues à compter de 2026, un meublé de tourisme classé peut bénéficier du régime micro-BIC jusqu’au seuil de référence de 83 600 €, avec un abattement forfaitaire de 50 %.

Pour un meublé de tourisme non classé, le seuil est seulement de 15 000 €, avec un abattement forfaitaire de 30 %.

Autrement dit, le classement du logement peut désormais avoir une incidence fiscale très importante.

Prenons l’exemple d’un logement générant 20 000 € de recettes annuelles.

S’il est classé et que les conditions du micro-BIC sont remplies, le propriétaire peut bénéficier de l’abattement forfaitaire de 50 %.

S’il n’est pas classé, le plafond du micro-BIC applicable aux meublés de tourisme non classés est beaucoup plus faible et le régime réel peut devenir applicable.

Au régime réel, on ne bénéficie plus d’un simple abattement forfaitaire : ce sont les charges réellement supportées et, selon les règles applicables, les amortissements qui sont pris en compte.

Attention toutefois : le franchissement ponctuel d’un seuil ne signifie pas nécessairement un changement de régime immédiat. L’éligibilité au micro-BIC dépend également des recettes réalisées au cours des années précédentes.

23 000 € : le seuil qui fait apparaître l’URSSAF

C’est probablement le seuil le moins connu des propriétaires de locations saisonnières.

Pour une activité de location meublée touristique de courte durée, classée ou non classée, les recettes qui ne dépassent pas 23 000 € relèvent normalement de la gestion du patrimoine privé et ne donnent pas lieu au paiement de cotisations sociales auprès de l’URSSAF au titre de cette activité.

En revanche, lorsque les recettes annuelles dépassent 23 000 €, la location touristique entre dans le champ des cotisations sociales.

Et c’est ici qu’une confusion très fréquente apparaît.

LMNP ne signifie pas forcément « pas d’URSSAF »

Le statut LMNP ou LMP est une qualification fiscale.

Pour être considéré comme loueur en meublé professionnel sur le plan fiscal, deux conditions doivent notamment être réunies :

  • les recettes annuelles de location meublée du foyer doivent dépasser 23 000 € ;
  • ces recettes doivent également dépasser les autres revenus professionnels du foyer fiscal.

Si l’une de ces deux conditions n’est pas remplie, le propriétaire reste fiscalement LMNP.

Mais les règles sociales applicables aux locations touristiques ne suivent pas exactement le même raisonnement.

Prenons un exemple.

Un propriétaire perçoit :

  • 30 000 € de recettes de location saisonnière ;
  • 50 000 € de salaire.

Fiscalement, les recettes locatives restent inférieures aux autres revenus professionnels du foyer. Le propriétaire peut donc rester LMNP.

Mais ses recettes touristiques dépassent 23 000 €.

Son activité de location saisonnière entre alors dans le champ des cotisations sociales.

Il est donc parfaitement possible d’être :

LMNP fiscalement et cotisant auprès de l’URSSAF pour son activité de location saisonnière.

C’est probablement l’un des points les plus importants à retenir.

En dessous de 23 000 €, il existe malgré tout des prélèvements sociaux

L’absence de cotisations URSSAF ne signifie pas que les revenus d’une location meublée sont exonérés de toute contribution sociale.

Lorsqu’ils ne sont pas déjà soumis aux cotisations sociales sur les revenus d’activité, les bénéfices d’une location meublée non professionnelle sont soumis aux prélèvements sociaux sur les revenus du patrimoine.

Ils portent sur le revenu net imposable :

  • après l’abattement applicable dans le régime micro ;
  • ou après prise en compte du résultat fiscal lorsque le propriétaire relève du régime réel.

Il faut donc bien distinguer :

les prélèvements sociaux appliqués dans le cadre fiscal,
et
les cotisations sociales liées à l’activité de location touristique lorsque les conditions sont réunies.

Il ne s’agit pas simplement de deux noms différents pour la même chose.

Le classement ne supprime pas le seuil de 23 000 €

Autre point important : faire classer son logement ne permet pas d’éviter le seuil social des 23 000 €.

Ce seuil concerne les locations touristiques classées comme non classées.

En revanche, le classement conserve plusieurs conséquences importantes.

Fiscalement, il permet notamment d’accéder à un seuil micro-BIC beaucoup plus élevé :

83 600 € pour un meublé classé, contre 15 000 € pour un meublé de tourisme non classé.

L’abattement applicable dans le cadre du micro est également différent :

50 % pour un meublé classé, contre 30 % pour un meublé non classé.

Le classement est donc devenu bien davantage qu’une simple question d’étoiles affichées sur une annonce.

Le SIRET n’attend pas 23 000 €

Il ne faut pas non plus confondre le seuil URSSAF avec l’obligation de déclarer son activité.

Qu’il soit LMNP ou LMP, le propriétaire qui débute une activité de location meublée doit déclarer son début d’activité auprès du guichet des formalités des entreprises.

Cette démarche permet notamment d’obtenir le numéro SIRET correspondant à l’activité de location meublée.

Cette obligation ne naît donc pas au moment où l’on dépasse 23 000 €.

Le SIRET concerne la location meublée dès son démarrage.

Attention au cas de l’indivision

Autre situation qui peut réserver une surprise : lorsqu’un logement est détenu en indivision, les règles fiscales peuvent être différentes de celles applicables à un propriétaire détenant seul son logement.

L’indivision ne bénéficie notamment pas, en principe, du régime micro-BIC : l’activité relève alors du régime réel.

Les recettes doivent également être réparties entre les indivisaires selon leurs droits respectifs.

Prenons un exemple simple.

Une personne détient 50 % d’un premier appartement qui génère 22 000 € de recettes annuelles, soit une quote-part de 11 000 €.

Elle détient également 50 % d’un second appartement générant 20 000 €, soit une quote-part de 10 000 €.

Sa quote-part totale de recettes est donc de 21 000 €.

Pour analyser sa situation, il faut ensuite distinguer plusieurs sujets :

  • son régime fiscal ;
  • son éventuelle situation LMNP ou LMP ;
  • le seuil social de 23 000 € ;
  • et les règles spécifiques liées à l’indivision.

Deux propriétaires encaissant exactement le même montant peuvent donc avoir des obligations différentes selon leur situation personnelle et le mode de détention du logement.

Et la taxe de séjour sur la Côte de Beauté ?

Le classement a également une conséquence très visible pour le voyageur : le calcul de la taxe de séjour.

Sur le territoire de la Communauté d’Agglomération Royan Atlantique, qui comprend notamment Royan, Saint-Georges-de-Didonne, Meschers-sur-Gironde ou encore Talmont-sur-Gironde, la taxe de séjour est perçue au réel.

Pour les meublés de tourisme classés, elle correspond à un tarif fixe par adulte et par nuit, déterminé en fonction du nombre d’étoiles.

Pour 2026 et 2027, le barème appliqué sur le territoire de la CARA est le suivant :

ClassementTaxe par adulte et par nuit
1 étoile0,85 €
2 étoiles1,05 €
3 étoiles1,25 €
4 étoiles1,45 €
5 étoiles1,65 €

Ces montants intègrent la taxe additionnelle départementale applicable en Charente-Maritime.

Pour un meublé non classé, le fonctionnement est différent.

En 2027, la CARA applique un tarif proportionnel correspondant à 5 % du coût hors taxes de la nuitée par personne, dans la limite du plafond applicable, auquel s’ajoute la taxe additionnelle départementale.

Le montant de taxe peut donc varier en fonction du prix de la nuitée.

Le classement apporte ainsi davantage de prévisibilité au voyageur, puisque la taxe devient un montant fixe par personne et par nuit.

Airbnb collecte-t-il automatiquement la taxe de séjour ?

Souvent, oui.

Lorsqu’une plateforme telle qu’Airbnb agit comme intermédiaire de paiement pour un loueur non professionnel, elle collecte généralement directement la taxe de séjour auprès du voyageur et la reverse à la collectivité concernée.

Mais cette automatisation ne couvre pas toutes les situations.

Lorsqu’une réservation est réalisée en direct, ou lorsqu’un intermédiaire ne collecte pas lui-même la taxe, c’est au propriétaire de :

  • percevoir la taxe auprès du voyageur ;
  • la déclarer ;
  • puis la reverser à la collectivité.

C’est donc un point particulièrement important pour les propriétaires qui développent progressivement leurs réservations en direct.

Alors, que faut-il vraiment surveiller ?

Finalement, il ne suffit plus de se demander :

« Suis-je LMNP ? »

Cette seule information ne permet pas de déterminer l’ensemble des obligations d’un propriétaire.

Il faut regarder simultanément :

  • le montant annuel des recettes ;
  • le classement ou non du logement ;
  • le régime fiscal applicable ;
  • le seuil social de 23 000 € ;
  • le mode de détention du bien ;
  • les autres revenus du foyer ;
  • et les règles locales de taxe de séjour.

Un logement non classé réalisant 18 000 € de recettes, un logement classé réalisant 18 000 €, et un logement classé réalisant 30 000 € peuvent donc relever de situations fiscales et sociales très différentes.

Le classement devient un véritable choix stratégique

Pendant longtemps, le classement d’un meublé de tourisme était principalement présenté comme une manière de rassurer les voyageurs et d’obtenir une classification officielle de son logement.

Aujourd’hui, ses conséquences sont beaucoup plus larges.

Il peut notamment avoir un impact sur :

  • le régime fiscal ;
  • le plafond du micro-BIC ;
  • le niveau d’abattement fiscal ;
  • le calcul de la taxe de séjour ;
  • et, plus largement, la stratégie de location du propriétaire.

Il ne permet pas d’éviter le seuil social des 23 000 €, mais il peut malgré tout profondément modifier l’économie d’une location saisonnière.

Dépasser 23 000 € n’est pas forcément une mauvaise nouvelle

Enfin, il ne faut pas considérer le seuil des 23 000 € comme une limite à ne surtout pas franchir.

Une activité qui génère davantage de recettes est avant tout une activité qui fonctionne.

L’important est simplement de connaître les conséquences fiscales et sociales avant d’atteindre certains seuils, afin de pouvoir anticiper son régime, ses déclarations et ses charges.

C’est particulièrement vrai pour les logements à forte valeur locative : une villa située près de la plage, un logement avec piscine ou jacuzzi ou une maison accueillant plusieurs voyageurs peut atteindre assez rapidement 23 000 € de recettes sur une année.

Mieux vaut donc intégrer cette réflexion dans la stratégie du propriétaire dès le départ plutôt que de découvrir les conséquences après coup.


Article mis à jour en septembre 2026. Les informations présentées correspondent aux règles connues à cette date. La fiscalité d’une location meublée dépend également de la situation personnelle du propriétaire, de son foyer fiscal et du mode de détention du logement. En cas de situation particulière ou de doute, il est recommandé de faire confirmer le régime applicable par l’administration fiscale, l’URSSAF ou un professionnel du chiffre.

Villa en SCI et location saisonnière : pouvez-vous encore en profiter personnellement ?

Article mis à jour en août 2026.

Acheter ou détenir une villa par l’intermédiaire d’une SCI est devenu courant, notamment lorsqu’un bien appartient à plusieurs membres d’une même famille ou s’inscrit dans une stratégie patrimoniale de long terme.

Mais lorsque cette villa est ensuite exploitée en location saisonnière meublée, une question importante apparaît :

les associés peuvent-ils encore utiliser gratuitement la maison pour leurs propres vacances, ou la prêter à leurs enfants, à leur famille ou à des amis ?

La réponse mérite d’être claire.

En bref : ce qu’il faut retenir

Une villa détenue par une SCI à l’IS n’a aucune obligation d’être louée 365 jours par an. Elle peut rester vide certaines semaines, être fermée pour travaux ou simplement ne pas trouver de locataire.

En revanche, lorsqu’une SCI à l’IS exploite cette villa en location, les associés ne doivent plus la considérer comme une résidence secondaire personnelle dont ils peuvent disposer gratuitement comme bon leur semble.

La mise à disposition gratuite d’un logement à un associé ou à un dirigeant peut constituer fiscalement un acte anormal de gestion : la société renonce alors volontairement à percevoir un revenu afin de procurer un avantage privé.

Cette question se pose également lorsque la villa est prêtée gratuitement à des membres de la famille, des enfants ou des amis : dès lors que la société accorde un avantage à un tiers sans contrepartie et sans intérêt démontrable pour elle, l’opération peut être considérée comme étrangère à une gestion commerciale normale.

La distinction essentielle est donc la suivante :

une villa disponible mais non louée n’est pas la même chose qu’une villa volontairement mise gratuitement à disposition de quelqu’un.

C’est cette nuance qui est souvent mal comprise.


SCI à l’IR ou SCI à l’IS : pourquoi la location meublée change tout

Une SCI est, par nature, une société civile.

Lorsqu’elle loue des immeubles nus, elle relève généralement de l’impôt sur le revenu : son bénéfice est alors imposé entre les mains de ses associés selon leur quote-part.

Mais fiscalement, la location meublée est considérée comme une activité commerciale.

L’administration fiscale indique ainsi qu’une SCI possédant un local meublé doit déclarer cette activité comme commerciale et qu’elle est en principe soumise à l’impôt sur les sociétés (IS).

Elle doit notamment déposer une déclaration n° 2065 et tenir une comptabilité conforme aux règles applicables aux sociétés commerciales.

Source officielle :
https://www.impots.gouv.fr/particulier/questions/ma-sci-detient-un-local-en-meuble-ou-lindiquer-sur-la-declaration-de-la-sci-et

Il existe toutefois une tolérance administrative lorsque l’activité commerciale reste réellement accessoire : les recettes commerciales, comme celles issues de la location meublée, ne doivent alors pas dépasser 10 % des recettes totales hors taxes de la SCI.

Source officielle :
https://www.impots.gouv.fr/particulier/les-sci

Pour une SCI dont l’activité principale consiste justement à exploiter une villa sur Airbnb, Abritel ou en location saisonnière directe, cette tolérance a évidemment peu de chances de s’appliquer.

Dans ce type de configuration, on se retrouve donc généralement avec une SCI soumise à l’IS.


Pourquoi la SCI à l’IS peut être fiscalement intéressante

On entend parfois dire qu’avec une SCI à l’IS, « tout passe en frais ».

C’est évidemment un raccourci.

En revanche, la société détermine bien son bénéfice à partir de ses recettes réelles et de ses dépenses comptabilisées, contrairement à un régime fiscal reposant sur un simple abattement forfaitaire.

Pour une villa effectivement exploitée en location saisonnière, peuvent notamment entrer dans les dépenses de l’activité, selon leur nature et leur traitement comptable :

  • les intérêts et certains frais liés au financement ;
  • les assurances ;
  • les honoraires comptables ;
  • les frais de gestion ;
  • les commissions des plateformes de réservation ;
  • les frais de conciergerie ;
  • le ménage et la blanchisserie lorsqu’ils sont supportés par la SCI ;
  • l’eau, l’électricité, Internet et certaines dépenses courantes ;
  • certaines dépenses d’entretien et de réparation ;
  • ainsi que les amortissements des immobilisations concernées.

Pour être admise fiscalement, une dépense doit notamment être réelle, justifiée et engagée dans l’intérêt de la société.

Cela signifie qu’un achat n’est pas déductible simplement parce qu’il a été payé avec la carte bancaire de la SCI.

Source officielle sur les règles de déduction des charges :
https://bofip.impots.gouv.fr/bofip/476-PGP.html/identifiant=BOI-BIC-CHG-10-10-20-20130408


L’amortissement : l’un des principaux intérêts de la SCI à l’IS

L’autre particularité importante concerne l’amortissement.

Lorsqu’un immeuble est inscrit à l’actif de la société, sa partie amortissable n’est pas intégralement passée en charge l’année de son acquisition.

Sa valeur est répartie comptablement sur différentes durées d’utilisation.

Attention cependant : le terrain n’est pas amortissable.

L’administration fiscale rappelle que les terrains, qui ne se déprécient pas par l’usage ou le temps de la même manière qu’une construction, ne peuvent pas faire l’objet d’un amortissement.

Source officielle :
https://bofip.impots.gouv.fr/bofip/4590-PGP.html/identifiant=BOI-BIC-AMT-10-20-20221221

Prenons un exemple volontairement simplifié.

Une villa est achetée 800 000 €.

Une partie du prix correspond au terrain et n’est donc pas amortissable. La construction, les différents composants de l’immeuble, le mobilier et certains équipements pourront quant à eux être amortis selon des règles et des durées différentes.

Ces amortissements constituent des charges comptables qui peuvent réduire fortement le bénéfice taxable de la SCI.

C’est donc potentiellement très intéressant pendant la période d’exploitation du bien.

Mais cette logique fiscale explique aussi pourquoi l’utilisation privée de la villa doit être correctement traitée.


Puis-je encore séjourner gratuitement dans ma villa en SCI à l’IS ?

C’est ici que se trouve le cœur du sujet.

Une villa détenue par une SCI appartient juridiquement à la société.

Les associés possèdent les parts de cette société : ils ne possèdent pas personnellement chacun une fraction de la cuisine, de la piscine ou de la chambre du premier étage qu’ils pourraient utiliser librement.

Et lorsqu’une SCI soumise à l’IS exploite le bien afin d’en tirer des revenus, la mise à disposition gratuite de celui-ci au bénéfice personnel d’un associé devient fiscalement problématique.

Ce que vient de rappeler la justice en 2026

Dans une décision du 21 mai 2026, la cour administrative d’appel de Bordeaux a rappelé très clairement le principe suivant :

la mise à disposition gratuite d’un appartement par une société au bénéfice de ses associés ou de son dirigeant constitue un acte anormal de gestion.

Décision officielle :
https://www.legifrance.gouv.fr/ceta/id/CETATEXT000054124753

Pourquoi ?

Parce qu’une société est normalement gérée dans son propre intérêt.

Si elle possède un bien qu’elle pourrait louer et qu’elle décide volontairement de le mettre gratuitement à disposition d’un associé, elle renonce à percevoir une recette sans recevoir de contrepartie.

L’administration fiscale peut alors corriger le résultat de la société en tenant compte de l’avantage ainsi consenti.


Exemple : deux semaines gratuites en août

Imaginons une villa normalement proposée 4 000 € la semaine en août.

Ses associés décident de bloquer les deux premières semaines du mois pour venir y passer leurs vacances gratuitement.

La villa n’est donc pas simplement restée invendue.

La SCI a volontairement retiré ces deux semaines de la commercialisation afin de procurer un avantage personnel à ses associés.

La valeur locative potentielle représente ici :

4 000 € × 2 semaines = 8 000 €.

Fiscalement, ces 8 000 € de loyers auxquels la société a volontairement renoncé peuvent devenir un sujet pour l’administration.

C’est très différent d’une villa qui aurait été proposée normalement à la location pendant deux semaines mais qui n’aurait finalement trouvé aucun locataire.

Dans ce second cas, personne n’a bénéficié gratuitement de la maison.


Et si ce sont les enfants, la famille ou des amis ?

Le fait que l’occupant gratuit ne soit pas lui-même associé ne suffit pas à rendre l’opération fiscalement neutre.

Le principe général applicable aux entreprises est qu’un avantage accordé à un tiers sans facturation, sans contrepartie et sans intérêt démontrable pour la société peut être considéré comme étranger à une gestion commerciale normale.

Le BOFiP rappelle notamment qu’une entreprise fournissant gratuitement une prestation à un tiers sans aucune contrepartie réalise une opération étrangère à une gestion commerciale normale et que les sommes qui auraient normalement dû être facturées peuvent être réintégrées dans son bénéfice imposable.

Source officielle :
https://bofip.impots.gouv.fr/bofip/476-PGP.html/identifiant=BOI-BIC-CHG-10-10-20-20130109

Autrement dit, il serait dangereux de raisonner ainsi :

« Je suis associé donc je ne peux pas l’utiliser gratuitement, mais je peux simplement prêter la villa gratuitement à mes enfants ou à mes amis. »

Le problème de fond reste le même : pourquoi la SCI renonce-t-elle gratuitement à une recette au profit d’une personne privée ?

Il peut exister certaines situations particulières dans lesquelles une gratuité correspond réellement à l’intérêt de l’entreprise — par exemple une opération promotionnelle justifiée et documentée.

Mais « c’est mon fils », « ce sont des amis » ou « c’est ma famille » ne constitue évidemment pas, en soi, une contrepartie commerciale pour la SCI.


Et l’associé lui-même peut-il louer la villa ?

Oui, le problème n’est pas le fait qu’un associé séjourne physiquement dans le logement.

Le problème est l’avantage gratuit ou anormalement avantageux qui lui serait accordé.

Une occupation personnelle peut donc notamment être organisée comme une véritable location : séjour enregistré, prix réellement payé à la SCI, recette comptabilisée et conditions cohérentes avec la valeur locative du bien.

Il faut toutefois éviter les fausses solutions.

Si une semaine normalement commercialisée 4 000 € est facturée symboliquement 100 € à l’associé, la différence de prix peut elle-même constituer un avantage.

Le BOFiP précise d’ailleurs expressément que l’attribution gratuite ou à prix réduit de la jouissance d’un appartement par une société immobilière soumise à l’IS à l’un de ses associés constitue un avantage imposable.

Source officielle :
https://bofip.impots.gouv.fr/bofip/2362-PGP.html/identifiant=BOI-RPPM-RCM-10-20-20-10-20120912

Il ne suffit donc pas nécessairement de « faire une facture ».

Le prix et les conditions doivent rester cohérents et défendables.

Pour une villa haut de gamme dont le prix peut varier très fortement entre février et le mois d’août, le tarif de marché de la période concernée constitue évidemment un élément important.

La manière précise de traiter cette occupation doit être validée avec le comptable ou le conseil fiscal de la SCI.


L’avantage peut aussi être imposé chez l’associé

Il existe d’ailleurs un deuxième sujet souvent oublié.

Le problème ne concerne pas uniquement la SCI.

La doctrine fiscale précise que les avantages accordés par une société à ses associés peuvent constituer des revenus distribués.

Le BOFiP vise expressément la jouissance gratuite d’un appartement accordée par une société immobilière passible de l’impôt sur les sociétés à un associé.

Source officielle :
https://bofip.impots.gouv.fr/bofip/2362-PGP.html/identifiant=BOI-RPPM-RCM-10-20-20-10-20120912

Une occupation gratuite peut donc avoir des conséquences :

du côté de la SCI, parce qu’elle a renoncé à percevoir une recette ;

mais également du côté de l’associé, parce qu’il a personnellement bénéficié d’un avantage.

Voilà pourquoi il est préférable de régler le sujet en amont plutôt que de simplement bloquer quelques semaines dans le calendrier de location.


Non, la villa n’a pas pour autant l’obligation d’être louée toute l’année

C’est probablement la confusion la plus importante à éviter.

Une SCI à l’IS n’a pas l’obligation de louer son bien 365 jours par an.

Une villa peut :

  • rester disponible sans trouver de voyageur ;
  • connaître naturellement des périodes creuses ;
  • être fermée temporairement ;
  • être indisponible pour entretien ou travaux ;
  • ne pas être commercialisée sur certaines périodes pour des raisons liées à l’exploitation.

Ce n’est donc pas le nombre exact de nuits effectivement louées qui pose problème.

Ce qui change la situation est l’existence d’un bénéficiaire privé de la mise à disposition gratuite.

Exemple 1 : villa vide

La villa est disponible du 1er au 15 novembre.

Personne ne réserve.

Personne ne l’occupe.

Il n’y a pas d’avantage personnel accordé à quelqu’un.

Exemple 2 : occupation par les associés

La SCI retire deux semaines du calendrier en août afin que ses associés puissent y passer gratuitement leurs vacances.

La société renonce volontairement à un revenu pour leur procurer un avantage.

La situation est complètement différente.

Exemple 3 : prêt à des amis

Un associé bloque une semaine en juillet et donne les clés à des amis sans leur faire payer le séjour.

Là encore, la villa n’est pas simplement vacante : une personne bénéficie gratuitement d’un actif appartenant à la société.

C’est cette distinction qu’il faut retenir.


SCI à l’IR : la logique est différente

Toutes les SCI ne sont évidemment pas à l’IS.

Dans une SCI restant soumise à l’impôt sur le revenu et donnant notamment des logements en location nue, l’administration admet qu’un logement puisse être mis gratuitement à disposition des associés ou de tiers.

La société est alors considérée comme se réservant la jouissance du logement.

Source officielle :
https://bofip.impots.gouv.fr/bofip/1237-PGP.html/identifiant=BOI-RFPI-CHAMP-30-20-20200812

Mais la contrepartie fiscale est logique : les charges correspondant à la partie du bien dont le propriétaire se réserve la jouissance ne peuvent pas être traitées exactement comme celles d’un immeuble intégralement destiné à produire des revenus fonciers.

C’est donc un fonctionnement très différent de celui d’une villa exploitée commercialement en location meublée par une SCI à l’IS.

Et c’est précisément pour cette raison qu’il faut commencer par identifier le régime fiscal réel de la SCI avant de tirer une conclusion sur les possibilités d’utilisation personnelle du bien.


Et les dépenses personnelles payées par la SCI ?

Le même raisonnement vaut pour les dépenses.

Une société ne peut pas simplement payer n’importe quelle dépense liée de près ou de loin à la maison au motif que celle-ci lui appartient.

Les dépenses doivent être engagées dans l’intérêt de son activité.

Une dépense correspondant en réalité à un besoin personnel des associés peut donc être remise en cause.

Il est ainsi important de distinguer :

ce qui sert réellement à l’exploitation locative de la villa

de

ce qui procure principalement un avantage personnel aux associés.

Pour une villa exploitée en location saisonnière, une intervention de ménage entre deux voyageurs, les honoraires de conciergerie ou une réparation nécessaire au logement ont évidemment une logique d’exploitation.

Une dépense exclusivement engagée pour le confort personnel d’un associé pendant ses vacances pose une question très différente.


L’amortissement est avantageux aujourd’hui… mais attention à la revente

L’autre conséquence importante d’une SCI à l’IS apparaît souvent plusieurs années plus tard.

L’amortissement permet de diminuer chaque année la valeur comptable du bien et contribue ainsi à réduire le résultat imposable pendant son exploitation.

Mais cette diminution de valeur comptable intervient également lors du calcul du résultat de cession.

La plus-value professionnelle correspond en principe à la différence entre :

le prix de vente

et

la valeur nette comptable du bien.

Pour un élément amortissable, cette valeur nette comptable correspond au prix de revient diminué des amortissements admis en déduction.

Source officielle :
https://entreprendre.service-public.gouv.fr/vosdroits/F33162

Prenons là encore un exemple volontairement simplifié.

Une construction entre à l’actif pour 500 000 €.

Au fil des années, 200 000 € d’amortissements ont été constatés.

Sa valeur nette comptable n’est alors plus que de 300 000 €.

Si le bien est vendu sur la base d’une valeur très supérieure, l’écart taxable peut donc devenir important.

Pour les sociétés soumises à l’IS, les plus-values résultant de la cession d’immeubles sont généralement intégrées au résultat ordinaire de la société et imposées selon les règles de l’IS.

L’amortissement peut donc procurer un avantage fiscal important pendant la détention, mais il ne faut jamais analyser une SCI à l’IS sans réfléchir également à la fiscalité de la sortie.


Une SCI à l’IS transforme donc réellement la manière d’utiliser la villa

C’est finalement le point essentiel.

Une SCI à l’IS peut être parfaitement adaptée à un projet de location saisonnière.

Elle permet de comptabiliser les dépenses réelles liées à l’activité, d’amortir certains actifs et d’organiser la détention d’un patrimoine à plusieurs.

Mais elle implique aussi de changer de logique.

La villa n’est plus simplement « notre maison de vacances que nous louons lorsque nous ne l’utilisons pas ».

Elle appartient à une société.

Et si cette société exerce une activité locative, les relations financières entre elle, ses associés et leurs proches doivent être traitées avec la même rigueur que les autres opérations de l’entreprise.

Cela ne signifie pas que les associés ne pourront plus jamais profiter de la villa.

Cela signifie qu’une utilisation privée ne doit pas être improvisée ou considérée comme automatiquement gratuite simplement parce qu’ils détiennent les parts de la SCI.


Les 6 questions à poser avant d’exploiter une villa en SCI

Avant de mettre une villa détenue par une SCI en location saisonnière, il est donc utile de vérifier avec son expert-comptable, son notaire ou son conseil fiscal :

  1. La SCI est-elle actuellement à l’IR ou à l’IS ?
  2. La location meublée saisonnière entraîne-t-elle son assujettissement à l’IS ?
  3. Quelles dépenses seront réellement déductibles ou amortissables ?
  4. Les associés souhaitent-ils conserver certaines périodes pour leur usage personnel ?
  5. Comment ces séjours personnels devront-ils être facturés et comptabilisés ?
  6. Quelle sera la fiscalité du bien en cas de revente future ?

Quelques questions posées avant le lancement peuvent éviter des difficultés bien plus importantes plusieurs années plus tard.


À retenir

Une villa détenue par une SCI à l’IS n’a pas à être louée toute l’année.

Elle peut rester vide et connaître des périodes sans réservation.

En revanche, un associé ou un dirigeant ne doit pas considérer le bien comme une résidence secondaire dont il peut disposer gratuitement, car la mise à disposition gratuite peut constituer un acte anormal de gestion et l’avantage accordé à l’associé peut également avoir des conséquences fiscales personnelles.

Le prêt gratuit à des enfants, des membres de la famille ou des amis n’est pas davantage automatiquement neutre : sans contrepartie réelle ou intérêt démontrable pour la société, la SCI accorde là encore gratuitement l’usage d’un actif social.

Une occupation personnelle n’est donc pas nécessairement impossible, mais elle doit être organisée et comptabilisée correctement, notamment en envisageant une véritable location à un prix cohérent avec le marché.

La règle simple à retenir est finalement celle-ci :

« Personne ne réserve » n’est pas la même chose que « quelqu’un en profite gratuitement ».


Sources officielles

Impôts.gouv.fr – SCI détenant un local meublé
Activité commerciale, impôt sur les sociétés, charges liées à la location et déclaration n° 2065.
https://www.impots.gouv.fr/particulier/questions/ma-sci-detient-un-local-en-meuble-ou-lindiquer-sur-la-declaration-de-la-sci-et

Impôts.gouv.fr – Les SCI
Location meublée et tolérance administrative lorsque les recettes commerciales ne dépassent pas 10 % des recettes totales.
https://www.impots.gouv.fr/particulier/les-sci

BOFiP – Sociétés civiles et impôt sur les sociétés
Doctrine fiscale relative aux activités commerciales accessoires des sociétés civiles.
https://bofip.impots.gouv.fr/bofip/6585-PGP.html/identifiant=BOI-IS-CHAMP-10-30

Cour administrative d’appel de Bordeaux – 21 mai 2026
Mise à disposition gratuite d’un appartement au bénéfice d’associés ou d’un dirigeant et acte anormal de gestion.
https://www.legifrance.gouv.fr/ceta/id/CETATEXT000054124753

BOFiP – Avantages consentis aux associés
Traitement fiscal des avantages en nature et de la jouissance gratuite ou à prix réduit d’un appartement accordée par une société immobilière soumise à l’IS.
https://bofip.impots.gouv.fr/bofip/2362-PGP.html/identifiant=BOI-RPPM-RCM-10-20-20-10-20120912

BOFiP – Charges non engagées dans l’intérêt de l’entreprise
Principes applicables aux avantages consentis sans contrepartie et aux actes étrangers à une gestion commerciale normale.
https://bofip.impots.gouv.fr/bofip/476-PGP.html/identifiant=BOI-BIC-CHG-10-10-20-20130408

BOFiP – Éléments amortissables
Règles relatives notamment à l’amortissement des constructions et à l’impossibilité d’amortir le terrain.
https://bofip.impots.gouv.fr/bofip/4590-PGP.html/identifiant=BOI-BIC-AMT-10-20-20221221

Service-Public – Imposition des plus-values professionnelles
Calcul à partir de la valeur nette comptable et prise en compte des amortissements.
https://entreprendre.service-public.gouv.fr/vosdroits/F33162


Cet article présente les grands principes fiscaux applicables en août 2026. Le traitement d’une SCI dépend de ses statuts, de son régime fiscal, de la nature précise de son activité et de la situation de ses associés. Il ne remplace pas une analyse individualisée réalisée par un expert-comptable, un notaire ou un conseil fiscal.

Airbnb : où renseigner le numéro d’enregistrement, le classement, le DPE et les informations fiscales ?

Mise à jour : septembre 2026.

Quand on met un logement en location saisonnière sur Airbnb, il ne suffit pas de créer une belle annonce, d’ajouter des photos et de choisir un prix.

Il faut aussi renseigner correctement les informations administratives et réglementaires : numéro d’enregistrement du meublé, classement, DPE, informations fiscales, numéro fiscal du local…

Le problème, c’est qu’Airbnb utilise plusieurs menus et plusieurs intitulés qui se ressemblent alors qu’ils désignent des choses très différentes.

Entre le SIRET, le numéro d’enregistrement du meublé, le numéro fiscal du local demandé dans le cadre de DAC7 et les informations fiscales du contribuable, il est facile de renseigner le mauvais numéro au mauvais endroit.

Cet article a donc un objectif simple : vous dire quoi renseigner dans Airbnb, où trouver l’information et à quoi elle correspond réellement, avec un point particulier sur Royan, Meschers-sur-Gironde et la Côte de Beauté.

Réglages réglementaires d'une annonce Airbnb

En résumé : quel numéro renseigner où dans Airbnb ?

InformationOù la trouver dans Airbnb ?Ce qu’il faut renseigner
Numéro d’enregistrement du meubléAnnonce → RéglementationLe numéro délivré pour le logement par la procédure d’enregistrement applicable
SIRETPas dans le champ « numéro d’enregistrement » de l’annonceIl identifie l’activité / l’établissement du loueur. Il peut être demandé dans le cadre fiscal selon le statut déclaré
ClassementAnnonce → Réglementation / type d’hébergementLe classement officiel du meublé de tourisme, de 1 à 5 étoiles
DPEAnnonce → RéglementationLes informations du diagnostic de performance énergétique du logement
Informations fiscalesCompte → Paramètres du compte → Taxes → ContribuablesLes informations correspondant au contribuable réellement concerné
Numéro d’enregistrement foncierDemandé par Airbnb dans le cadre fiscal DAC7En France : le numéro fiscal du local, aussi appelé numéro invariant du local

Le point le plus important à retenir est déjà celui-ci :

Le SIRET, le numéro d’enregistrement du meublé et le numéro fiscal du local sont trois numéros différents.

1. Où renseigner le numéro d’enregistrement du meublé sur Airbnb ?

Airbnb prévoit un emplacement spécifique pour le numéro d’enregistrement exigé pour la location touristique.

Sur ordinateur, le chemin indiqué actuellement par Airbnb est :

Airbnb → Annonces → choisir l’annonce → Paramètres → Modifier les préférences → Réglementation

Rubrique Réglementation dans Airbnb
Champ numéro d'enregistrement Airbnb

Le champ « Ajouter un numéro d’enregistrement » concerne le numéro attribué au logement dans le cadre de la réglementation des meublés de tourisme.

Il ne faut donc pas y inscrire le SIRET.

Airbnb confirme que ce champ sert à renseigner le numéro d’enregistrement ou d’autorisation exigé par la réglementation locale ou nationale applicable au logement.

👉 Source Airbnb – ajouter une autorisation ou un numéro d’enregistrement à une annonce

Numéro d’enregistrement ≠ SIRET

Le SIRET identifie un établissement lié à une activité économique. Un loueur en meublé obtient notamment un SIRET après avoir déclaré son activité.

Le numéro d’enregistrement du meublé, lui, identifie le logement dans le cadre de la réglementation des locations touristiques.

Ce sont donc deux démarches différentes et deux identifiants qui ne doivent pas être intervertis.

Pour approfondir la question du SIRET, nous avons consacré un article spécifique à ce sujet :

Airbnb et SIRET LMNP : faut-il un SIRET même pour moins de 120 jours ?

2. Enregistrement national des meublés : où en est-on réellement en septembre 2026 ?

C’est l’un des changements importants intervenus depuis la première publication de cet article.

Depuis le 20 mai 2026, le Code du tourisme prévoit que toute personne qui propose un meublé de tourisme doit effectuer une déclaration donnant lieu à enregistrement auprès d’un téléservice national.

Le numéro issu de cette procédure devra ensuite figurer dans les offres de location.

👉 Source officielle – Code du tourisme, article L.324-1-1

Mais en pratique, au moment où nous mettons cet article à jour, le téléservice national destiné aux loueurs n’est pas encore ouvert.

La Direction générale des Entreprises annonce sa mise en service au quatrième trimestre 2026.

Il existe donc actuellement une période transitoire entre l’entrée en vigueur du nouveau principe national et la mise à disposition effective du téléservice permettant aux propriétaires d’obtenir le nouveau numéro.

Que doit faire un propriétaire en attendant ?

La réponse officielle de la Direction générale des Entreprises est très claire : jusqu’à l’ouverture du téléservice national, les obligations actuellement applicables dans la commune continuent de s’appliquer.

  • Si la commune a déjà instauré une procédure d’enregistrement, il faut continuer à l’utiliser.
  • Si la commune fonctionne encore avec une déclaration classique en mairie, cette obligation demeure applicable lorsqu’elle est requise.
  • Si la commune n’a pas mis en place de numéro d’enregistrement, une plateforme ne peut pas exiger aujourd’hui un numéro qui n’est pas encore délivrable via le futur téléservice national.

Lorsque le téléservice national ouvrira, tous les loueurs concernés devront obtenir un nouveau numéro national pour chaque meublé.

Les propriétaires qui disposent déjà d’un numéro délivré par leur commune bénéficieront d’une période transitoire de plusieurs mois pour le renouveler via le nouveau téléservice. À l’issue de cette période, les anciens numéros locaux ne pourront plus être utilisés auprès des intermédiaires de location.

La DGE indique également que le futur numéro national devrait comporter une partie fixe avec le trigramme FRA et le code INSEE de la commune, complétée par une partie aléatoire. Le format définitif est encore en cours de stabilisation.

👉 Source officielle – Direction générale des Entreprises, API Meublés et téléservice national

3. Où renseigner les informations fiscales sur Airbnb ?

Les informations fiscales du propriétaire ou du contribuable ne se renseignent pas dans le menu Réglementation de l’annonce.

Le chemin Airbnb est actuellement :

Menu → Paramètres du compte → Taxes → Contribuables

Menu Taxes et Contribuables Airbnb

Airbnb permet ensuite d’ajouter les informations fiscales correspondant au pays et au profil du contribuable.

Informations fiscales Airbnb

Selon le compte et la situation, l’interface peut aussi indiquer qu’aucune information fiscale supplémentaire n’est demandée à cet instant.

Message Airbnb relatif aux informations fiscales

Le fait qu’un champ ne soit pas demandé par Airbnb à un instant donné ne supprime évidemment pas les obligations administratives ou fiscales du propriétaire.

👉 Source Airbnb – fournir ses informations fiscales

Pourquoi Airbnb demande ces informations ?

Dans l’Union européenne, Airbnb est soumis à la directive DAC7. Cette réglementation impose aux plateformes numériques de collecter et de transmettre certaines informations relatives aux personnes qui perçoivent des revenus par leur intermédiaire.

DAC7 ne crée pas un nouvel impôt : il organise surtout la collecte et la transmission d’informations aux administrations fiscales.

👉 Source Airbnb – communication des données fiscales dans le cadre de DAC7

NIF, SIRET : quel numéro fiscal utiliser ?

Il ne faut pas chercher à forcer un même numéro dans toutes les situations : le numéro demandé dépend du profil fiscal déclaré et de la personne à laquelle les revenus sont rattachés.

La Direction générale des Finances publiques précise notamment :

  • pour un particulier, le numéro d’identification fiscale français correspond au numéro fiscal à 13 chiffres figurant notamment sur l’avis d’impôt ;
  • pour un auto-entrepreneur ou un entrepreneur individuel, la DGFiP indique que le numéro fiscal demandé par l’opérateur peut correspondre au SIRET de l’activité.

Il faut donc suivre le formulaire Airbnb correspondant à sa situation réelle, plutôt que saisir automatiquement le SIRET partout où Airbnb demande un « numéro ».

👉 Source officielle – impots.gouv.fr et informations fiscales demandées par les plateformes

4. Le « numéro d’enregistrement foncier » Airbnb : qu’est-ce que c’est réellement en France ?

Airbnb peut également demander un numéro d’enregistrement foncier.

Champ numéro d'enregistrement foncier Airbnb

L’intitulé est particulièrement trompeur pour un propriétaire français, car il peut laisser penser qu’Airbnb demande une nouvelle fois le numéro d’enregistrement du meublé de tourisme.

Ce n’est pas le cas.

Airbnb utilise ici une appellation européenne générique. Dans le cadre de DAC7, la plateforme doit identifier précisément le bien immobilier auquel sont rattachés les revenus.

Airbnb définit donc ce numéro comme l’identifiant unique du bien immobilier et demande aux hôtes de logements situés dans l’Union européenne de le fournir lorsqu’il est disponible.

En France, il s’agit du numéro fiscal du local

La Direction générale des Finances publiques apporte la réponse concrète pour la France :

Le « numéro d’enregistrement foncier » demandé par certaines plateformes correspond au numéro fiscal du local, également appelé numéro invariant du local.

La DGFiP précise que, selon les sites, ce même identifiant peut être appelé numéro fiscal du local, numéro invariant du local, numéro cadastral ou numéro d’enregistrement foncier.

Où trouver ce numéro ?

Pour un propriétaire particulier :

impots.gouv.fr → espace Finances publiques → Biens immobiliers → sélectionner le logement → consulter le descriptif du bien → numéro fiscal du local

Pour une personne utilisant un espace professionnel :

Espace professionnel → Démarches → Gérer mes biens immobiliers

Le numéro fiscal du local utilise désormais un format national composé de 12 chiffres complétés par une clé alphabétique.

👉 Source officielle – DGFiP : où trouver le numéro fiscal du local

Ce numéro n’est donc ni :

  • le SIRET ;
  • le SIREN ;
  • le numéro fiscal personnel du propriétaire ;
  • le numéro d’enregistrement du meublé de tourisme ;
  • un numéro DéclaLoc ;
  • le classement du logement.

Autrement dit, si Airbnb demande un « numéro d’enregistrement foncier » pour un logement situé en France, ne renseignez ni le SIRET ni le numéro DéclaLoc : recherchez le numéro fiscal du local dans « Biens immobiliers » sur impots.gouv.fr.

Airbnb précise que ce numéro doit être fourni lorsqu’il est disponible. Son absence n’empêche pas, à elle seule, de continuer à accueillir des voyageurs ou à recevoir les versements Airbnb.

👉 Source Airbnb – DAC7 et numéro d’enregistrement foncier

5. Classement du meublé : où l’indiquer dans Airbnb et pourquoi c’est important ?

Dans la rubrique Réglementation, Airbnb permet également de préciser le type d’hébergement et son éventuel classement.

Classement meublé de tourisme dans Airbnb

Le classement dont il est question ici est le classement officiel en meublé de tourisme de 1 à 5 étoiles.

Il ne s’agit ni de la note Airbnb, ni des avis voyageurs, ni d’une appréciation personnelle du standing du logement.

Le classement est une démarche volontaire réalisée après contrôle par un organisme accrédité ou agréé. Il est valable cinq ans.

👉 Source officielle – classement des meublés de tourisme

Si le logement est officiellement classé, il faut donc vérifier qu’Airbnb ne le laisse pas paramétré par erreur en « meublé de tourisme non classé ».

Pourquoi ce réglage peut modifier la taxe de séjour ?

Les meublés classés et non classés ne sont pas nécessairement soumis au même mode de calcul de taxe de séjour.

Pour un meublé classé, la collectivité applique un tarif correspondant à sa catégorie. Pour un meublé non classé, la taxe peut être calculée proportionnellement au prix de la nuitée, selon les règles et plafonds applicables localement.

Un logement réellement classé mais laissé en « non classé » dans Airbnb peut donc être mal catégorisé par la plateforme.

Sur le territoire de Royan Atlantique, l’Office de tourisme rappelle lui aussi que le type de meublé — classé ou non — détermine le tarif applicable pour le reversement de la taxe de séjour.

👉 Source Royan Atlantique – déclaration et taxe de séjour

Nous avons également détaillé l’intérêt du classement dans cet article :

Pourquoi faire classer son meublé de tourisme sur la Côte de Beauté ?

6. DPE sur Airbnb : ce que le champ signifie… et ce que la loi impose réellement

Airbnb propose également de renseigner le diagnostic de performance énergétique (DPE) dans la partie réglementaire de l’annonce.

Il faut cependant éviter une confusion fréquente :

Le fait qu’Airbnb affiche un champ DPE ne signifie pas que tous les meublés de tourisme doivent aujourd’hui respecter la même classe énergétique pour pouvoir être loués.

Il faut distinguer au moins deux règles différentes.

Cas n°1 : une autorisation préalable de changement d’usage est nécessaire

En France métropolitaine, lorsqu’un propriétaire doit obtenir l’une des autorisations préalables de changement d’usage visées par le Code de la construction et de l’habitation pour mettre son logement en meublé de tourisme, il doit présenter un DPE dont la classe est actuellement comprise entre A et E.

À compter du 1er janvier 2034, le niveau exigé passera à A à D.

👉 Source officielle – Code de la construction et de l’habitation, article L.631-10

Cas n°2 : l’exigence énergétique générale à partir de 2034

Une autre disposition prévoit qu’à compter du 1er janvier 2034, les meublés de tourisme devront respecter les niveaux de performance énergétique exigés pour un logement décent.

Cette règle ne concernera pas le meublé de tourisme qui constitue la résidence principale du loueur dans les conditions prévues par la loi.

👉 Source officielle – Code du tourisme, article L.324-2-2 à compter de 2034

En résumé : le DPE peut déjà être déterminant aujourd’hui lorsqu’un changement d’usage est nécessaire, mais l’exigence énergétique générale applicable aux meublés de tourisme hors résidence principale n’entrera en vigueur qu’en 2034.

Nous avons consacré un article complet à ce sujet :

DPE et location saisonnière sur la Côte de Beauté : que faut-il réellement anticiper ?

7. Royan : numéro d’enregistrement et changement d’usage sont déjà à regarder de près

Royan constitue aujourd’hui le cas local le plus encadré sur la Côte de Beauté.

La Ville a mis en place en 2025 un dispositif spécifique de télédéclaration des meublés de tourisme et de changement d’usage.

Depuis le 1er octobre 2025, la Ville indique que les meublés de tourisme doivent disposer d’un numéro d’enregistrement, lequel doit apparaître dans les annonces de location.

Le règlement local prévoit également un régime d’autorisation de changement d’usage. La délibération adoptée par la Ville précise notamment que ce changement d’usage concerne les résidences secondaires mises en location touristique et qu’une résidence principale louée dans son intégralité reste dispensée de cette autorisation dans la limite de 120 jours par an.

Pour les logements concernés par la demande de changement d’usage, le sujet du DPE expliqué plus haut n’est donc pas théorique : le niveau énergétique demandé par le Code de la construction et de l’habitation doit être pris en compte.

👉 Source officielle – Ville de Royan : régulation des meublés de tourisme

8. Et à Meschers, Saint-Georges-de-Didonne ou Talmont ?

Il ne faut pas transposer automatiquement le régime de Royan aux autres communes de la Côte de Beauté.

Jusqu’à l’ouverture du téléservice national annoncée pour le quatrième trimestre 2026, la Direction générale des Entreprises précise que les obligations actuellement applicables dans chaque commune restent en vigueur.

Pour un logement situé à Meschers-sur-Gironde, Saint-Georges-de-Didonne, Talmont-sur-Gironde ou dans une autre commune de Royan Atlantique, il faut donc encore vérifier :

  • la déclaration actuellement demandée par la mairie ;
  • l’existence ou non d’une procédure locale d’enregistrement ;
  • l’existence éventuelle d’une règle de changement d’usage ;
  • le classement du logement ;
  • les règles de taxe de séjour applicables sur le territoire.

À l’ouverture du téléservice national, le principe changera : le nouveau numéro d’enregistrement devra progressivement devenir la référence pour tous les meublés de tourisme concernés, y compris dans les communes qui ne délivraient pas jusqu’alors de numéro d’enregistrement.

Pour éviter de présenter une information locale devenue obsolète, nous recommandons donc de vérifier la situation auprès de la mairie concernée et de l’Office de tourisme communautaire Royan Atlantique au moment de la mise en location.

9. La checklist utile avant de publier ou mettre à jour une annonce Airbnb

Plutôt que de multiplier les réglages au hasard, nous conseillons de vérifier les points suivants dans cet ordre.

Avant d’ouvrir l’annonce

  • L’activité de location meublée a-t-elle été déclarée ?
  • Le loueur dispose-t-il du SIRET correspondant à son activité lorsque celui-ci est requis ?
  • La démarche actuellement applicable auprès de la commune a-t-elle été réalisée ?
  • Un numéro d’enregistrement est-il déjà obligatoire dans cette commune ?
  • Un changement d’usage est-il nécessaire ?
  • Le logement dispose-t-il d’un classement officiel ?
  • Le DPE est-il disponible et, surtout, est-il requis dans la situation concernée ?

Dans l’annonce Airbnb

  • Le numéro d’enregistrement du meublé est-il renseigné dans Réglementation lorsqu’il est applicable ?
  • Le SIRET a-t-il bien été laissé hors de ce champ ?
  • Le type d’hébergement est-il correct ?
  • Le classement officiel est-il correctement renseigné ?
  • Le DPE a-t-il été ajouté lorsqu’il est disponible ou nécessaire ?
  • L’annonce publique affiche-t-elle correctement le numéro réglementaire lorsque celui-ci doit être visible ?

Dans le compte Airbnb et côté fiscal

  • Les informations fiscales du bon contribuable sont-elles renseignées dans Taxes → Contribuables ?
  • Si Airbnb demande un numéro d’enregistrement foncier, le numéro fiscal du local a-t-il été recherché sur impots.gouv.fr ?
  • Les revenus et les documents fiscaux Airbnb sont-ils suivis ?
  • Le propriétaire sait-il que les données communiquées par la plateforme ne remplacent pas sa propre déclaration fiscale ?

10. Ce que CLM vérifie lors de la mise en route d’un logement

Chez CLM – Conciergerie Locative de Meschers, mettre un logement en ligne ne consiste pas seulement à rédiger une annonce et à fixer un tarif.

Lors de la mise en route d’un bien, nous vérifions notamment la cohérence entre :

  • la situation administrative du propriétaire ;
  • les démarches locales applicables au logement ;
  • le numéro d’enregistrement lorsqu’il est requis ;
  • le classement officiel du meublé ;
  • le paramétrage de la taxe de séjour ;
  • le DPE et les règles éventuellement applicables au changement d’usage ;
  • les informations réglementaires saisies dans Airbnb ;
  • les informations fiscales demandées au niveau du compte.

L’objectif n’est pas de transformer Airbnb en guichet administratif.

Au contraire : il s’agit de s’assurer que ce qui est renseigné dans la plateforme correspond bien à la situation réelle du propriétaire et du logement.

Une annonce bien rédigée attire les voyageurs. Une annonce correctement paramétrée évite surtout de créer des incohérences inutiles entre Airbnb, la commune, la taxe de séjour et les informations fiscales.

Conclusion : le plus important est de savoir quel numéro Airbnb vous demande

Le paramétrage réglementaire d’une annonce Airbnb devient beaucoup plus simple dès lors que l’on sépare correctement les différentes informations.

  • Numéro d’enregistrement du meublé : il identifie le logement au titre de la réglementation des locations touristiques et se renseigne dans l’annonce.
  • SIRET : il identifie l’établissement lié à l’activité du loueur et ne doit pas être utilisé à la place du numéro d’enregistrement du logement.
  • Numéro fiscal du local : c’est, en France, l’identifiant immobilier correspondant au « numéro d’enregistrement foncier » demandé par Airbnb dans le cadre de DAC7.
  • Classement : il correspond au classement officiel du meublé de tourisme de 1 à 5 étoiles et peut avoir un impact sur la taxe de séjour.
  • DPE : son importance juridique dépend aujourd’hui notamment de l’existence d’une procédure de changement d’usage ; une règle énergétique générale supplémentaire entrera en vigueur en 2034.
  • Informations fiscales : elles se gèrent au niveau du compte Airbnb, dans la rubrique Taxes, et doivent correspondre au contribuable réellement concerné.

Enfin, l’année 2026 est une année de transition importante : le principe d’un enregistrement national est désormais inscrit dans le Code du tourisme, mais le téléservice destiné aux propriétaires est annoncé pour le quatrième trimestre 2026. Jusque-là, les démarches actuellement applicables dans chaque commune continuent de s’appliquer.

Notre conseil : ne renseignez jamais un numéro “par défaut” parce qu’un champ Airbnb vous semble obligatoire. Identifiez d’abord ce que la plateforme demande réellement, puis utilisez la source administrative correspondante.

Cet article présente les informations disponibles au moment de sa mise à jour en septembre 2026. Les interfaces Airbnb et les procédures administratives pouvant évoluer, les liens officiels cités permettent de vérifier les modalités en vigueur au moment de votre démarche.

LMNP 2026 : faut-il rester au micro-BIC ou passer au réel ?

Seuil des 15 000 €, classement, ménage, linge, frais de plateforme, conciergerie, intérêts d’emprunt, amortissements : en location saisonnière, le bon choix dépend surtout de vos recettes réelles, de vos charges et du revenu net propriétaire.

Louer une maison, une villa ou un appartement en saisonnier peut sembler simple au départ : publier une annonce, fixer un prix à la nuit, remplir quelques semaines d’été, puis regarder le chiffre d’affaires généré.

Mais en 2026, cette lecture est devenue insuffisante.

Pour un propriétaire, la vraie question n’est plus seulement :

“Combien de nuits vais-je louer ?”

La vraie question devient plutôt :

“Quel chiffre d’affaires sera réellement pris en compte, quels frais vais-je supporter, et combien va-t-il me rester une fois les plateformes, le ménage, le linge, la conciergerie et la fiscalité intégrés ?”

C’est particulièrement important pour les propriétaires de maisons ou villas sur la Côte de Beauté : Meschers-sur-Gironde, Saint-Georges-de-Didonne, Royan, Saint-Palais-sur-Mer, Vaux-sur-Mer ou les communes voisines.

Un bien bien situé peut atteindre des montants significatifs sans être loué toute l’année. Une bonne saison estivale, quelques week-ends hors saison, des ponts, une météo favorable en juin ou septembre et quelques réservations tardives peuvent suffire à faire évoluer totalement la réflexion.

L’objectif de cet article n’est pas de remplacer un expert-comptable. Il est de vous aider à identifier les bons réflexes avant de louer ou de continuer à louer : micro-BIC, classement, régime réel, ménage, linge, frais de plateforme, conciergerie et revenu net propriétaire.

Micro-BIC, classement, régime réel : ne pas mélanger les sujets

Avant de faire les calculs, il faut clarifier un point important.

Le classement en meublé de tourisme et le régime réel ne sont pas deux options qui s’opposent.

Un logement peut très bien être :

  • non classé et au micro-BIC ;
  • classé et au micro-BIC ;
  • non classé et au régime réel ;
  • classé et au régime réel.

Le classement concerne le logement : il permet de faire reconnaître officiellement un certain niveau de confort, d’équipement et de qualité.

Le micro-BIC ou le régime réel concernent la façon de déclarer fiscalement les revenus.

La bonne question n’est donc pas simplement :

“Faut-il classer ou passer au réel ?”

La vraie question est plutôt :

“Au regard de mon chiffre d’affaires, de mes charges et de mon modèle d’exploitation, mon régime fiscal reste-t-il adapté ?”

Pourquoi le seuil des 15 000 € reste un vrai point de vigilance

Pour les meublés de tourisme non classés, le régime micro-BIC est désormais beaucoup moins favorable qu’avant.

Selon l’administration fiscale, pour les meublés de tourisme non classés, le seuil du régime micro-BIC est fixé à 15 000 € de chiffre d’affaires, avec un abattement forfaitaire de 30 %.

Pour les meublés de tourisme classés, le cadre micro-BIC reste plus favorable, avec un seuil plus élevé et un abattement de 50 %.

Ce seuil de 15 000 € peut sembler confortable quand on raisonne uniquement en semaines d’été.

Mais pour une maison familiale ou une villa correctement située, il peut être atteint plus vite qu’on ne l’imagine.

Et surtout, il ne faut pas regarder seulement le prix des nuits. En location saisonnière, le voyageur peut aussi payer des frais de ménage, de linge, de préparation du logement ou d’autres frais liés au séjour.

Lorsque ces frais sont facturés au voyageur, encaissés ou remontés par les plateformes dans les recettes, ils doivent être intégrés dans l’analyse.

C’est souvent là que le propriétaire sous-estime son chiffre d’affaires réel.

Le piège fréquent : raisonner uniquement sur les nuitées

Un propriétaire peut se dire :

“Je loue mon bien 160 € en moyenne réelle sur l’année pendant 75 nuits. Cela fait 12 000 €. Je suis donc largement sous les 15 000 €.”

Mais ce raisonnement peut être incomplet.

Si le voyageur paie aussi du ménage et du linge à chaque séjour, le total à surveiller peut se rapprocher beaucoup plus vite du seuil. Avec 15 séjours et 150 € de ménage + linge par séjour, cela ajoute déjà 2 250 € de recettes à surveiller.

Dans l’esprit du propriétaire, ces frais ne sont pas forcément perçus comme du revenu. Ils servent souvent à payer une dépense réelle : ménage, blanchisserie, draps, serviettes, préparation du logement.

Économiquement, ce raisonnement se comprend.

Mais au micro-BIC, la logique fiscale est différente : le propriétaire déclare ses recettes, puis l’administration applique un abattement forfaitaire. Cet abattement est justement censé représenter les charges, pour simplifier la déclaration.

La simplification a donc une contrepartie : les frais réels ne sont pas déduits un par un.

Cela peut créer un effet ressenti comme injuste :

“Je facture du ménage et du linge, mais cette somme repart presque entièrement dans les frais. Pourtant, elle peut augmenter les recettes prises en compte.”

C’est l’un des points les plus importants à comprendre avant de choisir ou de conserver le micro-BIC.

Exemple terrain : 75 nuits, 15 séjours, ménage et linge inclus

Sur notre secteur, une maison correctement positionnée peut atteindre un volume significatif sans être louée toute l’année.

Pour illustrer le calcul, prenons une hypothèse simple : 75 nuits louées dans l’année, réparties sur environ 15 séjours.

Cela représente une moyenne de 5 nuits par séjour : des séjours plus longs en été, et des séjours plus courts hors saison.

Cet exemple n’est pas une promesse de remplissage. Il sert simplement à comprendre comment les recettes peuvent monter rapidement dès que l’on ajoute au prix des nuits les frais de ménage et de linge facturés aux voyageurs.

Dans cet article, le terme linge désigne les draps, serviettes et éléments textiles nécessaires à la préparation du séjour.

Attention : le prix indiqué ci-dessous correspond au prix moyen réellement encaissé par nuit sur l’année, et non au tarif affiché uniquement en pleine saison. Un bien affiché 150 € en juillet-août peut par exemple avoir un prix moyen annuel plus bas, si certaines nuits sont louées en juin, septembre, octobre ou hors saison.

Prix moyen réellement encaissé par nuitType de bien probableCA nuitées seulesMénage + linge estimésRecettes à surveiller
135 €Appartement / petite maison 4-6 pers.10 125 €15 × 150 € = 2 250 €12 375 €
160 €Maison familiale simple12 000 €15 × 150 € = 2 250 €14 250 €
180 €Maison 6-8 pers.13 500 €15 × 200 € = 3 000 €16 500 €
220 €Maison 8-10 pers.16 500 €15 × 250 € = 3 750 €20 250 €
270 €Grande maison / villa20 250 €15 × 300 € = 4 500 €24 750 €
350 €Villa familiale premium26 250 €15 × 350 € = 5 250 €31 500 €
450 €Grande villa premium33 750 €15 × 400 € = 6 000 €39 750 €

Ce tableau montre une chose importante : le seuil de 15 000 € peut être atteint plus vite qu’on ne le pense, mais il faut raisonner avec un prix moyen annuel réaliste, et non avec le seul tarif de pleine saison.

Un bien affiché 150 € en juillet-août n’a pas forcément un prix moyen annuel de 150 €. Si une partie des nuits est louée en juin, septembre, octobre ou hors saison, le prix moyen réellement encaissé peut être plus bas.

En revanche, dès que le prix moyen annuel progresse, que le nombre de séjours augmente, ou que les frais de ménage et de linge sont plus élevés, les recettes à surveiller montent rapidement.

Par exemple, avec 75 nuits louées et 15 séjours, une maison 6-8 personnes à 180 € de prix moyen réellement encaissé génère 13 500 € de nuitées. Si l’on ajoute 3 000 € de ménage et de linge facturés aux voyageurs, les recettes à surveiller atteignent déjà 16 500 €.

Pour une maison plus grande ou une villa, l’effet est encore plus marqué : les frais de ménage et de linge sont généralement plus élevés, car il y a davantage de surface, de lits, de salles d’eau et de linge à préparer.

Le micro-BIC : simple, mais pas toujours adapté à un bien exploité sérieusement

Le micro-BIC a un avantage évident : il est simple.

Le propriétaire déclare ses recettes, puis l’administration applique automatiquement un abattement forfaitaire.

Cet abattement a une logique : il est censé tenir compte des charges de manière simplifiée, sans obliger le propriétaire à détailler chaque dépense.

C’est donc un régime pratique lorsque les charges sont faibles ou raisonnables.

Mais cette simplicité peut devenir moins adaptée lorsque l’exploitation génère beaucoup de frais :

  • frais de plateforme ;
  • ménage ;
  • linge ;
  • blanchisserie ;
  • consommables ;
  • entretien ;
  • assurance ;
  • petites réparations ;
  • mobilier ;
  • équipements ;
  • frais de conciergerie ;
  • comptabilité ;
  • charges de copropriété le cas échéant.

Pour un bien exploité légèrement, avec peu de frais, le micro-BIC peut rester cohérent.

Mais pour une maison ou une villa exploitée de manière plus professionnelle, avec ménage obligatoire, linge fourni, accueil organisé et conciergerie, il peut donner une vision trop simplifiée de la réalité économique.

Classement : un réflexe à étudier si vous approchez 15 000 €

Le classement en meublé de tourisme peut être une démarche intéressante pour de nombreux propriétaires.

Il ne sert pas seulement à afficher un certain niveau de confort.

Il peut aussi avoir plusieurs effets concrets :

  • rassurer les voyageurs ;
  • donner une image plus professionnelle du bien ;
  • bénéficier d’un cadre micro-BIC plus favorable que le non-classé ;
  • éviter, dans certaines communes, la taxe de séjour majorée applicable aux meublés non classés.

Ce dernier point est parfois oublié.

Pour le voyageur, la taxe de séjour fait partie du coût total du séjour. Un logement classé peut donc être plus lisible et parfois plus attractif qu’un logement non classé soumis à une taxe de séjour proportionnelle ou majorée.

Ce n’est pas l’unique raison de faire classer un bien, mais c’est un élément supplémentaire à intégrer dans la réflexion.

Pour un propriétaire qui souhaite rester au micro-BIC, le classement peut donc être une piste très sérieuse à étudier.

Mais il ne règle pas tout.

Un logement classé peut aussi avoir intérêt à être étudié au régime réel si les charges sont importantes.

Le régime réel : à simuler dès que les charges deviennent importantes

Au régime réel, la logique est différente.

Le propriétaire ne se contente plus d’un abattement forfaitaire. Il peut déclarer ses recettes et déduire certaines charges réellement supportées, selon les règles applicables et avec l’aide d’un professionnel.

Cela peut notamment concerner, selon les cas :

  • les frais de plateforme ;
  • les frais de ménage ;
  • les frais de linge ;
  • les frais de conciergerie ;
  • certaines assurances ;
  • l’entretien ;
  • certaines réparations ;
  • les intérêts d’emprunt ;
  • certains frais comptables ;
  • le mobilier ;
  • les amortissements.

Attention : le régime réel demande plus de rigueur. Il suppose de conserver les factures, de suivre les dépenses, de tenir une comptabilité adaptée et de faire valider les choix par un expert-comptable.

Mais dès qu’un bien génère des recettes significatives et supporte des charges importantes, il mérite souvent une simulation.

Le bon réflexe n’est pas de décider seul.

Le bon réflexe est de demander :

“Avec mes chiffres réels, est-ce que le micro-BIC reste adapté, ou est-ce que le régime réel reflète mieux mon exploitation ?”

Vos charges réelles sont-elles importantes ? Quelques ordres de grandeur

Pour aider à se projeter, il peut être utile de poser des chiffres, même simplifiés.

Les exemples ci-dessous ne remplacent évidemment pas une comptabilité réelle. Ils servent seulement à comprendre l’écart possible entre l’abattement forfaitaire du micro-BIC et les frais effectivement supportés.

Prenons l’exemple d’une location saisonnière qui génère 25 000 € de recettes annuelles.

Ces recettes peuvent inclure les nuitées, mais aussi les frais de ménage et de linge facturés aux voyageurs, selon la manière dont ils sont encaissés ou remontés par les plateformes.

Type de fraisHypothèse simpleMontant annuel estimé
Frais de plateformeEnviron 15 % à 18 % selon les plateformes et le modèle de frais3 750 € à 4 500 €
Ménage + linge15 séjours × 250 €3 750 €
Frais de conciergerieExemple : 20 % du revenu net après frais de plateformeEnviron 4 100 €
Assurance, entretien, consommables, petites réparationsOrdre de grandeur prudent1 000 € à 2 000 €
Total de frais visiblesHors crédit, gros travaux, mobilier et amortissementsEnviron 12 600 € à 14 350 €

Dans cet exemple, les frais visibles représentent déjà environ 50 % à 57 % des recettes, avant même de parler d’intérêts d’emprunt, de mobilier, de travaux ou d’amortissements.

Pour un meublé de tourisme classé au micro-BIC, l’abattement forfaitaire est de 50 %. Si vos frais réels visibles approchent déjà ce niveau, le régime réel mérite clairement une simulation.

Pour un meublé de tourisme non classé, l’abattement forfaitaire est de 30 %. Dans ce cas, dès que les frais réels dépassent 30 % des recettes, le micro-BIC peut devenir beaucoup moins représentatif de la réalité économique du bien.

Lecture rapide : si vous êtes classé et que vos charges visibles dépassent déjà 50 % de vos recettes, le régime réel doit être étudié. Si vous êtes non classé, la vigilance arrive encore plus tôt, puisque l’abattement forfaitaire n’est que de 30 %.

Déjà classé : faut-il rester au micro-BIC ou simuler le régime réel ?

Pour un propriétaire dont le logement est déjà classé, la question est différente de celle du non-classé.

Le classement permet déjà de bénéficier, au micro-BIC, d’un abattement forfaitaire plus favorable que le meublé de tourisme non classé. Dans ce cas, le micro-BIC peut rester intéressant par sa simplicité, surtout si les charges réelles restent modérées.

Mais cela ne veut pas dire qu’il faut automatiquement rester au micro-BIC.

Le bon réflexe consiste à comparer l’abattement forfaitaire avec les charges réellement supportées.

Prenons un exemple volontairement simplifié :

Recettes annuellesMicro-BIC classéCharges réelles estiméesLecture rapide
20 000 €Abattement forfaitaire de 50 %, soit 10 000 €6 000 €Le micro-BIC peut rester intéressant par sa simplicité.
20 000 €Abattement forfaitaire de 50 %, soit 10 000 €10 000 €Le réel mérite une simulation, surtout si des amortissements existent.
20 000 €Abattement forfaitaire de 50 %, soit 10 000 €13 000 €Le régime réel peut devenir plus cohérent économiquement.

Dans cet exemple, on comprend la logique : au micro-BIC classé, l’administration applique automatiquement un abattement de 50 %. Si vos charges réelles sont très inférieures à ce niveau, le micro-BIC peut rester confortable et simple.

En revanche, si vos charges réelles approchent ou dépassent cet abattement, le régime réel doit être étudié sérieusement.

Et surtout, ce calcul ne tient pas encore compte d’un élément important : les amortissements.

Un bien acheté récemment, rénové, meublé ou encore financé par un crédit peut parfois présenter un intérêt réel à être étudié au régime réel, même si les charges visibles ne semblent pas immédiatement dépasser 50 % des recettes.

La bonne question n’est donc pas : “classé ou réel ?”

La bonne question est :

“Mon abattement forfaitaire est-il plus intéressant que mes charges réelles, mes frais financiers et mes amortissements potentiels ?”

C’est précisément le type de comparaison qu’un expert-comptable peut réaliser avec vos chiffres réels.

Micro-BIC ou réel : les 3 questions à se poser

Pour savoir si le régime réel mérite une simulation, voici un test simple.

Il ne remplace pas un expert-comptable, mais il permet d’identifier les signaux d’alerte.

1. Avez-vous encore un crédit immobilier sur ce bien ?

Si le bien est encore financé par un emprunt, les intérêts peuvent peser dans l’équilibre économique.

Au micro-BIC, ils ne sont pas déduits séparément.

Au régime réel, ils peuvent parfois être pris en compte selon la situation.

Si vous avez encore un crédit, le régime réel mérite donc souvent d’être étudié.

2. Vos charges réelles sont-elles importantes ?

Additionnez concrètement les principaux frais liés au bien :

  • frais de plateforme ;
  • ménage ;
  • linge ;
  • frais de conciergerie ;
  • entretien ;
  • assurance ;
  • mobilier ;
  • réparations ;
  • consommables ;
  • charges diverses.

Si ces frais représentent une part importante de vos recettes, il est risqué de conserver le micro-BIC uniquement par habitude.

À partir du moment où vos charges réelles deviennent élevées, une simulation au réel est utile.

3. Le bien a-t-il été acheté récemment, rénové ou fortement équipé ?

Un bien acheté récemment, rénové, meublé ou équipé pour la location saisonnière peut avoir une structure de coûts importante.

Travaux, mobilier, literie, électroménager, décoration, équipements extérieurs, entretien : tout cela peut changer le calcul.

Là encore, le régime réel n’est pas automatiquement gagnant, mais il mérite d’être étudié.

Comment lire ce test ?

Si vous répondez “oui” à deux ou trois questions, cela ne signifie pas que vous devez obligatoirement passer au réel.

Cela signifie simplement que vous avez probablement dépassé le stade du “petit complément de revenu à gérer au feeling”.

Une simulation avec un expert-comptable spécialisé devient alors fortement recommandée.

Tous les modèles d’exploitation ne génèrent pas les mêmes frais

Il faut aussi être honnête : tous les propriétaires ne fonctionnent pas de la même manière.

Certains biens restent attractifs en prix parce que les frais sont limités ou peu visibles :

  • le ménage n’est pas toujours obligatoire ;
  • le linge n’est pas fourni ;
  • le propriétaire intervient lui-même ;
  • la prestation est plus simple ;
  • la préparation du logement repose davantage sur le voyageur.

Ce modèle peut réduire le coût total payé par le voyageur. Il peut aussi limiter les frais facturés via les plateformes, et donc maintenir des recettes apparentes plus basses.

Mais il a une contrepartie.

La qualité dépend davantage du voyageur, de son sérieux et de sa manière de laisser le logement. Pour un propriétaire, cela peut créer un risque sur :

  • la propreté réelle ;
  • la literie ;
  • l’état du logement ;
  • les avis ;
  • l’expérience voyageur ;
  • l’usure du bien ;
  • la régularité entre deux séjours.

À l’inverse, un modèle plus structuré assume davantage de frais :

  • ménage obligatoire ;
  • linge fourni ;
  • logement contrôlé ;
  • consommables de base ;
  • préparation avant arrivée ;
  • accueil organisé ;
  • suivi en cas de problème.

Ce modèle peut augmenter le montant total facturé au voyageur. Il peut aussi augmenter les recettes à surveiller fiscalement.

Mais ce n’est pas un défaut en soi.

C’est souvent le modèle le plus cohérent pour une maison familiale, une villa ou un bien que l’on souhaite positionner plus haut en gamme.

La vraie conséquence est simplement la suivante :

Plus l’exploitation devient qualitative, structurée et externalisée, plus il faut vérifier que le régime fiscal choisi reflète correctement les charges supportées.

Montée en gamme : plus de qualité, mais plus de charges à intégrer

Lorsqu’un propriétaire souhaite louer une maison ou une villa dans de bonnes conditions, il ne peut pas raisonner comme pour un petit logement loué occasionnellement.

Une grande maison implique souvent :

  • plus de chambres ;
  • plus de lits ;
  • plus de salles d’eau ;
  • plus de linge ;
  • plus de surface à nettoyer ;
  • plus d’équipements à vérifier ;
  • plus de consommables ;
  • plus de temps de préparation ;
  • plus d’attentes de la part des voyageurs.

C’est encore plus vrai quand on vise des séjours familiaux, des vacances confortables, des week-ends hors saison ou des biens premium.

Dans ce contexte, le ménage et le linge ne sont pas de simples options.

Ils participent directement à la qualité du séjour, à la satisfaction des voyageurs, aux avis et à la préservation du bien.

Mais ils doivent être intégrés dans le calcul.

Un propriétaire ne doit donc pas seulement demander :

“Combien puis-je louer par nuit ?”

Il doit aussi demander :

“Combien coûte chaque séjour à préparer, combien de rotations vais-je avoir, et combien me restera-t-il réellement après tous les frais ?”

Le vrai mauvais choix : ne rien vérifier

Pour un propriétaire qui approche 15 000 € de recettes avec un meublé de tourisme non classé, la pire option est souvent de ne rien faire.

Deux pistes doivent au minimum être étudiées :

  • faire classer le logement, notamment si le propriétaire souhaite rester dans une logique micro-BIC plus favorable ;
  • faire simuler le régime réel, notamment si les charges, les frais de ménage, le linge, la conciergerie, les intérêts d’emprunt ou les amortissements deviennent significatifs.

Il ne s’agit pas de dire qu’une solution est toujours meilleure que l’autre.

Il s’agit de ne pas conserver un ancien fonctionnement uniquement par habitude.

La location saisonnière évolue, les règles changent, les plateformes transmettent de plus en plus d’informations, et les frais réels d’exploitation augmentent avec le niveau de service attendu par les voyageurs.

Un propriétaire qui veut louer sérieusement doit donc raisonner en revenu net, pas seulement en chiffre d’affaires affiché.

Le rôle d’une conciergerie : accompagner l’exploitation, sans remplacer le fiscaliste

Chez CLM (Conciergerie Locative de Meschers), notre rôle n’est pas de remplacer un expert-comptable ou un conseiller fiscal.

En revanche, notre rôle est d’aider les propriétaires à exploiter leur bien de manière cohérente et professionnelle.

Cela passe notamment par :

  • l’estimation du potentiel locatif ;
  • la réflexion sur le positionnement du bien ;
  • l’adaptation des prix selon la saison ;
  • l’intégration des coûts réels de ménage et de linge ;
  • la mise en valeur du logement ;
  • la qualité de l’annonce ;
  • l’organisation de l’accueil ;
  • le suivi des voyageurs ;
  • le contrôle du logement ;
  • la lecture du revenu net propriétaire.

Nous assumons une logique de qualité : un logement doit être propre, préparé, vérifié et cohérent avec les attentes des voyageurs.

Cette exigence a un coût.

C’est précisément pour cette raison que le propriétaire doit raisonner en revenu net, et non uniquement en prix à la nuit ou en chiffre d’affaires brut.

Lorsque les frais deviennent importants, le bon réflexe est de faire vérifier avec un expert-comptable si le régime fiscal choisi reste adapté.

Pour aller plus loin sur le calendrier fiscal LMNP 2026

Cet article a pour objectif de donner des repères simples pour comprendre à quel moment une location saisonnière mérite une vraie réflexion : chiffre d’affaires, classement, micro-BIC, régime réel, ménage, linge, conciergerie et revenu net.

Pour les propriétaires qui souhaitent aller plus loin sur les échéances fiscales, la CFE, les dates de déclaration ou les obligations à anticiper, le site Réussir sa Location Courte Durée propose un calendrier fiscal LMNP 2026 détaillé.

Consulter le calendrier fiscal LMNP 2026 publié par Réussir sa Location Courte Durée

Ce type de ressource est utile pour suivre les échéances. Mais pour choisir entre micro-BIC et régime réel, ou pour mesurer l’intérêt du classement, il reste indispensable de valider les calculs avec un expert-comptable à partir de votre situation réelle.

Conclusion : avant de louer plus, calculez mieux

En 2026, la location saisonnière ne peut plus se piloter uniquement au ressenti.

Un propriétaire doit savoir :

  • combien son bien peut générer ;
  • quels frais sont facturés au voyageur ;
  • quels frais sont réellement supportés ;
  • si le seuil de 15 000 € devient un sujet ;
  • si le classement est pertinent ;
  • si le régime réel mérite une simulation ;
  • combien coûtent le ménage, le linge, les plateformes et la conciergerie ;
  • combien il reste réellement une fois tous les frais intégrés.

Le bon réflexe n’est pas de paniquer face aux nouvelles règles.

Le bon réflexe est de faire les bons calculs.

Si votre bien approche 15 000 € de recettes en non-classé, il faut être proactif : envisager le classement, faire simuler le régime réel, ou au minimum vérifier que votre fonctionnement reste cohérent.

Si votre bien est déjà classé, le sujet ne disparaît pas pour autant : il faut comparer l’abattement forfaitaire avec vos frais réels, vos éventuels intérêts d’emprunt et vos amortissements possibles.

Un bien loué en saisonnier peut être très rentable. Mais plus il monte en gamme, plus il doit être exploité avec méthode.

Chez CLM, nous accompagnons les propriétaires qui souhaitent louer leur maison, villa ou logement saisonnier sur la Côte de Beauté avec une approche simple : ne pas seulement remplir le calendrier, mais préserver le revenu net propriétaire, la qualité du bien et la satisfaction des voyageurs dans le temps.

LMNP et facturation électronique : tous les propriétaires ne seront pas touchés de la même façon

LMNP et facturation électronique : faut-il vraiment s’équiper dès 2026 ?

La facturation électronique arrive progressivement en France à partir du 1er septembre 2026. Pour les propriétaires en LMNP, le sujet peut sembler flou : certains articles annoncent une obligation générale, d’autres expliquent que la location meublée classique reste exonérée de TVA et ne nécessite pas d’émettre de factures électroniques.

Les deux affirmations peuvent être vraies, mais elles ne parlent pas exactement de la même chose.

Pour comprendre l’impact réel de la réforme, il faut distinguer deux sujets :

  • l’émission de factures électroniques : est-ce que le propriétaire doit envoyer des factures électroniques à ses voyageurs ou clients ?
  • la réception de factures électroniques : est-ce que le propriétaire doit pouvoir recevoir les factures de ses fournisseurs via une plateforme agréée ?

Pour un LMNP classique qui loue un logement d’habitation exonéré de TVA, le point principal est le suivant : il n’a normalement pas d’obligation d’émettre des factures électroniques pour ses loyers de location meublée d’habitation. En revanche, s’il dispose d’un numéro SIREN, il est en principe concerné par la réception des factures électroniques de ses fournisseurs professionnels.

Autrement dit : le LMNP classique est surtout concerné côté réception, pas forcément côté émission.


Résumé rapide

  • Un LMNP avec SIREN est concerné en réception : il devra pouvoir recevoir des factures électroniques via une plateforme agréée.
  • Un LMNP classique exonéré de TVA n’a normalement pas à émettre de factures électroniques pour ses loyers d’habitation.
  • Un propriétaire au micro-BIC n’a pas forcément intérêt à payer une plateforme complète s’il ne reçoit presque aucune facture adressée à son SIREN LMNP.
  • L’impact réel dépend du mode de gestion du bien : micro-BIC simple, régime réel, plusieurs biens, prestataires réguliers, activité para-hôtelière, etc.

Pour vérifier votre situation, l’administration propose un questionnaire officiel : La facturation électronique : qu’est-ce que ça change pour moi ?


Ce qui change à partir de 2026

La réforme prévoit la généralisation progressive de la facturation électronique entre entreprises établies en France.

Le calendrier est le suivant :

  • 1er septembre 2026 : toutes les entreprises concernées devront être en capacité de recevoir des factures électroniques ; les grandes entreprises et les entreprises de taille intermédiaire devront aussi émettre leurs factures électroniques.
  • 1er septembre 2027 : les PME, TPE et micro-entreprises devront à leur tour émettre leurs factures électroniques lorsqu’elles sont concernées.

Pour un petit propriétaire LMNP, cela signifie que la réception peut devenir un sujet dès 2026, même si certains petits fournisseurs, artisans, prestataires ou micro-entreprises ne seront obligés d’émettre électroniquement qu’à partir de 2027.

La page officielle de l’administration sur la réforme est disponible ici : Je passe à la facturation électronique.


LMNP classique : faut-il facturer les voyageurs en électronique ?

Dans le cas courant d’un logement meublé d’habitation loué à des voyageurs ou locataires particuliers, l’activité est généralement exonérée de TVA.

Pour cette activité exonérée, le propriétaire n’a normalement pas d’obligation d’émettre des factures électroniques pour ses loyers. Il n’a pas non plus à transformer ses réservations Airbnb, Booking ou directes en factures électroniques professionnelles.

Ce point est important, car il évite un contresens fréquent : la réforme ne signifie pas que chaque propriétaire LMNP devra demain générer une facture électronique pour chaque séjour.

La fiche officielle dédiée aux loueurs en meublé est consultable ici : Facturation électronique : je suis un loueur en meublé.


Le vrai sujet : recevoir les factures fournisseurs

Le sujet principal pour un LMNP classique n’est donc pas l’émission de factures aux voyageurs. Il concerne plutôt les factures reçues des fournisseurs.

Exemples de fournisseurs potentiellement concernés :

  • expert-comptable ;
  • logiciel de gestion ;
  • conciergerie ;
  • prestataire de ménage ;
  • artisan ;
  • fournisseur d’énergie ;
  • abonnement internet ;
  • assurance ;
  • prestataire d’entretien.

Mais il faut ajouter une nuance essentielle : toutes les dépenses payées par un propriétaire ne deviennent pas automatiquement des factures professionnelles adressées à son SIREN LMNP.

Si un contrat d’électricité, d’internet ou d’assurance reste conclu au nom du propriétaire en tant que particulier, sans mention du SIREN LMNP, le flux ne sera pas forcément traité comme une facture électronique professionnelle destinée à l’activité LMNP.

À l’inverse, si une facture est adressée à l’activité LMNP, avec le SIREN du propriétaire, elle a vocation à entrer progressivement dans le circuit de la facturation électronique.


Micro-BIC : faut-il payer une plateforme ?

Pour un propriétaire LMNP au micro-BIC, la réponse doit être prudente et pratique.

Oui, un LMNP déclaré avec SIREN doit prendre le sujet au sérieux. Il devra en principe être en capacité de recevoir des factures électroniques.

Mais non, cela ne veut pas dire qu’il doit immédiatement payer une plateforme ou un logiciel complet, surtout s’il ne reçoit quasiment aucune facture adressée à son SIREN LMNP.

Le micro-BIC repose sur un abattement forfaitaire. Le propriétaire ne déduit pas ses charges une par une. Il n’a donc pas forcément intérêt à demander à tous ses fournisseurs personnels de refaire les contrats au nom de son activité LMNP uniquement pour entrer dans un circuit de facturation professionnelle.

Dans ce cas, le bon conseil est plutôt :

  • ne pas souscrire une offre payante dans la précipitation ;
  • vérifier si des factures sont réellement adressées au SIREN LMNP ;
  • attendre les solutions simples, gratuites ou incluses dans des services existants ;
  • choisir, au moment opportun, une solution minimale de réception.

La liste officielle des plateformes agréées est disponible ici : Consulter la liste des plateformes agréées immatriculées.


Que faire concrètement si vous êtes LMNP au micro-BIC ?

Voici une méthode simple, sans suréquipement inutile.

1. Vérifier si vous avez un SIREN LMNP

Un LMNP déclaré dispose normalement d’un numéro SIREN/SIRET. C’est ce numéro qui permet d’identifier l’activité auprès de l’administration.

Si vous n’avez jamais vérifié vos informations, vous pouvez les rechercher sur l’annuaire des entreprises : annuaire-entreprises.data.gouv.fr.

2. Regarder si vos factures mentionnent votre SIREN LMNP

Prenez quelques factures liées au logement : électricité, internet, assurance, ménage, conciergerie, travaux, logiciel, comptable.

Posez-vous une question simple :

La facture est-elle adressée à mon activité LMNP avec mon SIREN, ou simplement à mon nom de particulier ?

Si aucune facture ne mentionne votre SIREN LMNP, l’impact concret de la réforme peut être limité à court terme.

3. Ne pas transformer tous les contrats personnels sans raison

Au micro-BIC, les charges ne sont pas déduites une par une. Il n’est donc pas forcément utile de transformer tous les contrats personnels en contrats professionnels.

Il faut éviter de créer de la complexité administrative sans bénéfice réel.

4. Identifier les factures vraiment professionnelles

Les factures les plus susceptibles de concerner l’activité LMNP sont généralement :

  • la facture de l’expert-comptable, si vous en avez un ;
  • la facture d’un logiciel de gestion ;
  • la facture d’une conciergerie ;
  • la facture d’un prestataire de ménage ou d’entretien ;
  • la facture d’un artisan si elle est clairement liée au bien loué et adressée à l’activité.

Si ces factures sont adressées à votre SIREN LMNP, il faudra prévoir une solution de réception.

5. Choisir une solution simple

Pour un petit volume, l’objectif n’est pas de payer un outil complexe. Il faut chercher une solution adaptée : gratuite, basique, incluse dans un logiciel ou proposée par un comptable.

Il est possible de consulter la liste officielle des plateformes agréées ici : liste des plateformes agréées.


Comment vérifier si une entreprise est raccordée à une plateforme ?

Un annuaire de la facturation électronique permet de savoir si une entreprise est raccordée à une plateforme agréée et de connaître ses adresses de facturation électronique.

Ce point peut devenir utile lorsque les fournisseurs commenceront à envoyer leurs factures via le nouveau circuit.

L’annuaire officiel est accessible ici : Consulter l’annuaire de la facturation électronique.


LMNP au réel : l’impact est plus concret

Pour un propriétaire au régime réel, la réforme a davantage d’impact pratique.

Au réel, les charges sont suivies et justifiées. Le propriétaire peut déduire certaines dépenses liées à l’activité : comptable, assurance, travaux, entretien, ménage, linge, logiciels, frais de gestion, conciergerie, etc.

Dans ce contexte, il est plus fréquent que des factures soient adressées à l’activité LMNP avec le SIREN.

Le propriétaire au réel a donc intérêt à anticiper davantage :

  • en échangeant avec son expert-comptable ;
  • en vérifiant les outils qu’il utilise déjà ;
  • en identifiant les fournisseurs qui facturent son activité ;
  • en choisissant une plateforme ou une solution compatible avant que les premiers flux arrivent.

Il ne s’agit pas forcément d’acheter un gros logiciel. Mais l’organisation des justificatifs devient plus importante.


LMNP très structuré ou para-hôtellerie : prudence supplémentaire

Le niveau d’attention doit être plus élevé lorsque le bien est exploité comme une véritable activité locative structurée.

C’est notamment le cas si :

  • le propriétaire possède plusieurs biens ;
  • le logement est loué toute l’année ou presque ;
  • les dépenses sont clairement affectées à l’activité ;
  • un comptable suit le dossier ;
  • plusieurs prestataires interviennent régulièrement ;
  • l’activité se rapproche d’une logique para-hôtelière.

Certaines locations meublées avec services peuvent relever de la TVA, notamment lorsqu’au moins trois des prestations suivantes sont proposées : petit-déjeuner, ménage, linge de maison et accueil.

Dans ce cas, les obligations peuvent devenir plus larges. Il est préférable de demander confirmation à un expert-comptable ou à un conseil fiscal, car on ne parle plus du même niveau de simplicité qu’un LMNP micro-BIC classique.


Airbnb et Booking : pas le cœur du sujet

Le fait de louer via Airbnb ou Booking ne change pas, à lui seul, la logique de la réforme.

Pour un LMNP classique exonéré de TVA, le sujet principal n’est pas de remplacer Airbnb ou Booking par un outil de facturation électronique.

Le vrai sujet est plutôt :

Quels fournisseurs vont m’adresser des factures à mon SIREN LMNP, et comment vais-je les recevoir ?

Si les seules recettes proviennent de plateformes et que les dépenses restent gérées comme des dépenses personnelles, l’impact concret peut être limité.

Si le propriétaire commence à structurer l’activité avec comptable, logiciels, prestataires et factures au SIREN, le sujet devient plus opérationnel.


Les sanctions : ce qu’il faut comprendre

Les sanctions existent, mais elles ne doivent pas être présentées de manière confuse.

Il faut distinguer :

  • le défaut d’émission d’une facture électronique lorsqu’une facture aurait dû être émise électroniquement ;
  • le défaut de recours à une plateforme agréée pour recevoir les factures électroniques ;
  • le défaut de transmission de données de transaction ou de paiement dans les cas concernés.

L’amende de 50 € par facture concerne le manquement à l’obligation d’émettre une facture électronique. Ce n’est pas le sujet principal d’un LMNP classique exonéré de TVA qui loue à des particuliers.

Pour la réception, le mécanisme est différent : en cas d’absence de recours à une plateforme agréée, l’administration peut adresser une mise en demeure. Si la situation n’est pas régularisée, une amende peut ensuite être appliquée.

La page officielle sur les sanctions est disponible ici : Facturation électronique : les sanctions évoluent.

La bonne approche n’est donc pas de paniquer. Elle consiste à vérifier sa situation et à choisir une solution proportionnée.


Tableau récapitulatif

Profil LMNPSituation habituelleImpact probableConseil pratique
LMNP micro-BIC simpleRésidence secondaire, usage mixte, peu de charges suivies, factures souvent au nom du particulierConcerné en réception si SIREN, mais impact concret parfois limitéNe pas payer une plateforme complète sans besoin. Chercher une solution minimale ou gratuite
LMNP au réelCharges suivies, justificatifs conservés, comptable ou prestataires réguliersImpact plus concret en réceptionAnticiper avec le comptable ou le logiciel déjà utilisé
LMNP 100 % locatifBien exploité comme un investissement, dépenses affectées à l’activitéRéception probable de factures électroniques professionnellesMettre en place une organisation claire de réception et d’archivage
Location avec services para-hôteliersServices associés : petit-déjeuner, ménage, linge, accueilObligations potentiellement plus larges si activité soumise à TVADemander confirmation à un expert-comptable ou fiscaliste

Notre conseil aux propriétaires

Pour un propriétaire LMNP au micro-BIC, il ne faut pas confondre obligation de principe et abonnement payant obligatoire.

Oui, le propriétaire doit prendre le sujet au sérieux s’il dispose d’un SIREN.

Mais non, il n’a pas forcément intérêt à payer une plateforme ou un logiciel si aucune facture n’est réellement adressée à son SIREN LMNP.

La bonne méthode est simple :

  1. vérifier son SIREN LMNP ;
  2. regarder si des factures fournisseurs mentionnent ce SIREN ;
  3. identifier les factures réellement liées à l’activité ;
  4. ne pas transformer inutilement les contrats personnels ;
  5. choisir une solution de réception simple, au bon moment.

Pour les propriétaires au réel ou avec une activité plus structurée, le sujet doit être anticipé plus tôt, car les factures professionnelles seront plus nombreuses et plus utiles à la gestion comptable.


Liens utiles


Conclusion

La facturation électronique ne doit pas être présentée comme une révolution identique pour tous les LMNP.

Un LMNP déclaré avec SIREN est concerné en réception. C’est le cadre général.

Mais l’impact concret dépend fortement de la manière dont le bien est exploité et documenté.

Un propriétaire au micro-BIC, avec peu ou pas de factures adressées à son SIREN, n’a pas forcément besoin d’un outil payant complexe. Il doit surtout vérifier sa situation, rester informé et choisir une solution minimale au moment opportun.

Un propriétaire au réel, avec des charges suivies et des factures professionnelles, devra anticiper plus sérieusement la réception et l’archivage des factures électroniques.

La bonne réponse n’est donc pas : “tout le monde doit payer une plateforme”.

La bonne réponse est : tous les LMNP ne seront pas impactés de la même manière, mais chacun doit comprendre son propre niveau d’exposition.

Pourquoi enregistrer légalement son activité LMNP (SIREN/SIRET) au lieu de “laisser Airbnb gérer” ?

On entend souvent : « Je loue sur Airbnb, ils collectent la taxe de séjour, ils m’envoient un récap’… donc ça suffit. »
En pratique, Airbnb (et les autres plateformes) peuvent gérer une partie de l’expérience voyageur, mais pas l’existence légale de votre activité de location meublée en France.

Et surtout : faire l’enregistrement LMNP (Guichet unique → SIRET/SIREN) n’est pas qu’une formalité “pour l’administration”. C’est aussi ce qui vous donne la main, vous protège, et vous évite pas mal de mauvaises surprises.


LMNP : ce n’est pas un “statut”, c’est une activité à déclarer

LMNP décrit une activité de location meublée exercée à titre non professionnel. Depuis le 1er janvier 2023, l’activité LMNP nécessite une immatriculation en ligne via le guichet des formalités et l’obtention d’un numéro SIRET (dans les 15 jours du début de location).

Concrètement : même si vous louez uniquement sur Airbnb, l’immatriculation ne se fait pas “toute seule”.


Ce qu’Airbnb fait… et ce qu’Airbnb ne fera jamais à votre place

Airbnb peut

  • vous fournir des documents et récapitulatifs,
  • appliquer certaines règles liées à la plateforme,
  • et, surtout, collecter/transmettre des informations fiscales dans le cadre de DAC7 (UE).

Airbnb ne peut pas (et ne doit pas)

  • déclarer votre début d’activité LMNP,
  • choisir votre régime fiscal (micro-BIC vs réel),
  • gérer vos obligations fiscales “hors plateforme” (ex : CFE, cohérence déclarative),
  • ni sécuriser votre activité si vous louez aussi via Booking/Abritel/en direct.

Sur impots.gouv.fr, l’administration est très claire : l’immatriculation sert notamment à obtenir un SIRET, faire connaître l’existence de l’activité, et indiquer le régime d’imposition choisi.


Les vrais avantages d’avoir un SIREN/SIRET (et de le faire tôt)

1) Vous êtes carré (et vous dormez mieux)

Le bénéfice n°1, c’est la tranquillité : activité déclarée, identifiants obtenus, démarches alignées avec ce que l’administration attend (dont le délai de 15 jours).

2) Vous reprenez le contrôle sur votre fiscalité (et souvent sur votre rentabilité)

Le “nerf de la guerre” en LMNP, c’est le choix fiscal et son exécution (micro-BIC vs réel, charges, amortissements…).
Sans enregistrement propre, vous avez plus de risques de :

  • choisir le mauvais cadre,
  • le choisir trop tard,
  • ou vous retrouver à “rattraper” des éléments au moment de la déclaration.

Et c’est rarement neutre sur le résultat.

3) Vous professionnalisez votre dossier (banque, comptable, assurances, partenaires)

Un SIRET, c’est un “marqueur” simple : votre activité existe, est identifiée, et votre dossier devient beaucoup plus lisible dès qu’un tiers vous demande des infos (compta, banque, prestataire, etc.).

4) Vous ne dépendez plus d’une plateforme

Aujourd’hui Airbnb, demain :

  • Booking,
  • Abritel,
  • votre site,
  • ou des réservations en direct.

Votre SIRET, lui, ne change pas de stratégie marketing.

5) Vous êtes cohérent avec la réalité 2023+ : la transparence “plateformes” augmente (DAC7)

DAC7 impose à Airbnb de collecter et transmettre des informations fiscales sur les hôtes percevant des revenus via la plateforme. En clair : le “je ne fais rien” est de moins en moins logique.


Les inconvénients (très concrets) de ne pas le faire

1) Vous repoussez un passage obligé… et vous finissez souvent par le faire dans l’urgence

Le plus fréquent : on attend “plus tard”, puis on doit régulariser au mauvais moment (déclaration fiscale, changement de plateforme, demande de justificatifs, etc.). Or l’obligation + le délai de 15 jours existent.

2) Vous perdez potentiellement de l’argent (mauvais choix fiscal, mauvaise mise en place)

Le risque n°1 n’est pas l’amende immédiate : c’est le manque à gagner (mauvais régime, charges non optimisées, erreurs de cadrage).

3) Vous vous exposez à des incohérences fiscales (CFE, déclarations, justificatifs)

La location meublée s’accompagne d’obligations, dont la CFE (avec des cas d’exonération, notamment lorsque les recettes sont ≤ 5 000 € dans certains cadres).
Airbnb ne gère pas ça “pour vous”, et le jour où ça tombe, ça devient votre sujet.

4) Votre “stratégie” repose sur une croyance : “Airbnb = conformité”

Airbnb peut faire des choses utiles, mais l’administration fiscale rappelle que l’obtention du SIRET et la déclaration du début d’activité sont des démarches à accomplir par le loueur.


OK… et comment on fait ?

Pour la partie pratique (les bons choix à cocher sur le Guichet unique INPI, étape par étape), on a tout détaillé ici :

👉 Créer son activité LMNP sur le Guichet unique (INPI) : quelles options choisir, étape par étape


Conclusion

S’enregistrer en LMNP, ce n’est pas “faire plaisir à l’administration”. C’est :

  • être conforme,
  • sécuriser vos revenus,
  • garder la main sur votre fiscalité,
  • et ne pas dépendre d’une plateforme dont les règles peuvent changer.

Créer son activité LMNP sur le Guichet unique (INPI) : quelles options choisir, étape par étape

Guide étape par étape (choix exacts à faire)

Depuis la mise en place du Guichet unique, toute création d’activité de location meublée non professionnelle (LMNP) doit obligatoirement être déclarée sur le site de l’INPI.

En pratique, beaucoup de bailleurs font mal la déclaration :
mauvaise catégorie, mauvais régime fiscal, mauvaise option TVA… ce qui crée ensuite des incohérences avec les impôts.

👉 Cet article est volontairement opérationnel :
écran par écran, quoi sélectionner exactement, sans interprétation.


Étape 0 – Ce que vous devez avoir avant de commencer

Avant d’ouvrir le site INPI, préparez :

  • Votre identité complète
  • Votre adresse personnelle
  • L’adresse du logement loué
  • La date réelle de début d’activité (première mise en location ou première recette)
  • Une pièce d’identité

Étape 1 – Accéder au Guichet unique INPI

Site officiel :
👉 https://formalites.entreprises.gouv.fr

  1. Cliquez sur Se connecter
  2. Connectez-vous via FranceConnect (recommandé)
  3. Cliquez sur Déposer une formalité
  4. Choisissez Créer une entreprise

Source INPI :
https://www.inpi.fr/guichet-unique


Étape 2 – Choisir la forme : entreprise individuelle

Sélectionnez :

  • Entreprise individuelle
  • Personne physique

📌 C’est normal : le LMNP est juridiquement une activité exercée en nom propre, même si vous n’êtes pas “entrepreneur” au sens commercial.

❌ Ne choisissez pas :

  • Micro-entreprise
  • Société (SARL, SAS, SCI…)

Étape 3 – Catégorisation de l’activité (écran clé INPI)

Sur l’écran de catégorisation de l’activité, vous devez sélectionner exactement :

Catégorisation 1

👉 Activités de services

Catégorisation 2

👉 Location

Catégorisation 3

👉 Locations de biens immobiliers

⚠️ Un logement meublé reste juridiquement un bien immobilier, même s’il est meublé.

Catégorisation 4

👉 Location et location-bail de biens immobiliers

📌 Cette sélection conditionne :

  • le bon code APE
  • la cohérence fiscale
  • l’absence de requalification ultérieure

Étape 4 – Établissement : l’adresse à ne pas rater

Vous devez déclarer un établissement :

  • Adresse de l’établissement = adresse du logement loué
  • Pas uniquement votre domicile personnel

Pourquoi c’est essentiel :

  • Le SIRET est attaché à l’établissement
  • Sans cette adresse, la situation est souvent incohérente côté impôts

Si vous louez plusieurs biens :

  • un établissement peut être créé par logement
  • ou un établissement principal selon votre organisation

Étape 5 – Régime fiscal et TVA (choix faits via l’INPI)

L’INPI vous demande explicitement de choisir les options fiscales, y compris la TVA.

Régime de TVA

Pour une activité LMNP classique de location d’habitation (sans frais réels) :

👉 Sélectionnez :
Activité hors champ ou exonérée de TVA

C’est le choix cohérent avec la location meublée d’habitation.

❌ Ne sélectionnez pas :

  • Réel simplifié TVA
  • Réel normal TVA
  • Mini réel TVA
    (sauf cas très spécifiques, hors LMNP classique)

Étape 6 – Date de début d’activité

Indiquez la date réelle :

  • première mise en location
    ou
  • première recette encaissée

📌 Cette date est importante fiscalement : ne mettez pas une date “théorique”.


Étape 7 – Pièces, validation et signature

  • Téléversez votre pièce d’identité
  • Vérifiez le récapitulatif
  • Signez et validez la formalité

Dans la majorité des cas, la démarche est gratuite.


Étape 8 – Réception du SIREN et du SIRET

Dans votre espace INPI :

  • onglet Mes formalités
  • statut : en cours → validée

Vous recevrez :

  • un numéro SIREN
  • un numéro SIRET
  • une attestation officielle

Délais habituels : quelques jours à deux semaines.


Étape 9 – Après l’INPI

Une fois le SIRET obtenu :

  • votre activité est connue de l’administration
  • vous pouvez gérer votre régime d’imposition LMNP dans le cadre fiscal correspondant

Source officielle impôts (location meublée) :
https://www.impots.gouv.fr/particulier/location-meublee


En résumé

✔️ Déclaration obligatoire via l’INPI
✔️ Entreprise individuelle
✔️ Activité : location de logements meublés
✔️ Catégorisation immobilière correcte
✔️ Établissement = adresse du bien
✔️ TVA : activité hors champ ou exonérée
✔️ SIREN + SIRET indispensables

Frais de conciergerie : quand, comment et pourquoi les déduire des impôts ?

Article mis à jour en septembre 2026.

Vous payez une conciergerie pour votre location saisonnière : gestion voyageurs, check-in, check-out, ménage, linge, coordination, suivi du logement, frais de plateforme ?

La question paraît simple : peut-on déduire ces frais des impôts ?

La réponse dépend surtout de la façon dont votre activité est imposée.

Au micro-BIC, vous ne déduisez pas vos frais de conciergerie facture par facture : l’administration applique un abattement forfaitaire.

Au régime réel, les dépenses réellement engagées pour l’activité peuvent en principe être déduites lorsqu’elles sont justifiées et correctement comptabilisées.

Si le logement appartient à une SCI, il faut raisonner autrement : la location meublée est une activité commerciale et peut faire basculer la SCI à l’impôt sur les sociétés.

C’est donc moins la nature de la dépense qui pose problème que le régime fiscal et la structure qui exploitent réellement le logement.

Dans cet article, nous allons jusqu’au bout du raisonnement : micro-BIC, régime réel, classement, ménage et linge refacturés aux voyageurs, passage au réel, amortissements, revente et cas particulier des SCI.

Important : cet article donne des repères généraux. CLM Conciergerie Locative n’est pas un cabinet comptable. Le choix d’un régime fiscal, les amortissements et le traitement précis d’une dépense doivent être validés avec un expert-comptable ou l’administration fiscale à partir de votre situation réelle.


En résumé : vos frais de conciergerie sont-ils déductibles ?

SituationFrais de conciergerieLogique fiscale
Location meublée en nom propre – micro-BICPas de déduction séparéeLes charges sont représentées par l’abattement forfaitaire
Location meublée en nom propre – régime réelEn principe déductibles s’ils sont liés à l’activité, réellement supportés et justifiésLes charges réelles réduisent le résultat imposable
SCI exploitant principalement un logement meubléPeuvent en principe être comptabilisées parmi les charges de l’activitéLa location meublée est commerciale : la SCI relève en principe de l’IS et d’une comptabilité commerciale

Ce tableau donne la logique générale. La suite permet de comprendre ce qu’elle signifie concrètement.


1. Au micro-BIC : les frais de conciergerie ne se déduisent pas en plus de l’abattement

Pour une location meublée, les revenus relèvent en principe des bénéfices industriels et commerciaux – BIC.

Lorsque vous êtes au micro-BIC, vous déclarez vos recettes et l’administration applique automatiquement un abattement censé représenter l’ensemble de vos charges.

Vous ne pouvez donc pas ajouter ensuite :

  • les frais de conciergerie ;
  • le ménage ;
  • le linge ou la blanchisserie ;
  • les commissions Airbnb, Booking ou Abritel ;
  • l’assurance ;
  • la taxe foncière ;
  • les intérêts d’emprunt ;
  • les réparations ;
  • les consommables ou petites fournitures.

Ces dépenses existent économiquement, mais fiscalement elles sont déjà censées être couvertes par l’abattement.

Exemple simple : vous payez 3 000 € de conciergerie sur l’année. Si vous êtes au micro-BIC, vous ne pouvez pas ajouter une ligne « 3 000 € de frais de conciergerie » à votre déclaration pour réduire encore votre revenu imposable.

👉 Source officielle – impots.gouv.fr : location meublée


2. Meublé classé ou non classé : les règles micro-BIC ne sont plus les mêmes

Depuis les évolutions fiscales des meublés de tourisme, le classement du logement a une influence importante sur le régime micro-BIC.

Il faut cependant distinguer les revenus 2025, déclarés en 2026, des revenus perçus en 2026 qui seront déclarés en 2027.

Type de meublé de tourismeRevenus 2025 – déclarés en 2026Revenus 2026 – déclarés en 2027Abattement
Non classéSeuil micro : 15 000 €Seuil micro : 15 000 €30 %
ClasséSeuil micro : 77 700 €Seuil micro : 83 600 €50 %

Pour 2026, le seuil du meublé de tourisme classé a donc été revalorisé à 83 600 €. Le seuil du meublé non classé reste fixé à 15 000 €.

👉 Source officielle – BOFiP, régime fiscal de la location meublée, mise à jour du 19 août 2026

Attention : « classé » signifie ici classé officiellement en meublé de tourisme. Une excellente note Airbnb, un logement premium ou une villa très bien équipée ne suffisent pas.

Pour approfondir ce sujet :

Classement LMNP 2026 : pourquoi faire classer son meublé de tourisme ?


3. Au régime réel : quelles dépenses peut-on réellement déduire ?

Au régime réel, la logique change complètement.

Le résultat imposable est déterminé à partir des recettes et des charges réellement comptabilisées.

Pour être admise en déduction, une dépense doit notamment avoir une véritable justification économique, être liée à l’activité et pouvoir être documentée.

Pour une location saisonnière, cela peut notamment concerner :

  • les frais de conciergerie ;
  • les commissions des plateformes ;
  • le ménage entre deux séjours ;
  • le linge et la blanchisserie ;
  • les consommables d’accueil ;
  • certaines assurances ;
  • la taxe foncière selon son traitement comptable ;
  • les charges de copropriété correspondant à l’activité ;
  • l’entretien et les réparations ;
  • les frais bancaires liés à l’activité ;
  • les honoraires de comptabilité ;
  • les intérêts d’emprunt dans les conditions applicables ;
  • et les amortissements du logement, du mobilier et de certains équipements selon les règles comptables.

Le BOFiP rappelle que le régime réel consiste à déterminer le bénéfice en tenant compte de l’ensemble des produits et des charges issus des opérations de l’activité. Il impose également une comptabilité plus complète, avec bilan et compte de résultat.

👉 Source officielle – BOFiP, détermination du résultat au réel

Au réel, la question n’est donc pas seulement « ai-je payé cette dépense ? », mais aussi « cette dépense est-elle réellement liée à l’exploitation du logement et puis-je la justifier ? »


4. Conciergerie, ménage, linge : que se passe-t-il quand ces frais sont refacturés au voyageur ?

C’est un point souvent mal compris en location saisonnière.

Un propriétaire peut facturer au voyageur la nuitée, des frais de ménage, du linge ou d’autres frais liés au séjour.

Économiquement, il peut avoir l’impression que le ménage « ne lui appartient pas », puisque la somme repart ensuite vers le prestataire.

Fiscalement, la logique est différente.

L’administration précise que les recettes d’une location meublée doivent être déclarées charges comprises.

Au micro-BIC, cela signifie que vous déclarez la somme totale encaissée, puis l’abattement forfaitaire s’applique. Vous ne déduisez pas ensuite séparément la facture de ménage ou de linge.

Au régime réel, vous comptabilisez également les recettes encaissées, mais les dépenses réellement supportées pour le ménage, le linge ou les autres prestations peuvent ensuite être prises en compte parmi les charges si elles remplissent les conditions de déduction.

👉 Source officielle – impots.gouv.fr : loyers et charges en location meublée

Ce point est particulièrement important lorsqu’un propriétaire facture systématiquement le ménage et le linge à chaque séjour : ces montants peuvent faire monter assez rapidement les recettes prises en compte au micro-BIC.


5. Comment passer volontairement du micro-BIC au régime réel ?

Un propriétaire qui reste sous les seuils du micro-BIC peut malgré tout choisir volontairement le régime réel.

Au démarrage de l’activité

L’option pour le réel peut notamment être indiquée lors de la déclaration de création de l’activité. L’administration permet également, dans certaines conditions, d’exercer cette option jusqu’à la date limite de dépôt de la déclaration d’ensemble des revenus correspondant à la première période d’activité.

Le dépôt dans les délais d’une déclaration de résultat n° 2031 et de ses annexes peut également matérialiser l’option.

Si l’activité existe déjà

L’option peut être adressée au service des impôts des entreprises – SIE jusqu’à la date limite de dépôt de la déclaration de revenus de l’année précédant celle pour laquelle le régime réel doit s’appliquer.

L’option est valable un an et se renouvelle automatiquement tant qu’elle n’est pas dénoncée dans les délais prévus.

Au réel, le propriétaire doit tenir une comptabilité et déposer une déclaration de résultat n° 2031 avec ses annexes.

👉 Source officielle – impots.gouv.fr : régimes d’imposition et option pour le réel

Pour une comparaison plus complète entre les deux régimes, vous pouvez également consulter notre article :

LMNP 2026 : faut-il rester au micro-BIC ou passer au réel ?


6. Deux exemples simples : le réel n’est pas automatiquement meilleur

Comparer uniquement le taux d’abattement avec les frais de conciergerie serait trop simpliste.

Voici deux exemples volontairement simplifiés, avant prise en compte d’éventuels amortissements.

Exemple 1 : meublé de tourisme non classé

Un propriétaire encaisse 12 000 € de recettes sur l’année.

Il supporte 2 400 € de conciergerie, 1 200 € de ménage et linge, 600 € de frais de plateforme et 1 000 € d’autres charges liées à l’exploitation.

Total simplifié des charges : 5 200 €.

Au micro-BIC non classé, l’abattement de 30 % représente 3 600 €.

Dans cet exemple, les charges visibles dépassent déjà l’abattement forfaitaire. Une simulation du régime réel devient donc pertinente.

Exemple 2 : meublé de tourisme classé

Un propriétaire encaisse 20 000 € de recettes.

Ses charges réellement supportées représentent 8 000 €.

Au micro-BIC classé, l’abattement de 50 % représente 10 000 €.

Sur les seules charges visibles, le micro-BIC peut donc rester intéressant par sa simplicité.

Mais cette comparaison n’est pas encore complète : au réel, il faut également tenir compte des amortissements éventuels du logement, du mobilier et des équipements, ainsi que du coût de la comptabilité et de la stratégie de détention du bien.

La bonne question n’est donc pas « ai-je une conciergerie ? », mais « que donnent le micro et le réel avec mes vraies recettes, mes vraies charges, mes amortissements et mon projet à long terme ? »


7. Amortissements : attention à la revente d’un LMNP au réel

Le régime réel peut être très avantageux pendant l’exploitation grâce aux charges et aux amortissements.

Mais depuis la loi de finances pour 2025, il faut également regarder ce qui se passe le jour où le propriétaire revend le bien.

Pour les cessions réalisées depuis le 15 février 2025, les amortissements fiscalement déduits par un LMNP au réel doivent en principe être réintégrés pour déterminer la plus-value immobilière imposable, avant application des abattements pour durée de détention.

Certaines résidences-services bénéficient d’exceptions spécifiques, mais une location saisonnière classique ne doit pas partir du principe qu’elle y échappe.

👉 Source officielle – impots.gouv.fr : LMNP au réel et plus-value depuis 2025

C’est un changement important : le régime réel ne doit plus être évalué uniquement sur l’économie d’impôt obtenue chaque année.

  • durée prévue de détention du bien ;
  • probabilité de revente ;
  • montant des amortissements ;
  • prix d’acquisition ;
  • prix de revente espéré ;
  • situation patrimoniale globale du propriétaire.

8. Et si le logement appartient à une SCI ?

C’est un cas qu’il ne faut surtout pas traiter comme un simple LMNP en nom propre.

Une SCI est une société civile. Or fiscalement, la location meublée est considérée comme une activité commerciale, y compris lorsqu’elle est exercée de manière saisonnière ou occasionnelle.

Le BOFiP rappelle qu’une société civile donnant un logement meublé en location est en principe passible de l’impôt sur les sociétés – IS.

👉 Source officielle – BOFiP : location meublée exercée par une société civile

Une tolérance existe si l’activité commerciale reste réellement accessoire

L’administration admet qu’une société civile puisse rester hors de l’IS lorsque ses recettes commerciales hors taxes ne dépassent pas 10 % de ses recettes totales hors taxes.

Il existe également une tolérance lorsqu’un dépassement est seulement occasionnel : l’administration peut regarder la moyenne des recettes commerciales et des recettes totales de l’année concernée et des trois années précédentes.

Mais pour une SCI créée ou utilisée principalement pour exploiter une villa en location saisonnière meublée, la location meublée n’est généralement plus une simple activité accessoire.

👉 Source officielle – BOFiP : seuil de 10 % des activités commerciales accessoires des sociétés civiles

Et les frais de conciergerie dans une SCI à l’IS ?

Dans ce cas, la question « micro-BIC ou réel ? » n’est plus la bonne.

La SCI tient une comptabilité commerciale et détermine son résultat à partir de ses recettes et des charges liées à l’exploitation.

L’administration fiscale indique explicitement qu’une SCI exploitant un local meublé paie l’IS sur les loyers après déduction des charges liées à la location et doit déposer une déclaration n° 2065 avec ses annexes.

Des frais de conciergerie, de ménage, de plateforme ou de blanchisserie supportés par la SCI pour exploiter le logement peuvent donc, en principe, entrer dans ses charges lorsqu’ils sont engagés dans l’intérêt de l’activité et correctement justifiés.

👉 Source officielle – impots.gouv.fr : SCI détenant un logement meublé

Attention toutefois : une SCI à l’IS change aussi la manière de raisonner sur l’utilisation personnelle du logement, les amortissements, les distributions aux associés et la revente.

Nous avons justement consacré un article complet à cette situation :

Villa en SCI et location saisonnière : pouvez-vous encore en profiter personnellement ?

Ce point mérite d’être vérifié avant la mise en location : une SCI à l’IR qui commence à louer en meublé ne doit pas supposer qu’elle conservera automatiquement son régime fiscal actuel.


9. Quels justificatifs conserver pour les frais de conciergerie ?

Au régime réel ou dans une SCI à l’IS, la qualité des justificatifs est essentielle.

  • factures de conciergerie ;
  • factures de ménage ;
  • factures de linge ou de blanchisserie ;
  • relevés de commissions des plateformes ;
  • justificatifs de paiement ;
  • factures d’entretien et de réparation ;
  • factures de mobilier ou d’équipement ;
  • contrats utiles ;
  • relevés permettant d’identifier clairement les recettes et les dépenses liées au logement.

Une facture doit permettre de comprendre clairement qui a facturé quoi, à qui, pour quel montant et dans quel contexte.


10. Ce que CLM fournit au propriétaire

Chez CLM – Conciergerie Locative de Meschers, notre rôle n’est pas de choisir le régime fiscal du propriétaire à sa place.

En revanche, nous pouvons faire en sorte que les éléments liés à notre intervention soient clairs et exploitables :

  • factures de conciergerie ;
  • détail des prestations ;
  • suivi des séjours ;
  • éléments relatifs au ménage et au linge selon l’organisation retenue ;
  • traçabilité des dépenses et prestations qui passent par notre fonctionnement ;
  • distinction entre les recettes du propriétaire et la rémunération de CLM.

Le propriétaire peut ensuite transmettre ces éléments à son expert-comptable, qui reste le bon interlocuteur pour décider du traitement fiscal exact.

Pour comprendre plus largement l’arbitrage entre micro-BIC et régime réel :

LMNP 2026 : faut-il rester au micro-BIC ou passer au réel ?

Et si votre bien est détenu par une SCI :

Villa en SCI et location saisonnière : pouvez-vous encore en profiter personnellement ?


FAQ : frais de conciergerie et fiscalité

Je suis au micro-BIC : puis-je déduire ma facture CLM ?

Non, pas séparément. L’abattement du micro-BIC est censé représenter vos charges. Vous ne pouvez donc pas déduire en plus votre facture de conciergerie.

Je suis au réel : la facture de conciergerie est-elle automatiquement déductible ?

Elle peut en principe entrer dans les charges de l’activité si la dépense est réellement supportée, liée à l’exploitation du logement et correctement justifiée. Le traitement précis reste à valider dans votre comptabilité.

Les frais de ménage payés par le voyageur comptent-ils dans mes recettes ?

Lorsque vous encaissez ces sommes, l’administration demande de déclarer les recettes de location meublée charges comprises. Au réel, les dépenses de ménage réellement supportées peuvent ensuite être comptabilisées comme charges lorsqu’elles remplissent les conditions requises.

Une SCI peut-elle bénéficier du micro-BIC comme un LMNP classique ?

Il ne faut pas raisonner ainsi. La location meublée exercée par une SCI est une activité commerciale qui entraîne en principe son assujettissement à l’IS, sauf notamment la tolérance administrative lorsque l’activité commerciale reste réellement accessoire dans la limite prévue. Une SCI mérite donc une analyse spécifique avant la mise en location meublée.

Le réel est-il toujours meilleur lorsque j’ai une conciergerie ?

Non. Une conciergerie augmente les charges réelles d’exploitation et rend la simulation du réel plus pertinente, mais le résultat dépend aussi du classement, du montant total des charges, des amortissements, du coût de la comptabilité, de la durée de détention et de la fiscalité lors de la revente.


Conclusion : déduire les frais de conciergerie, oui… mais seulement dans le bon cadre fiscal

La réponse à la question « puis-je déduire mes frais de conciergerie ? » tient finalement en trois situations.

  • Au micro-BIC : non, pas facture par facture. Les charges sont couvertes par l’abattement forfaitaire.
  • Au régime réel : les dépenses réellement supportées et justifiées peuvent en principe réduire le résultat imposable, et la conciergerie fait partie des charges à examiner.
  • En SCI : il faut d’abord déterminer le régime fiscal réel de la société. Une SCI exploitant principalement un logement meublé relève en principe de l’IS et ne se raisonne pas comme un LMNP au micro-BIC.

Le régime réel peut être particulièrement intéressant lorsque l’exploitation supporte beaucoup de charges : conciergerie, ménage, linge, plateformes, entretien, assurance, financement et équipements.

Mais il ne faut plus regarder uniquement l’économie d’impôt immédiate. Depuis 2025, les amortissements d’un LMNP au réel peuvent également avoir un impact sur la plus-value lors de la revente.

Le bon régime fiscal n’est donc pas celui qui permet de déduire le plus de charges aujourd’hui : c’est celui qui reste cohérent avec votre exploitation et votre stratégie patrimoniale dans la durée.

Chez CLM, nous accompagnons les propriétaires sur l’exploitation concrète de leur logement : organisation des séjours, annonce, accueil, ménage, linge et suivi terrain. Pour les choix fiscaux et comptables, nous recommandons de travailler avec un professionnel capable d’analyser votre situation complète.

Vous souhaitez faire un point sur l’exploitation de votre logement sur la Côte de Beauté ?
Contactez CLM Conciergerie Locative.

LMNP 2026 : CFE & Taxe d’habitation (THRS)

Ce que doivent vraiment savoir les propriétaires en location saisonnière

Avec les évolutions fiscales récentes, de nombreux propriétaires se demandent s’ils doivent payer :

  • la CFE (Cotisation Foncière des Entreprises),
  • la Taxe d’habitation sur les résidences secondaires (THRS),
  • ou parfois même les deux.

Les discussions en ligne ajoutent souvent de la confusion. Voici donc une version claire et à jour, basée sur les réponses ministérielles du 3 juin 2025 et la doctrine fiscale actuelle.


1️⃣ CFE et THRS : deux impôts différents, pour deux logiques différentes

✔ CFE

La CFE concerne l’activité de location meublée.
Elle est due par toute personne exploitant un meublé, même en LMNP.

Il existe cependant des exonérations possibles :

  • revenus locatifs < 5 000 € / an,
  • 1ère année d’activité,
  • exonérations décidées par la commune,
  • zones spécifiques (FRR).

✔ THRS (Taxe d’habitation sur les résidences secondaires)

La THRS s’applique si le propriétaire conserve la jouissance du logement au 1er janvier.

C’est le point central :
👉 Ce n’est pas le nombre de jours loués qui compte,
👉 Mais la possibilité d’utiliser le logement, même rarement.

Si vous êtes libre d’en disposer, même théoriquement, la THRS est due.


2️⃣ Oui : CFE et THRS peuvent s’appliquer simultanément

C’est même la situation la plus fréquente en LMNP saisonnier.

Les deux impôts ne sont pas liés :

  • la CFE taxe l’activité,
  • la THRS taxe la jouissance du bien.

3️⃣ Peut-on éviter la taxe d’habitation (THRS) ?

Oui, dans un seul cas :
👉 si le propriétaire ne conserve absolument pas la jouissance du logement.

Et cela ne peut être le cas que :

✔ Si le logement est confié en MANDAT DE GESTION EXCLUSIF

à un professionnel titulaire de la Carte G (loi Hoguet).

C’est la seule situation reconnue par l’administration fiscale dans laquelle :

  • le propriétaire ne peut plus utiliser le bien,
  • l’usage personnel est contractuellement impossible,
  • la jouissance est transférée au gestionnaire immobilier.

👉 Donc :

Sans Carte G = impossibilité de signer un mandat exclusif = la THRS reste due.


4️⃣ Ce que ne permet pas une conciergerie sans Carte G

Une conciergerie comme CLM :

  • ne gère pas les loyers,
  • ne rédige pas de bail,
  • ne peut pas être mandataire locatif,
  • n’a pas la personnalité juridique pour retirer la jouissance au propriétaire.

Cela signifie que :

❌ Elle ne peut pas vous rendre éligible à une exonération de THRS.

✔ Elle peut en revanche vous accompagner dans la compréhension de vos obligations LMNP.

C’est un point essentiel pour éviter toute ambiguïté vis-à-vis des propriétaires.


5️⃣ Erreurs fréquentes sur internet (et rectifications)

❌ “Si je loue 120 jours ou plus, je n’ai plus la taxe d’habitation.”

➡️ Faux.
Les 120 jours concernent le numéro d’enregistrement, pas la THRS.


❌ “Il faut louer 365 jours pour éviter la THRS.”

➡️ Faux.
Ce n’est pas l’activité qui compte,
mais l’impossibilité d’usage personnel.


❌ “Une conciergerie peut faire office de mandataire exclusif.”

➡️ Faux si elle n’a pas la Carte G.
(C’est le cas de la quasi-totalité des conciergeries en France.)


6️⃣ Ce que CLM peut réellement faire (et ce que la loi nous interdit)

CLM peut :

  • vous expliquer les règles THRS / CFE,
  • vous aider à comprendre vos obligations LMNP,
  • vous accompagner dans l’organisation locative,
  • gérer l’opérationnel et la qualité du logement,
  • optimiser vos revenus,
  • vous assister dans vos démarches administratives non financières,
  • vous conseiller objectivement sur vos options.

CLM ne peut pas :

  • gérer vos loyers,
  • signer un mandat de gestion locative,
  • retirer la jouissance du logement,
  • vous rendre éligible à une exonération THRS.

C’est une obligation légale de la loi Hoguet.


7️⃣ Résumé clair : qui paie quoi ?

SituationCFETHRS
Propriétaire conserve l’usage du logement✔ Oui✔ Oui
Propriétaire renonce à l’usage (mandat exclusif Carte G)✔ Oui❌ Non
Revenus < 5 000 €/an❌ Non✔ Oui si usage
Location d’une partie de la résidence principale❌ Non❌ Non
Conciergerie sans Carte G✔ Gestion possible✔ THRS due

8️⃣ Conclusion

Dans la plupart des cas en location saisonnière :

  • la CFE est due (avec possibles exonérations),
  • la THRS est due dès lors que le propriétaire peut utiliser le logement,
  • seul un mandat exclusif confié à un professionnel Carte G permet de supprimer cette THRS.

CLM vous accompagne pour comprendre vos obligations, optimiser votre fiscalité LMNP, et gérer votre activité sereinement — tout en respectant strictement la loi Hoguet.