Le guide simple et clair pour les propriétaires LMNP à Meschers, Royan et alentours
Si vous louez un logement meublé sur la Côte de Beauté, vous êtes concerné(e) par la taxe de séjour. Ce sujet peut sembler complexe, mais dès qu’on connaît les règles appliquées par la Communauté d’Agglomération Royan Atlantique (CARA), tout devient simple.
Ce guide vous explique :
qui doit déclarer,
combien payer,
comment déclarer,
comment réduire la taxe de séjour,
et comment CLM peut vous accompagner.
1️⃣ Qui doit payer la taxe de séjour ?
La taxe de séjour est payée par les voyageurs, mais c’est l’hébergeur (donc vous, propriétaire) qui doit :
la collecter,
la déclarer,
et la reverser.
Exception : si vous passez par une plateforme qui s’en charge automatiquement (voir plus bas).
La taxe de séjour concerne toutes les locations meublées : studio, appartement, maison, logement classé ou non classé.
2️⃣ Airbnb, Booking, Abritel : le cas le plus simple → tout est automatique
Si votre logement est réservé via une plateforme agréée, vous n’avez rien à déclarer.
Les plateformes :
calculent automatiquement la taxe,
l’ajoutent au prix du séjour,
la collectent auprès des voyageurs,
et la reversent directement à la CARA.
👉 Aucune démarche à faire de votre côté.
3️⃣ Locations “en direct” : vous devez déclarer chaque mois
Si vos réservations passent :
par un site personnel,
par téléphone,
par les réseaux sociaux,
ou via le bouche-à-oreille…
… alors la déclaration n’est pas automatique.
Elle doit se faire sur le portail officiel de l’Agglomération :
Vous louez votre logement à Meschers, Royan, Saint-Georges-de-Didonne, Vaux-sur-Mer, Talmont… ? Vous êtes LMNP (ou vous allez le devenir) ? Et vous cherchez un levier simple, légal et rentable pour payer moins de taxe de séjour et moins d’impôts ?
🎉 Bonne nouvelle : le classement Meublé de Tourisme (1 à 5 étoiles) est l’un des meilleurs leviers LMNP en 2026, particulièrement dans la Communauté d’Agglomération Royan Atlantique (CARA).
Voici pourquoi.👇
📌 1. Le classement : qu’est-ce que c’est ?
Le classement Meublé de Tourisme est une certification officielle délivrée par un organisme accrédité (Atout France).
Il attribue 1 à 5 étoiles, selon une grille de plus de 130 critères :
équipements,
confort,
aménagements,
services,
environnement,
sécurité…
Le classement est reconnu :
par Airbnb / Booking,
par la mairie,
par la CARA,
par le fisc,
et figure sur le Cerfa officiel de déclaration en mairie.
💥 2. Le classement fait baisser la taxe de séjour (beaucoup)
Dans la Communauté d’Agglomération Royan Atlantique, les tarifs 2025-2026 sont très clairs.
✔ A) Logement CLASSÉ : tarif fixe par personne et par nuit
Classement
Tarif (CARA + taxe départementale)
⭐⭐⭐⭐⭐
1,65 €
⭐⭐⭐⭐
1,45 €
⭐⭐⭐
1,25 €
⭐⭐
1,05 €
⭐
0,85 €
➡️ Le tarif ne dépend pas du prix de la nuit, seulement du nombre de voyageurs.
❌ B) Logement NON CLASSÉ : tarif proportionnel
👉 5 % du prix HT de la nuit / personne, plafonné à 4,14 € → +10 % taxe départementale = 4,55 € max / personne
🎯 Plus la nuit est chère, plus la taxe s’envole.
📊 3. Comparatif CHIFFRÉ : classé vs non classé
(Exemple officiel CARA – base 100 € / nuit pour 2 personnes)
Louer en courte durée sur la Côte de Beauté — Royan, Meschers-sur-Gironde, Saint-Georges-de-Didonne, Vaux-sur-Mer, Saint-Palais-sur-Mer… — peut être très rentable.
Mais entre les commissions des plateformes, les frais de conciergerie, le ménage, le linge, la taxe de séjour et la fiscalité LMNP, il n’est pas toujours simple de comprendre ce qui reste réellement au propriétaire.
Beaucoup de propriétaires raisonnent encore à partir du prix payé par le voyageur :
“Mon logement est loué 1 000 €, donc combien vais-je vraiment toucher ?”
La réponse dépend de plusieurs éléments :
la plateforme utilisée ;
le montant des frais de service ;
le mode de gestion du ménage et du linge ;
les frais de conciergerie ;
le classement ou non du logement ;
le régime fiscal choisi : micro-BIC ou régime réel ;
la situation fiscale du propriétaire.
Voici une analyse claire, à partir d’exemples simplifiés, pour comprendre la logique du revenu net propriétaire.
1. Avant de calculer : que contient vraiment le prix payé par le voyageur ?
Dans la réalité, le montant payé par un voyageur peut inclure plusieurs éléments :
les nuitées ;
les frais de ménage ;
le linge, si celui-ci est fourni ;
la taxe de séjour ;
les frais de service ou commissions propres à certaines plateformes.
Il faut donc distinguer deux situations.
Cas 1 : 1 000 € de nuitées seules
Dans ce premier cas, on considère que les 1 000 € correspondent uniquement aux nuitées, hors taxe de séjour, hors ménage et hors linge.
Ce scénario permet de comprendre la mécanique simple : plateforme, conciergerie, fiscalité, revenu net propriétaire.
Cas 2 : 1 000 € de nuitées + ménage et linge obligatoires
Dans un modèle plus complet, le voyageur peut payer par exemple :
1 000 € de nuitées ;
200 € de ménage et de linge ;
soit 1 200 € de recettes à surveiller, hors taxe de séjour.
Ce second scénario est souvent plus proche d’une exploitation professionnelle lorsque le ménage et le linge sont obligatoires.
Il est important car ces frais peuvent être perçus comme “neutres” par le propriétaire : ils servent à payer le ménage, la blanchisserie, les draps, les serviettes et la préparation du logement.
Mais au micro-BIC, ils peuvent tout de même entrer dans les recettes déclarées ou remontées par les plateformes, puis être soumis à l’abattement forfaitaire. Les frais réels ne sont pas déduits un par un au micro-BIC : l’abattement est censé représenter l’ensemble des charges.
2. La taxe de séjour influence aussi votre attractivité
La taxe de séjour n’est pas un revenu pour le propriétaire. Elle est collectée pour être reversée à la collectivité.
Mais elle influence tout de même le prix final payé par le voyageur.
Un point est souvent sous-estimé : le classement en meublé de tourisme peut rendre le logement plus attractif pour les voyageurs.
Pourquoi ? Parce qu’un meublé classé bénéficie généralement d’un barème de taxe de séjour plus lisible et souvent plus favorable qu’un meublé non classé soumis à une taxe proportionnelle ou majorée, selon la commune.
Concrètement, cela peut avoir plusieurs effets :
un coût final plus clair pour le voyageur ;
une taxe de séjour parfois plus faible ;
un prix total plus compétitif ;
une meilleure perception du logement ;
un meilleur taux de conversion potentiel.
La taxe de séjour ne revient jamais au propriétaire.
Mais si elle rend le séjour plus cher côté voyageur, elle peut indirectement nuire à la compétitivité de l’annonce.
C’est l’une des raisons pour lesquelles le classement ne doit pas être vu uniquement comme un sujet fiscal. C’est aussi un élément commercial.
3. Commission plateforme : environ 15 % à 18 % selon les cas
Airbnb, Booking.com, Abritel / Vrbo et les autres plateformes appliquent des commissions ou frais de service selon leurs propres modèles.
Pour simplifier, on retient souvent un ordre de grandeur autour de 15 %, même si le coût réel peut varier selon la plateforme, le paramétrage et la répartition des frais entre voyageur et propriétaire.
Sur un séjour avec 1 000 € de nuitées seules :
commission plateforme estimée à 15 % : 150 € ;
revenu après plateforme : 850 €.
Sur un séjour avec 1 000 € de nuitées + 200 € de ménage et linge, soit 1 200 € de recettes :
commission plateforme estimée à 15 % : 180 € ;
revenu après plateforme : 1 020 €.
C’est souvent la première différence importante entre le prix affiché au voyageur et ce qui revient réellement au propriétaire.
4. Frais de conciergerie : un coût, mais aussi un levier de performance
Une conciergerie professionnelle facture généralement une commission sur les revenus générés.
Chez CLM Conciergerie Locative, notre modèle repose sur une commission transparente de 20 % sur le revenu après frais de plateforme.
Cette commission couvre notamment :
la gestion et l’optimisation de l’annonce ;
la communication avec les voyageurs ;
l’organisation des arrivées et départs ;
l’assistance pendant le séjour ;
la coordination du ménage ;
le suivi du calendrier ;
l’adaptation des prix selon la saison ;
la gestion opérationnelle du logement.
Dans le cas de 1 000 € de nuitées seules :
revenu après plateforme : 850 € ;
commission de conciergerie à 20 % : 170 € ;
revenu avant fiscalité : 680 €.
Dans le cas de 1 200 € de recettes incluant ménage et linge :
revenu après plateforme : 1 020 € ;
commission de conciergerie à 20 % : 204 € ;
reste avant paiement du ménage, du linge et de la fiscalité : 816 €.
Si le ménage et le linge coûtent réellement 200 € au propriétaire, le revenu économique avant fiscalité devient alors :
1 200 € – 180 € de plateforme – 204 € de conciergerie – 200 € de ménage/linge = 616 € avant fiscalité.
La conciergerie est donc un coût, mais elle permet aussi de professionnaliser l’exploitation : meilleure réactivité, meilleure qualité d’accueil, suivi du logement, optimisation du calendrier et amélioration potentielle du taux d’occupation.
5. Ménage et linge : le double effet à ne pas sous-estimer
Le ménage et le linge sont souvent perçus par les propriétaires comme des frais “à part”.
Ils se disent :
“Le voyageur paie le ménage et le linge, mais cet argent sert à payer la personne qui intervient, la blanchisserie, les draps et les serviettes. Ce n’est pas vraiment mon revenu.”
Économiquement, ce raisonnement se comprend.
Mais fiscalement, il faut être plus prudent.
Lorsque les frais de ménage ou de linge sont facturés au voyageur, encaissés par le propriétaire ou remontés dans les recettes par les plateformes, ils peuvent augmenter le chiffre d’affaires à surveiller.
Au micro-BIC, l’administration applique un abattement forfaitaire sur les recettes. Cet abattement est censé représenter les charges de manière simplifiée. Mais les frais réels ne sont pas déduits un par un.
Autrement dit, les frais de ménage et de linge peuvent à la fois :
augmenter les recettes prises en compte ;
correspondre à une dépense réelle ;
réduire le revenu net final du propriétaire ;
rendre le régime réel plus intéressant à étudier lorsque les charges deviennent importantes.
C’est l’un des points les plus importants pour comprendre le revenu net réel d’une location saisonnière.
6. Fiscalité LMNP 2026 : micro-BIC, classement ou régime réel
Depuis l’évolution des règles applicables aux revenus de location meublée, il faut distinguer plusieurs situations.
Logement non classé
Pour un meublé de tourisme non classé, le micro-BIC est devenu beaucoup moins favorable :
seuil du micro-BIC : 15 000 € ;
abattement forfaitaire : 30 %.
Au-delà du seuil, ou lorsque les charges réelles deviennent importantes, le régime réel doit être étudié sérieusement.
Logement classé meublé de tourisme
Pour un meublé de tourisme classé, le cadre micro-BIC reste plus favorable :
seuil plus élevé ;
abattement forfaitaire de 50 %.
Le classement permet donc encore un traitement fiscal plus favorable que le non-classé au micro-BIC.
Mais cela ne signifie pas que le micro-BIC est toujours le meilleur choix.
Si le propriétaire supporte beaucoup de charges — ménage, linge, frais de plateforme, conciergerie, entretien, assurance, intérêts d’emprunt, travaux, mobilier, amortissements — le régime réel peut parfois mieux refléter la réalité économique du bien.
Le bon réflexe consiste donc à comparer :
l’abattement forfaitaire du micro-BIC ;
les charges réellement supportées ;
les éventuels intérêts d’emprunt ;
les amortissements possibles ;
le coût et l’intérêt d’une comptabilité au réel.
Cette comparaison doit être validée avec un expert-comptable.
7. Quel taux d’imposition utiliser pour estimer votre net ?
Pour simplifier les exemples ci-dessous, nous utilisons une hypothèse pédagogique de 30 % de fiscalité globale sur la base imposable.
Ce taux n’est pas un taux officiel unique.
En réalité, les revenus LMNP sont soumis au barème progressif de l’impôt sur le revenu, auquel s’ajoutent les prélèvements sociaux applicables. Le taux réel dépend donc de la situation fiscale du propriétaire : revenus du foyer, nombre de parts, tranche marginale d’imposition, prélèvements sociaux, régime choisi, charges et éventuels amortissements.
Où trouver votre taux ? Pour avoir un premier repère, vous pouvez consulter votre dernier avis d’impôt dans votre espace particulier sur impots.gouv.fr, rubrique Documents, puis ouvrir votre dernier avis d’impôt sur les revenus.
L’avis indique généralement votre taux moyen d’imposition et votre taux marginal d’imposition.
Pour une réflexion LMNP, le taux marginal est souvent le repère le plus utile, car les revenus de location meublée viennent s’ajouter aux autres revenus du foyer. Mais le calcul réel dépend de votre situation complète.
Vous pouvez aussi utiliser le simulateur officiel de l’impôt sur le revenu proposé par impots.gouv.fr pour tester différents scénarios avant de valider votre choix avec un expert-comptable.
8. Exemple 1 : 1 000 € de nuitées seules au micro-BIC
Dans ce premier exemple, on considère que les 1 000 € correspondent uniquement aux nuitées, hors taxe de séjour, hors ménage et hors linge.
Après plateforme et conciergerie :
1 000 € – 150 € de plateforme – 170 € de conciergerie = 680 € avant fiscalité.
Éléments
Non classé au micro-BIC
Classé au micro-BIC
Recettes locatives prises en compte
1 000 €
1 000 €
Commission plateforme estimée
–150 €
–150 €
Revenu après plateforme
850 €
850 €
Conciergerie 20 %
–170 €
–170 €
Revenu économique avant fiscalité
680 €
680 €
Abattement fiscal micro-BIC
30 %
50 %
Base imposable théorique
700 €
500 €
Fiscalité théorique à 30 %
–210 €
–150 €
Net final propriétaire simplifié
470 €
530 €
Rentabilité nette simplifiée sur 1 000 €
47 %
53 %
Ce tableau montre l’effet du classement au micro-BIC : à recettes identiques, la base imposable est plus faible pour un logement classé que pour un logement non classé.
Dans cet exemple simplifié, le logement classé laisse environ 60 € de plus au propriétaire sur un séjour de 1 000 € de nuitées.
9. Exemple 2 : 1 000 € de nuitées + 200 € de ménage et linge au micro-BIC
Dans ce second exemple, on se rapproche d’un modèle plus complet :
1 000 € de nuitées ;
200 € de ménage et linge facturés au voyageur ;
soit 1 200 € de recettes à surveiller, hors taxe de séjour.
Supposons que ces 200 € servent ensuite à payer réellement le ménage et le linge.
Le calcul économique avant fiscalité devient alors :
1 200 € – 180 € de plateforme – 204 € de conciergerie – 200 € de ménage/linge = 616 € avant fiscalité.
Éléments
Non classé au micro-BIC
Classé au micro-BIC
Recettes locatives prises en compte
1 200 €
1 200 €
Commission plateforme estimée à 15 %
–180 €
–180 €
Revenu après plateforme
1 020 €
1 020 €
Conciergerie 20 %
–204 €
–204 €
Ménage + linge réellement payés
–200 €
–200 €
Revenu économique avant fiscalité
616 €
616 €
Abattement fiscal micro-BIC
30 %
50 %
Base imposable théorique
840 €
600 €
Fiscalité théorique à 30 %
–252 €
–180 €
Net final propriétaire simplifié
364 €
436 €
Rentabilité nette simplifiée sur 1 200 €
30,3 %
36,3 %
Ce second tableau montre pourquoi le ménage et le linge peuvent changer fortement la lecture.
Le propriétaire peut avoir l’impression que les 200 € de ménage et linge ne constituent pas un vrai revenu, puisqu’ils repartent ensuite en dépense réelle.
Mais au micro-BIC, ces sommes peuvent tout de même augmenter les recettes prises en compte, sans être déduites ligne par ligne.
10. Exemple 3 : 1 000 € de nuitées seules au régime réel
Regardons maintenant le même cas, mais au régime réel.
Dans cet exemple, les 1 000 € correspondent uniquement aux nuitées, hors taxe de séjour, hors ménage et hors linge.
Au régime réel, les charges réellement supportées peuvent être déduites, sous réserve de validation par l’expert-comptable.
Ici, on retient uniquement les charges visibles de l’exemple :
150 € de frais de plateforme ;
170 € de frais de conciergerie ;
aucun ménage ni linge dans cet exemple ;
pas encore d’intérêts d’emprunt, de travaux, de mobilier ou d’amortissements.
Éléments
Régime réel simplifié
Recettes locatives prises en compte
1 000 €
Commission plateforme estimée à 15 %
–150 €
Revenu après plateforme
850 €
Conciergerie 20 %
–170 €
Revenu économique avant fiscalité
680 €
Base imposable simplifiée au réel
680 €
Fiscalité théorique à 30 %
–204 €
Net final propriétaire simplifié
476 €
Rentabilité nette simplifiée sur 1 000 €
47,6 %
Dans cet exemple très simplifié, le régime réel donne un résultat proche du micro-BIC non classé, mais reste moins favorable que le micro-BIC classé.
C’est logique : sans ménage, sans linge, sans intérêts d’emprunt, sans mobilier, sans travaux et sans amortissements, les charges visibles ne représentent ici que 320 € sur 1 000 €, soit environ 32 % des recettes.
Le régime réel devient surtout intéressant lorsque les charges réellement supportées dépassent l’abattement forfaitaire du micro-BIC, ou lorsque le bien permet d’intégrer des amortissements significatifs.
11. Exemple 4 : 1 000 € de nuitées + 200 € de ménage et linge au régime réel
Regardons maintenant le cas plus complet :
1 000 € de nuitées ;
200 € de ménage et linge facturés au voyageur ;
soit 1 200 € de recettes à surveiller, hors taxe de séjour.
Dans cet exemple, on suppose que les 200 € de ménage et linge sont ensuite réellement payés à un prestataire.
Au régime réel, ces frais peuvent être intégrés dans les charges, sous réserve de validation par l’expert-comptable.
Éléments
Régime réel simplifié
Recettes locatives prises en compte
1 200 €
Commission plateforme estimée à 15 %
–180 €
Revenu après plateforme
1 020 €
Conciergerie 20 %
–204 €
Ménage + linge réellement payés
–200 €
Revenu économique avant fiscalité
616 €
Base imposable simplifiée au réel
616 €
Fiscalité théorique à 30 %
–185 €
Net final propriétaire simplifié
431 €
Rentabilité nette simplifiée sur 1 200 €
35,9 %
Ce tableau montre une nuance importante.
Avec ménage et linge obligatoires, le régime réel devient beaucoup plus cohérent économiquement, car il permet de raisonner à partir des charges réellement supportées.
Dans cet exemple, les charges visibles sont les suivantes :
180 € de plateforme ;
204 € de conciergerie ;
200 € de ménage et linge ;
soit 584 € de charges visibles sur 1 200 € de recettes.
Ces charges représentent environ 48,7 % des recettes.
On comprend alors pourquoi le régime réel doit être étudié sérieusement dès qu’un bien fonctionne avec ménage obligatoire, linge fourni et conciergerie.
Dans cet exemple précis, le résultat reste proche du micro-BIC classé, car l’abattement du logement classé est de 50 %. Mais si l’on ajoute des intérêts d’emprunt, de l’entretien, du mobilier, des travaux ou des amortissements, le régime réel peut devenir nettement plus favorable.
12. Micro-BIC ou réel : ce que montrent vraiment ces exemples
Ces quatre tableaux ne cherchent pas à donner une réponse universelle.
Ils montrent surtout une méthode de raisonnement.
Sans classement, le micro-BIC devient vite défavorable, surtout si les frais réels dépassent l’abattement de 30 %.
Avec classement, le micro-BIC reste souvent intéressant grâce à l’abattement de 50 %, surtout si les charges réelles sont limitées.
Avec ménage obligatoire, linge fourni et conciergerie, le régime réel mérite presque toujours une simulation.
Avec crédit, travaux, mobilier ou amortissements, le régime réel peut devenir beaucoup plus intéressant que les tableaux simplifiés ne le montrent.
Le bon choix ne dépend donc pas seulement du classement. Il dépend surtout du niveau réel de charges et de la situation patrimoniale du bien.
C’est précisément dans ce type de situation que le régime réel mérite presque toujours une simulation, surtout si le bien supporte aussi des frais de plateforme, de conciergerie, d’entretien, d’assurance, d’emprunt, de travaux ou d’amortissement.
13. Attention aux courts séjours hors saison : le ratio change vite
Un exemple basé sur un séjour d’une semaine permet de comprendre la mécanique, mais il ne reflète pas toujours la réalité annuelle.
En haute saison, les frais de ménage et de linge peuvent rester proportionnellement raisonnables par rapport au montant des nuitées. Par exemple, 200 € de ménage et de linge sur 1 000 € de nuitées représentent 20 % du montant du séjour.
Mais hors saison, le ratio peut changer très vite.
Type de séjour
Nuitées
Ménage + linge
Poids des frais par rapport aux nuitées
Semaine d’été
1 000 €
200 €
20 %
Court séjour hors saison
500 €
200 €
40 %
Week-end basse saison
350 €
150 €
43 %
Week-end maison familiale
450 €
250 €
56 %
C’est pour cette raison qu’un calcul réalisé sur un seul séjour ne suffit pas.
Le vrai sujet est annuel : combien de semaines d’été, combien de courts séjours, combien de rotations, et combien de frais fixes à chaque départ ?
Plus le modèle repose sur des courts séjours avec ménage obligatoire, linge fourni et conciergerie, plus le régime réel mérite d’être simulé sérieusement. Cela ne signifie pas qu’il sera toujours meilleur, mais cela rend le micro-BIC beaucoup moins évident qu’il n’y paraît.
14. Pourquoi le calcul annuel est encore plus important que le calcul par séjour
Comparer un séjour à 1 000 € ou 1 200 € permet de comprendre la mécanique.
Mais le vrai sujet, pour un propriétaire, est annuel.
Sur une année, il faut additionner :
les nuitées ;
les frais de ménage facturés ;
le linge facturé ;
les éventuels autres frais liés au séjour ;
les frais de plateforme ;
les frais de conciergerie ;
les charges d’entretien ;
l’assurance ;
le mobilier ;
les réparations ;
les intérêts d’emprunt ;
les amortissements possibles au régime réel.
C’est ce calcul annuel qui permet de savoir si le micro-BIC reste adapté, ou si le régime réel mérite une simulation.
En pratique, lorsqu’un bien est exploité avec ménage obligatoire, linge fourni et conciergerie, le régime réel mérite presque toujours d’être simulé.
Cela ne signifie pas qu’il sera automatiquement meilleur que le micro-BIC, notamment si le logement est classé et bénéficie d’un abattement forfaitaire de 50 %.
Mais à ce niveau de frais, rester au micro-BIC uniquement par habitude devient risqué.
Nous avons détaillé ce sujet dans un article complémentaire :
Le classement améliore la fiscalité et peut renforcer l’attractivité
Un logement classé bénéficie d’un abattement micro-BIC plus favorable qu’un logement non classé.
Il peut aussi rendre le prix final plus compétitif pour le voyageur grâce à une taxe de séjour souvent plus lisible et parfois plus faible.
Le classement peut donc agir sur deux leviers :
le revenu net propriétaire ;
la conversion côté voyageur.
Les plateformes réduisent fortement le montant réellement perçu
Une commission de 15 % à 18 % peut représenter une part importante du prix payé par le voyageur.
C’est un coût souvent sous-estimé dans les calculs de rentabilité.
La conciergerie est un coût, mais aussi un outil de performance
Une conciergerie professionnelle permet de déléguer l’exploitation, de sécuriser l’expérience voyageur, de mieux suivre les prix et de réduire les contraintes pour le propriétaire.
Le bon sujet n’est donc pas seulement son coût, mais son impact sur le revenu net, la qualité des séjours et la tranquillité du propriétaire.
Le micro-BIC est simple, mais pas toujours suffisant
Au micro-BIC, l’abattement forfaitaire simplifie la déclaration.
Mais lorsque les charges réelles deviennent importantes, le régime réel peut mieux refléter la réalité économique du bien.
C’est particulièrement vrai pour les logements avec ménage obligatoire, linge fourni, conciergerie, intérêts d’emprunt, travaux, mobilier ou amortissements significatifs.
Conclusion : le vrai sujet, c’est le net propriétaire annuel
Louer en saisonnier sur la Côte de Beauté reste une stratégie très intéressante en 2026.
Mais pour comprendre la rentabilité réelle d’un logement, il ne faut pas s’arrêter au prix payé par le voyageur.
Il faut regarder :
ce qui est réellement encaissé ;
ce qui est reversé aux plateformes ;
ce qui est payé en ménage et en linge ;
ce qui revient à la conciergerie ;
ce qui est imposé ;
ce qui reste vraiment au propriétaire.
Deux leviers sont particulièrement importants :
1. Le classement meublé de tourisme
Il peut améliorer l’attractivité, réduire la taxe de séjour dans certains cas, et permettre un abattement micro-BIC plus favorable que le non-classé.
2. Une gestion professionnelle et optimisée
Elle permet de mieux fixer les prix, améliorer l’expérience voyageur, organiser le ménage et le linge, suivre le calendrier, anticiper les frais et raisonner en revenu net.
Chez CLM Conciergerie Locative, nous accompagnons les propriétaires sur :
la fixation des prix ;
l’estimation du potentiel locatif ;
la réflexion autour du classement ;
la gestion opérationnelle ;
le suivi des performances ;
la lecture du revenu net propriétaire.
Nous ne remplaçons pas un expert-comptable. Mais nous aidons les propriétaires à exploiter leur bien avec méthode, à intégrer les bons frais dans leurs calculs et à poser les bonnes questions avant de choisir ou conserver un régime fiscal.
Vous souhaitez connaître le revenu net potentiel de votre logement ?
CLM peut réaliser une première estimation personnalisée à partir de votre logement, de sa saisonnalité, de son niveau de prestation, de votre stratégie tarifaire et de vos frais d’exploitation.
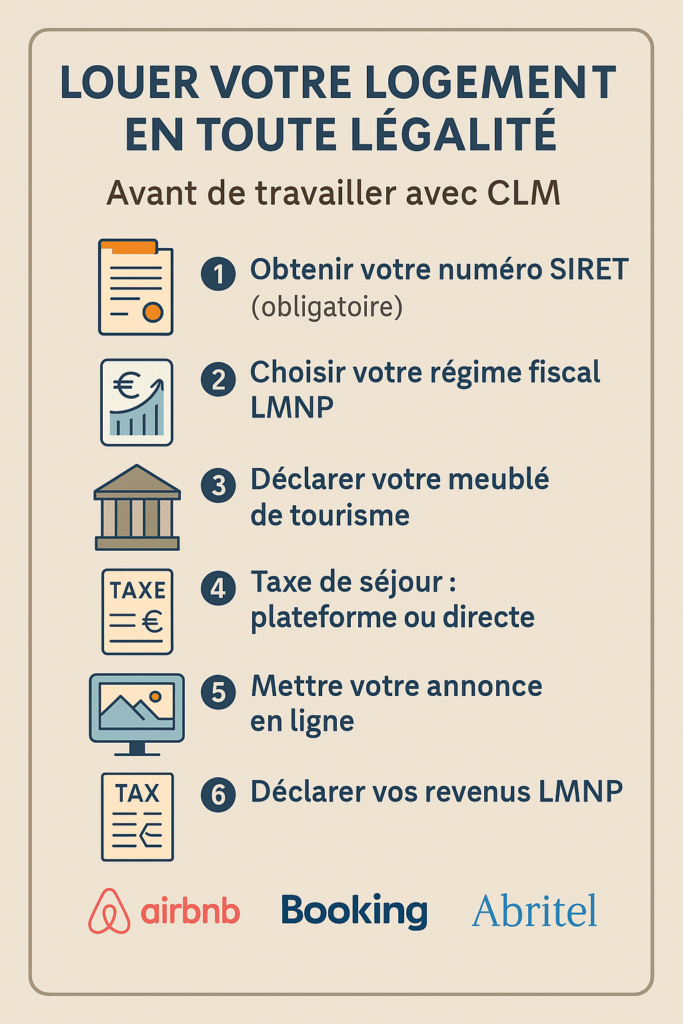
Vous souhaitez louer votre logement sur Airbnb, Booking ou Abritel, tout en restant parfaitement en règle avant de confier la gestion à CLM – Conciergerie Locative de Meschers ?
Voici le parcours légal le plus simple possible, mis à jour pour 2026, étape par étape, avec tous les liens officiels.
1️⃣ Obtenir votre numéro SIRET (obligatoire pour toute location meublée)
Pour louer un logement meublé, même quelques jours par an, vous devez avoir un numéro SIRET. Ce numéro vous inscrit automatiquement au statut LMNP (Loueur Meublé Non Professionnel).
De nombreux propriétaires de Royan, Meschers-sur-Gironde ou Saint-Georges-de-Didonne nous posent la même question : « Dois-je être LMNP ou dois-je utiliser Airbnb ? »
➡️ En réalité, ce n’est pas un choix :
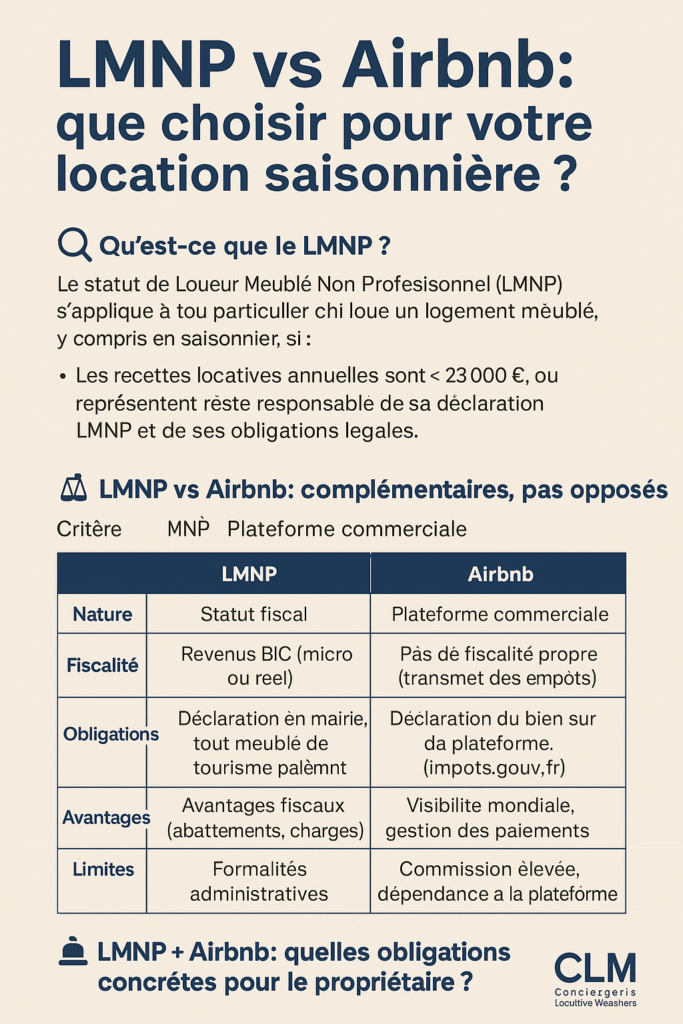
LMNP est un statut fiscal obligatoire,
Airbnb est une plateforme commerciale facultative.
Chez CLM – Conciergerie Locative Meschers, nous clarifions les deux pour éviter toute confusion — surtout depuis les nouvelles règles fiscales applicables en 2026.
🔎 Qu’est-ce que le LMNP (version 2026) ?
Le LMNP – Loueur Meublé Non Professionnel — est le statut fiscal de toute personne louant un logement meublé, y compris en location saisonnière, si au moins une des conditions suivantes est remplie :
Les recettes meublées annuelles sont < 23 000 €, ou
Elles restent inférieures aux autres revenus d’activité du foyer.
➡️ Dans ce cas, vos revenus sont imposés dans la catégorie BIC (micro-BIC ou régime réel).
✔ Quels régimes fiscaux LMNP choisir en 2026 ?
Les règles ont changé avec la réforme 2025/2026 :
1️⃣ Location saisonnière – Meublé de tourisme NON classé
👉 En location saisonnière, la plupart des propriétaires basculent désormais au régime réel, car ils dépassent les 15 000 € de recettes.
🔎 Qu’est-ce qu’Airbnb ?
Airbnb est uniquement une plateforme de diffusion qui met en relation propriétaires et voyageurs.
Elle permet :
de publier une annonce,
de gérer les réservations et les paiements,
de collecter automatiquement la taxe de séjour pour le territoire Royan Atlantique,
d’offrir une visibilité internationale.
❗ Airbnb n’est pas un statut fiscal. L’utilisation d’Airbnb ne remplace pas les obligations LMNP.
⚖️ LMNP vs Airbnb : complémentaires, pas opposés
Voici la comparaison claire :
➡️ Un propriétaire LMNP peut utiliser Airbnb, Booking, Abritel, ou aucune plateforme. ➡️ Mais tout propriétaire utilisant Airbnb est nécessairement LMNP, sauf cas très rares de statut professionnel (LMP).
📌 LMNP + Airbnb : vos obligations en 2026
Un propriétaire qui loue via Airbnb doit respecter toutes les obligations suivantes :
✔ 1. Déclaration d’activité
Déposer un formulaire P0i pour obtenir un numéro SIRET.
✔ 2. Déclaration en mairie
Toute location saisonnière, classée ou non, doit être déclarée comme meublé de tourisme.
✔ 3. Fiscalité LMNP
Déclarer ses revenus en micro-BIC (30 % ou 50 % d’abattement) ou régime réel.
✔ 4. Taxe de séjour
Airbnb la collecte automatiquement pour l’agglomération Royan Atlantique, mais le propriétaire reste légalement responsable de sa conformité.
✔ 5. Transparence des revenus
Depuis 2020, Airbnb transmet automatiquement vos recettes à l’administration fiscale.
➡️ Impossible d’effectuer une location « discrète » : tout est communiqué.
📌 Exemple concret (adapté 2026)
Un propriétaire à Meschers loue un appartement via Airbnb.
Recettes 2025 : 10 000 €
Airbnb prélève sa commission
Le propriétaire reçoit l’information fiscale automatiquement transmise aux impôts
En LMNP, il doit :
Avoir un SIRET
Déclarer 10 000 € dans la catégorie BIC :
en micro-BIC 30 % (location non classée) → imposé sur 7 000 €
ou au régime réel s’il souhaite déduire frais + amortissements
Vérifier la taxe de séjour (collectée automatiquement via Airbnb)
🚀 Conclusion
LMNP et Airbnb ne s’opposent pas, ils sont complémentaires :
LMNP = cadre fiscal obligatoire
Airbnb = outil optionnel pour diffuser votre annonce
👉 En clair : Un propriétaire sur Airbnb doit être LMNP, avoir un SIRET, déclarer ses revenus, et respecter les obligations locales (mairie, taxe de séjour).
Chez CLM – Conciergerie Locative Meschers, nous accompagnons les propriétaires pour :
être en règle fiscalement (LMNP, P0i, SIRET),
gérer les déclarations mairie / taxe de séjour,
optimiser la diffusion (Airbnb, Booking, site CLM),
augmenter la rentabilité (classement, fiscalité, gestion locative).
➡️ Vous êtes propriétaire à Royan, Meschers ou Saint-Georges-de-Didonne et souhaitez louer sans contraintes ? Contactez CLM dès aujourd’hui.
La fiscalité du LMNP a profondément changé avec la réforme entrée en vigueur pour les revenus 2025, déclarés en 2026. Beaucoup d’informations circulant sur le web sont déjà obsolètes (plafonds 77 700 €, abattement 50 %, abattement 71 %, etc.).
Voici les règles fiscales exactes applicables en 2026, pour les locations saisonnières à Meschers-sur-Gironde, Royan et la Côte de Beauté.
⚖️ 1. LMNP : rappel du statut (inchangé)
Vous êtes LMNP si au moins une des conditions suivantes est remplie :
Vos recettes meublées < 23 000 € / an, OU
Vos recettes meublées sont < à vos autres revenus d’activité du foyer fiscal.
👉 Ce statut ne change pas en 2026.
🔹 Ce seuil de 23 000 € n’a rien à voir avec le micro-BIC. Il sert uniquement à distinguer LMNP vs LMP.
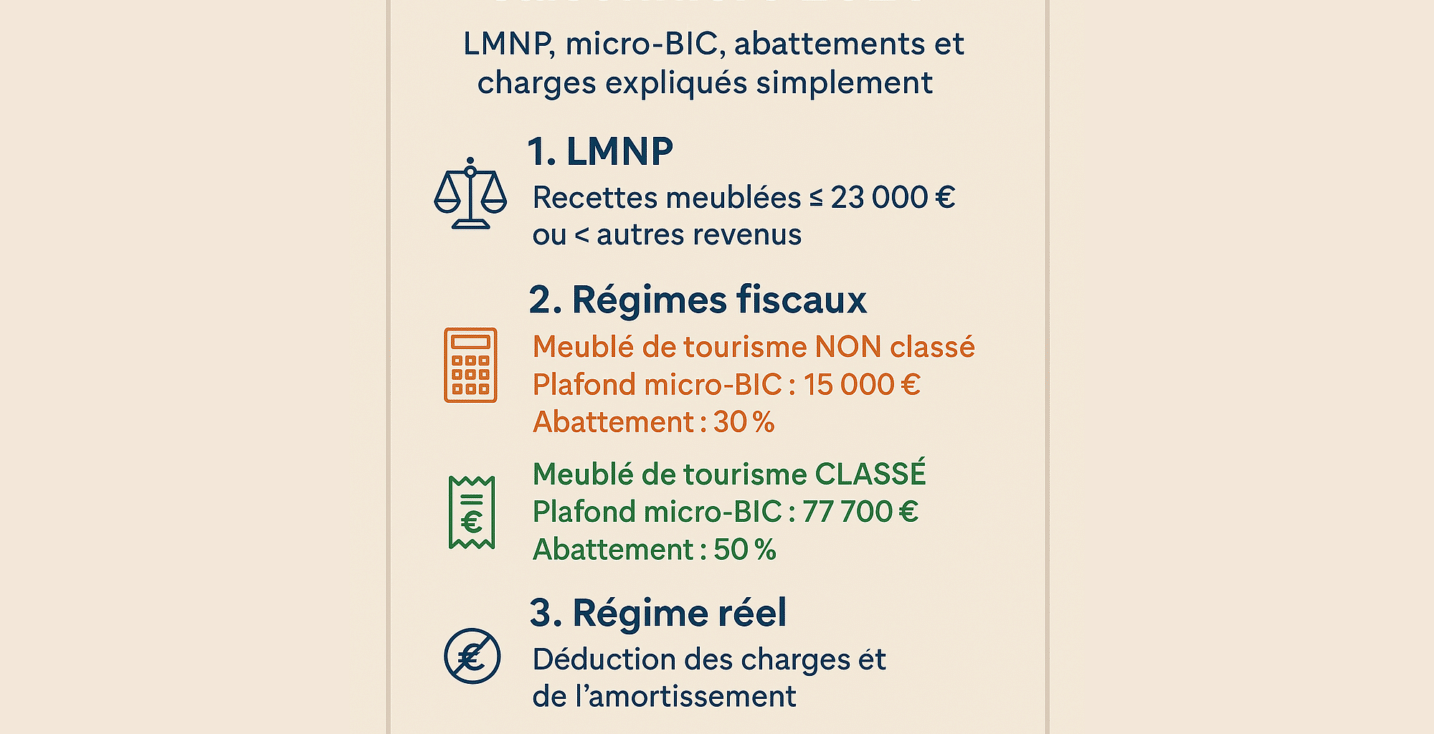
📊 2. Régimes fiscaux LMNP 2026 : micro-BIC vs réel
⚠️ C’est ici que tout a changé en 2025/2026. Il faut distinguer trois cas, car les abattements ne sont plus les mêmes.
🟦 CAS 1 — Location meublée “classique” (pas une location saisonnière)
Ex : résidence principale d’un locataire, étudiants, bail mobilité, etc.
Plafond micro-BIC : 77 700 €/an
Abattement forfaitaire : 50 %
👉 Ce régime n’a pas changé.
🟧 CAS 2 — Meublé de tourisme non classé
(Airbnb / Booking / courte durée – cas le plus courant)
➡️ C’est là que la réforme est majeure.
À partir des revenus 2025, donc pour la déclaration 2026 :
Plafond micro-BIC : 15 000 €
Abattement : 30 % (au lieu de 50 % avant réforme)
Donc :
Recettes annuelles
Régime possible
≤ 15 000 €
micro-BIC 30 % ou réel
> 15 000 €
RÉEL obligatoire
👉 La plupart des propriétaires louant un bien saisonnier vont donc bascule automatiquement au réel si leurs recettes dépassent 15 000 € (ce qui est très fréquent sur la Côte de Beauté).
🟩 CAS 3 — Meublé de tourisme classé (1 à 5 étoiles)
La réforme a supprimé l’ancien abattement 71 %.
À partir de 2025/2026 :
Plafond micro-BIC : 77 700 €
Abattement : 50 % (au lieu de 71 %)
Situation
Régime micro-BIC
Bien classé
50 % d’abattement jusqu’à 77 700 €
Bien non classé
30 % d’abattement jusqu’à 15 000 €
👉 Le classement meublé de tourisme redevient intéressant, car il permet :
un abattement de 50 % (vs 30 % sinon)
un plafond beaucoup plus élevé (77 700 €)
🧾 3. Régime réel 2026 : toujours le plus avantageux en location saisonnière
Le régime réel devient incontournable pour la plupart des loueurs saisonniers (recettes > 15 000 €).
Vous pouvez déduire :
Frais de conciergerie (CLM)
Ménage
Charges de copropriété
Taxe foncière
Assurance PNO
Intérêts d’emprunt
Travaux
Frais de comptable
Amortissement du logement et du mobilier
➡️ Grâce aux amortissements, de nombreux propriétaires LMNP ont en pratique 0 € d’impôt sur plusieurs années.
💶 4. TVA et location saisonnière (aucun changement)
En LMNP classique (même saisonnier), vous ne facturez pas de TVA.
TVA uniquement si vous fournissez ≥ 3 de ces 4 services :
Petit-déjeuner
Nettoyage quotidien
Fourniture du linge régulière
Réception physique ou présence permanente
👉 Dans 99 % des cas, vous restez non assujetti.
La conciergerie, elle, facture sa TVA, mais pas sur vos loyers.
📌 5. Exemple concret (compatible 2026)
Un propriétaire de Royan encaisse 20 000 €/an en saisonnier non classé.
👉 Dans de nombreux cas, l’amortissement suffit à gommer totalement le bénéfice, surtout les premières années.
🧠 6. Résumé ultra-clair pour 2026
Type de location
Plafond micro-BIC
Abattement
Commentaire
Meublé classique (non saisonnier)
77 700 €
50 %
inchangé
Meublé de tourisme NON classé
15 000 €
30 %
énorme restriction
Meublé de tourisme CLASSÉ
77 700 €
50 %
remplacement de l’ancien 71 %
🚀 Conclusion
La réforme fiscale 2025/2026 modifie profondément la rentabilité des locations saisonnières. Pour la grande majorité des propriétaires :
➡️ Micro-BIC devient inutilisable (seuil trop bas : 15 000 €). ➡️ Le régime réel devient obligatoire — et souvent plus avantageux. ➡️ Le classement meublé de tourisme redevient stratégique (50 % d’abattement et plafond 77 700 €).
Chez CLM – Conciergerie Locative Meschers, nous accompagnons les propriétaires pour :
optimiser leur fiscalité LMNP,
choisir le bon régime,
préparer les documents pour l’expert-comptable,
obtenir le classement meublé de tourisme si nécessaire.
Pour offrir les meilleures expériences, nous utilisons des technologies telles que les cookies pour stocker et/ou accéder aux informations des appareils. Le fait de consentir à ces technologies nous permettra de traiter des données telles que le comportement de navigation ou les ID uniques sur ce site. Le fait de ne pas consentir ou de retirer son consentement peut avoir un effet négatif sur certaines caractéristiques et fonctions.
Fonctionnel
Toujours activé
L’accès ou le stockage technique est strictement nécessaire dans la finalité d’intérêt légitime de permettre l’utilisation d’un service spécifique explicitement demandé par l’abonné ou l’utilisateur, ou dans le seul but d’effectuer la transmission d’une communication sur un réseau de communications électroniques.
Préférences
L’accès ou le stockage technique est nécessaire dans la finalité d’intérêt légitime de stocker des préférences qui ne sont pas demandées par l’abonné ou l’internaute.
Statistiques
Le stockage ou l’accès technique qui est utilisé exclusivement à des fins statistiques.Le stockage ou l’accès technique qui est utilisé exclusivement dans des finalités statistiques anonymes. En l’absence d’une assignation à comparaître, d’une conformité volontaire de la part de votre fournisseur d’accès à internet ou d’enregistrements supplémentaires provenant d’une tierce partie, les informations stockées ou extraites à cette seule fin ne peuvent généralement pas être utilisées pour vous identifier.
Marketing
L’accès ou le stockage technique est nécessaire pour créer des profils d’internautes afin d’envoyer des publicités, ou pour suivre l’utilisateur sur un site web ou sur plusieurs sites web ayant des finalités marketing similaires.